


Η εξόφληση των συλλογών βελτιώνει το πιστωτικό αποτέλεσμα?
Η πληρωμή των συλλογών βελτιώνει το πιστωτικό σας αποτέλεσμα
Ισχύουν
Πόσα σημεία θα αυξηθεί το πιστωτικό μου αποτέλεσμα όταν πληρώνω συλλογές?
Με μια ματιά: Εάν έχετε μια συλλογή χρεών στην πιστωτική σας έκθεση, θα μπορούσε να μειώσει το πιστωτικό αποτέλεσμά σας κατά 110 πόντους. Μπορεί να χάσετε ακόμα περισσότερα σημεία εάν το σκορ σας είναι υψηλό όταν ξεκινάτε το έτος με ένα καλό πιστωτικό αποτέλεσμα.
Ένα από τα ζωτικά σημάδια της οικονομικής σας σταθερότητας είναι το πιστωτικό σας αποτέλεσμα. Δείχνει αμέσως τους δανειστές πόσο υπεύθυνα χρησιμοποιείτε πίστωση. Όσο υψηλότερο είναι το πιστωτικό αποτέλεσμά σας, τόσο πιο εύκολο είναι να λάβετε πρόσθετα δάνεια ή πιστωτικές γραμμές. Ένα υψηλότερο πιστωτικό αποτέλεσμα μπορεί να σας δώσει το χαμηλότερο προσβάσιμο επιτόκιο όταν υποβάλλετε αίτηση για δάνειο.
Από την άλλη πλευρά, υπάρχουν μερικά βασικά πράγματα που μπορούν να μειώσουν το πιστωτικό σας αποτέλεσμα. Ένας από αυτούς έχει λογαριασμό στη συλλογή. Αλλά πόσο η εξόφληση ενός λογαριασμού στη συλλογή βοηθά στην αύξηση του πιστωτικού σας αποτέλεσμα? Ας ανακαλύψουμε.
Η πληρωμή ενός λογαριασμού συλλογής επηρεάζει το πιστωτικό σας αποτέλεσμα?
Οι επιπτώσεις της πληρωμής ενός λογαριασμού συλλογής στο πλήρες δεν εξαφανίζονται αμέσως. Θα πρέπει να περιμένετε μέχρι να χτυπήσει την περίοδο περιορισμού, η οποία είναι περίπου επτά χρόνια πριν να διαγραφεί από το πιστωτικό σας ιστορικό. Ευτυχώς, τα παλαιότερα δεδομένα δεν έχουν ελάχιστη επιρροή στο πιστωτικό αποτέλεσμά σας.
Ας υποθέσουμε ότι υποψιάζεστε ότι έχετε λάθος λογαριασμό συλλογής στην πιστωτική σας έκθεση. Σε αυτή την περίπτωση, έχετε την ευκαιρία να αμφισβητήσετε τις πληροφορίες με την πιστωτική εταιρεία και να την διορθώσετε ή να διαγραφεί εάν αποδειχθεί εσφαλμένη. Αυτή η διάταξη καλύπτει τις συλλογές καθώς και οποιαδήποτε στοιχεία της πιστωτικής σας έκθεσης που πιστεύετε ότι μπορεί να είναι λάθος.
Όπως είχαμε ήδη δηλώσει, εάν είχατε έναν επιβεβαιωμένο λογαριασμό συλλογής στην πιστωτική σας έκθεση, δεν θα διαγραφεί μέχρι και μετά από επτά χρόνια. Παρόλο που δεν συνιστάται γενικά, μπορείτε να επισυνάψετε μια σύντομη δήλωση καταναλωτών στην πιστωτική σας έκθεση που περιγράφει τη συλλογή και λέγοντας στην πλευρά της ιστορίας.
Οφέλη από την εξόφληση των συλλογών
Αν και το πιστωτικό αποτέλεσμά σας δεν θα βελτιωθεί αυτόματα όταν πληρώνετε τις συλλογές σας, υπάρχουν ορισμένα οφέλη για αυτό:
- Για καθυστερημένες πληρωμές ιατρικών ή πιστωτικών καρτών, αποφεύγετε ένα κοστούμι συλλογής χρέους.
- Δεν χρειάζεται να πληρώσετε τα έξοδα τόκων του συλλέκτη χρέους. Οι συλλέκτες χρέους αποκτούν και πωλούν λογαριασμούς όλη την ώρα και μπορούν να συνεχίσουν να σας χρεώνουν αμοιβές και ενδιαφέρον για λογαριασμούς που αγόρασαν.
- Το πιστωτικό σας αρχείο μπορεί να εμφανίσει “etitled” ή “πλήρωσε πλήρως.”Οι δανειστές που θεωρούν το πιστωτικό σας ιστορικό και το πιστωτικό αποτέλεσμά σας μπορεί να επηρεαστούν θετικά από αυτές τις ετικέτες. Ένα άτομο που αποπληρώνει έναν σημαντικά καθυστερημένο λογαριασμό σε σύγκριση με κάποιον που δεν αποδεικνύει μεγαλύτερη οικονομική πειθαρχία και σταθερότητα.
- Επωφεληθείτε από τη νέα μεθοδολογία βαθμολογίας FICO®. Αν και το FICO 9 σταδιακά σταδιακά, οι περισσότεροι δανειστές θα το χρησιμοποιήσουν τελικά. Οι ιατρικοί λογαριασμοί δίνονται μικρότερο βάρος σε αυτήν την προσέγγιση, ενώ οι πληρωμένοι λογαριασμοί σε συλλογές αγνοούνται πλήρως.
Τρεις τρόποι για την εξάλειψη των λογαριασμών συλλογών από το πιστωτικό αποτέλεσμά σας
Πρώτον, πρέπει να λάβετε πιστωτικές εκθέσεις από κάθε ένα από τα τρία κορυφαία πρακτορεία αναφοράς πιστωτικών υπηρεσιών: Equifax, Experian και TransUnion. Ειδοποιήστε μόνο ένα ή δύο από τα γραφεία σχετικά με τις συλλογές. Μπορείτε να επιχειρήσετε διάφορες μεθόδους για τη διαγραφή συλλογών από το λογαριασμό σας, μερικές από τις οποίες θα είναι πιο επιτυχημένες από άλλες. Θα περάσουμε από κάθε μία από αυτές τις δυνατότητες λεπτομερώς παρακάτω.
Ωστόσο, έχετε κατά νου ότι τα αποτελέσματα διαφόρων στρατηγικών διαφέρουν και ότι δεν θα δει κάθε πελάτης τα ίδια αποτελέσματα. Αλλά αξίζει πάντα να εξετάσουμε καθώς το πιστωτικό αποτέλεσμά σας μπορεί να αυξηθεί ως συνέπεια.
“Πληρωμή για διαγραφή” επιστολή
Εάν μιλάτε με οργανισμούς συλλογής και δανειστές, μπορεί να είναι πρόθυμοι να διαγράψουν τους λογαριασμούς συλλογής. Η επιστολή πληρωμής-για-delete, η οποία αποτελεί επίσημο αίτημα για τη διαγραφή δυσμενών σημείων σε αντάλλαγμα για μετρητά, είναι μια τέτοια μέθοδος.
Ένας οργανισμός συλλογής προσλαμβάνεται από τον αρχικό πιστωτή ή δανειστή για τη συλλογή πληρωμών με χρέος. Πληρώνονται ένα μέρος των χρημάτων που ελήφθησαν. Αυτό υποδηλώνει ότι μια επιστολή πληρωμής-για-delete πρέπει να παρέχει ένα ποσό περισσότερο από το τέλος που δόθηκε από τον δανειστή για να θεωρηθεί κίνητρο για το λογαριασμό σας.
Οι ακόλουθες πληροφορίες θα πρέπει να περιλαμβάνονται στην επιστολή πληρωμής-για-delete:
- Ποσά πληρωμής
- Όροι διαπραγμάτευσης
- Ημερομηνίες
Βεβαιωθείτε ότι έχετε πάντοτε να αποδείξετε γραπτώς τη συμφωνία του πιστωτή πριν προχωρήσετε. Κάντε την εργασία σας και μάθετε πώς να χρησιμοποιείτε μια επιστολή πληρωμής-για-delete ως στρατηγική διαπραγμάτευσης εάν θέλετε να μάθετε περισσότερα ή θέλετε να χρησιμοποιήσετε ένα επιστολόχαρτο.
Οι επιστολές πληρωμής-για-delete δεν γίνονται αποδεκτές από όλους τους δανειστές. Οι περισσότερες τράπεζες και οι μεγάλοι πιστωτές δεν είναι διατεθειμένοι να διαπραγματευτούν.
Διαγραφές καλής θέλησης
Μπορείτε να δοκιμάσετε τη σύνταξη μιας επιστολής καλής θέλησης στον αρχικό πιστωτή εάν έχετε ήδη ένα συνολικό καλό πιστωτικό αποτέλεσμα με ένα μόνο αρνητικό αρχείο. Είναι μια ένσταση για τις αρνητικές καταχωρήσεις της πιστωτικής σας έκθεσης που πρέπει να καταργηθεί ως χειρονομία καλής θέλησης. Οι δανειστές θέλουν να σας βοηθήσουν, κυρίως εάν είστε μακροπρόθεσμος πελάτης με θετικό ιστορικό.
Καθορίστε την περίοδο που είχατε λογαριασμό με τον πιστωτή και ότι θέλετε να διατηρήσετε τον λογαριασμό σας σε καλή κατάσταση που κινείται μπροστά. Εξηγήστε πώς το πιστωτικό σας αρχείο είναι ευνοϊκό και πώς η καθυστερημένη πληρωμή σας ήταν απλώς ένα μεμονωμένο περιστατικό.
Τέλος, ως χειρονομία καλής θέλησης, περιγράψτε επίσημα την επιθυμία σας για προσαρμογή στοιχείου γραμμής στις πιστωτικές σας εκθέσεις.
Αμφισβητώντας μια συλλογή
Έχετε το δικαίωμα να αμφισβητήσετε τυχόν λανθασμένες, προκατειλημμένες ή αβάσιμες καταχωρήσεις στην πιστωτική σας έκθεση.
Η πληρωμή των συλλογών βελτιώνει το πιστωτικό σας αποτέλεσμα
Ισχύουν
Πόσα σημεία θα αυξηθεί το πιστωτικό μου αποτέλεσμα όταν πληρώνω συλλογές?
Με μια ματιά: Εάν έχετε μια συλλογή χρεών στην πιστωτική σας έκθεση, θα μπορούσε να μειώσει το πιστωτικό αποτέλεσμά σας κατά 110 πόντους. Μπορεί να χάσετε ακόμα περισσότερα σημεία εάν το σκορ σας είναι υψηλό όταν ξεκινάτε το έτος με ένα καλό πιστωτικό αποτέλεσμα.
Ένα από τα ζωτικά σημάδια της οικονομικής σας σταθερότητας είναι το πιστωτικό σας αποτέλεσμα. Δείχνει αμέσως τους δανειστές πόσο υπεύθυνα χρησιμοποιείτε πίστωση. Όσο υψηλότερο είναι το πιστωτικό αποτέλεσμά σας, τόσο πιο εύκολο είναι να λάβετε πρόσθετα δάνεια ή πιστωτικές γραμμές. Ένα υψηλότερο πιστωτικό αποτέλεσμα μπορεί να σας δώσει το χαμηλότερο προσβάσιμο επιτόκιο όταν υποβάλλετε αίτηση για δάνειο.
Από την άλλη πλευρά, υπάρχουν μερικά βασικά πράγματα που μπορούν να μειώσουν το πιστωτικό σας αποτέλεσμα. Ένας από αυτούς έχει λογαριασμό στη συλλογή. Αλλά πόσο η εξόφληση ενός λογαριασμού στη συλλογή βοηθά στην αύξηση του πιστωτικού σας αποτέλεσμα? Αφήνω’ανακαλύπτω.
Πίνακας περιεχομένων
Η πληρωμή ενός λογαριασμού συλλογής επηρεάζει το πιστωτικό σας αποτέλεσμα?
Οι επιπτώσεις της πληρωμής ενός λογαριασμού συλλογής στο πλήρες δεν εξαφανίζονται αμέσως. Θα πρέπει να περιμένετε μέχρι να χτυπήσει την περίοδο περιορισμού, η οποία είναι περίπου επτά χρόνια πριν να διαγραφεί από το πιστωτικό σας ιστορικό. Ευτυχώς, τα παλαιότερα δεδομένα δεν έχουν ελάχιστη επιρροή στο πιστωτικό αποτέλεσμά σας.
Ας υποθέσουμε ότι υποψιάζεστε ότι έχετε λάθος λογαριασμό συλλογής στην πιστωτική σας έκθεση. Σε αυτή την περίπτωση, έχετε την ευκαιρία να αμφισβητήσετε τις πληροφορίες με την πιστωτική εταιρεία και να την διορθώσετε ή να διαγραφεί εάν αποδειχθεί εσφαλμένη. Αυτή η διάταξη καλύπτει τις συλλογές καθώς και οποιαδήποτε στοιχεία της πιστωτικής σας έκθεσης που πιστεύετε ότι μπορεί να είναι λάθος.
Όπως είχαμε ήδη δηλώσει, εάν είχατε έναν επιβεβαιωμένο λογαριασμό συλλογής στην πιστωτική σας έκθεση, δεν θα διαγραφεί μέχρι και μετά από επτά χρόνια. Παρόλο που δεν συνιστάται γενικά, μπορείτε να επισυνάψετε μια σύντομη δήλωση καταναλωτών στην πιστωτική σας έκθεση που περιγράφει τη συλλογή και λέγοντας στην πλευρά της ιστορίας.
Οφέλη από την εξόφληση των συλλογών
Αν και το πιστωτικό αποτέλεσμά σας δεν θα βελτιωθεί αυτόματα όταν πληρώνετε τις συλλογές σας, υπάρχουν ορισμένα οφέλη για αυτό:
- Για καθυστερημένες πληρωμές ιατρικών ή πιστωτικών καρτών, αποφεύγετε ένα κοστούμι συλλογής χρέους.
- Εσύ’δεν πρέπει να πληρώσω τον συλλέκτη χρέους’το κόστος τόκων. Οι συλλέκτες χρέους αποκτούν και πωλούν λογαριασμούς όλη την ώρα και μπορούν να συνεχίσουν να σας χρεώνουν αμοιβές και ενδιαφέρον για λογαριασμούς που αγόρασαν.
- Το πιστωτικό σας αρχείο μπορεί να εμφανιστεί “τακτοποιημένο” ή “εξ’ολοκλήρου πληρωμένο.” Οι δανειστές που θεωρούν το πιστωτικό σας ιστορικό και το πιστωτικό αποτέλεσμά σας μπορεί να επηρεαστούν θετικά από αυτές τις ετικέτες. Ένα άτομο που αποπληρώνει έναν σημαντικά καθυστερημένο λογαριασμό σε σύγκριση με κάποιον που δεν αποδεικνύει μεγαλύτερη οικονομική πειθαρχία και σταθερότητα.
- Επωφεληθείτε από τη νέα μεθοδολογία βαθμολογίας FICO®. Αν και το FICO 9 σταδιακά σταδιακά, οι περισσότεροι δανειστές θα το χρησιμοποιήσουν τελικά. Οι ιατρικοί λογαριασμοί δίνονται μικρότερο βάρος σε αυτήν την προσέγγιση, ενώ οι πληρωμένοι λογαριασμοί σε συλλογές αγνοούνται πλήρως.
Τρεις τρόποι για την εξάλειψη των λογαριασμών συλλογών από το πιστωτικό αποτέλεσμά σας
Πρώτον, πρέπει να λάβετε πιστωτικές εκθέσεις από κάθε ένα από τα τρία κορυφαία πρακτορεία αναφοράς πιστωτικών υπηρεσιών: Equifax, Experian και TransUnion. Ειδοποιήστε μόνο ένα ή δύο από τα γραφεία σχετικά με τις συλλογές. Μπορείτε να επιχειρήσετε διάφορες μεθόδους για τη διαγραφή συλλογών από το λογαριασμό σας, μερικές από τις οποίες θα είναι πιο επιτυχημένες από άλλες. Εμείς’Θα περάσω από κάθε μία από αυτές τις δυνατότητες λεπτομερώς παρακάτω.
Ωστόσο, έχετε κατά νου ότι τα αποτελέσματα διαφόρων στρατηγικών διαφέρουν και ότι δεν θα δει κάθε πελάτης τα ίδια αποτελέσματα. Αλλά αξίζει πάντα να εξετάσουμε καθώς το πιστωτικό αποτέλεσμά σας μπορεί να αυξηθεί ως συνέπεια.
”Πληρώστε για διαγραφή” Γράμμα
Εάν μιλάτε με οργανισμούς συλλογής και δανειστές, μπορεί να είναι πρόθυμοι να διαγράψουν τους λογαριασμούς συλλογής. Η επιστολή πληρωμής-για-delete, η οποία αποτελεί επίσημο αίτημα για τη διαγραφή δυσμενών σημείων σε αντάλλαγμα για μετρητά, είναι μια τέτοια μέθοδος.
Ένας οργανισμός συλλογής προσλαμβάνεται από τον αρχικό πιστωτή ή δανειστή για τη συλλογή πληρωμών με χρέος. Πληρώνονται ένα μέρος των χρημάτων που ελήφθησαν. Αυτό υποδηλώνει ότι μια επιστολή πληρωμής-για-delete πρέπει να παρέχει ένα ποσό περισσότερο από το τέλος που δόθηκε από τον δανειστή για να θεωρηθεί κίνητρο για το λογαριασμό σας.
Οι ακόλουθες πληροφορίες θα πρέπει να περιλαμβάνονται στην επιστολή πληρωμής-για-delete:
- Ποσά πληρωμής
- Όροι διαπραγμάτευσης
- Ημερομηνίες
Βεβαιωθείτε ότι έχετε πάντα αποδείξεις για τον πιστωτή’Συμφωνία γραπτώς πριν προχωρήσετε. Κάντε την εργασία σας και μάθετε πώς να χρησιμοποιείτε μια επιστολή πληρωμής-για-delete ως στρατηγική διαπραγμάτευσης εάν θέλετε να μάθετε περισσότερα ή θέλετε να χρησιμοποιήσετε ένα επιστολόχαρτο.
Οι επιστολές πληρωμής-για-delete δεν γίνονται αποδεκτές από όλους τους δανειστές. Οι περισσότερες τράπεζες και οι μεγάλοι πιστωτές’Δεν είναι πρόθυμοι να διαπραγματευτούν.
Διαγραφές καλής θέλησης
Μπορείτε να δοκιμάσετε τη σύνταξη μιας επιστολής καλής θέλησης στον αρχικό πιστωτή εάν έχετε ήδη ένα συνολικό καλό πιστωτικό αποτέλεσμα με ένα μόνο αρνητικό αρχείο. Το’S a rea για τις αρνητικές καταχωρήσεις της πιστωτικής σας έκθεσης που θα καταργηθεί ως χειρονομία καλής θέλησης. Οι δανειστές θέλουν να σας βοηθήσουν, κυρίως αν εσείς’υπήρξε μακροπρόθεσμος πελάτης με θετικό ιστορικό.
Καθορίστε την περίοδο που είχατε λογαριασμό με τον πιστωτή και ότι θέλετε να διατηρήσετε τον λογαριασμό σας σε καλή κατάσταση που κινείται μπροστά. Εξηγήστε πώς το πιστωτικό σας αρχείο είναι ευνοϊκό και πώς η καθυστερημένη πληρωμή σας ήταν απλώς ένα μεμονωμένο περιστατικό.
Τέλος, ως χειρονομία καλής θέλησης, περιγράψτε επίσημα την επιθυμία σας για προσαρμογή στοιχείου γραμμής στις πιστωτικές σας εκθέσεις.
Αμφισβητώντας μια συλλογή
Έχετε το δικαίωμα να αμφισβητήσετε τυχόν λανθασμένες, προκατειλημμένες ή αβάσιμες καταχωρίσεις στις πιστωτικές σας εκθέσεις με τους οργανισμούς αναφοράς πιστοληπτικής ικανότητας, τους δανειστές ή τα πιστωτικά γραφεία. Το πιστωτικό γραφείο είναι υπεύθυνο να εξετάσει τα λάθη.
Μπορεί επίσης να μπορείτε να διαγράψετε τον λογαριασμό από την αναφορά σας εάν δεν μπορεί να επιβεβαιωθεί, γεγονός που θα ενισχύσει το πιστωτικό αποτέλεσμά σας.
Έτσι μπορείτε να υποβάλετε μια καταγγελία σχετικά με έναν λογαριασμό συλλογής:
- Ελέγξτε την πιστωτική σας έκθεση για τυχόν λάθη. Έχετε το δικαίωμα να αμφισβητήσετε τυχόν σφάλματα, συμπεριλαμβανομένων ονομάτων, ημερομηνιών, τυπογραφικών και μη αμειβόμενων ισορροπιών.
- Ζητήστε από τον Οργανισμό Συλλογών να επαληθεύει γραπτώς την αξίωση. Θα πρέπει να εξηγήσετε στη δήλωσή σας ότι θα θέλατε το πρακτορείο συλλογής να επιβεβαιώσει ότι η πίστωση που οφείλετε είναι δική σας. Εάν δεν μπορούν να το κάνουν, ενημερώστε τους ότι θα θέλατε να διαγραφεί ο λογαριασμός από την πιστωτική σας έκθεση.
- Σε περίπτωση αμφιβολίας, μην διστάσετε να επικοινωνήσετε με έναν επαγγελματία. Το’Δεν είναι απλό να αμφισβητήσετε τις συλλογές ή οποιαδήποτε άλλη μορφή αρνητικού στοιχείου. Αυτό μπορεί να είναι εκφοβιστικό και αγχωτικό για πολλούς. Σε τέτοιες περιπτώσεις, μπορεί να είναι προς το συμφέρον σας να λάβετε τις επαγγελματικές συμβουλές ενός πρακτορείου επισκευής πιστωτικών.
- Διατηρήστε τα αρχεία των διαφωνιών σας και διευρύνετε τη δήλωσή σας ότι αναμένετε μια απάντηση από το πιστωτικό γραφείο εντός 30 ημερών.
Διάρκεια για την οποία οι λογαριασμοί συλλογών παραμένουν στην πιστωτική σας έκθεση
Σύμφωνα με τον νόμο περί δίκαιης πιστωτικής αναφοράς (FCRA), τα αρνητικά στοιχεία που καταγράφονται από τους πιστωτές μπορούν να παραμείνουν στην πιστωτική σας έκθεση για σχεδόν επτά και μισό χρόνια.
Ακόμα κι αν έχετε ήδη λόγους να αμφισβητήσετε μια συλλογή χρεών στην πιστωτική σας έκθεση ως ψευδές ή ανεπιβεβαίωτες, πιθανότατα θα παραμείνει στις πιστωτικές σας εκθέσεις για ολόκληρη την περίοδο.
Πόσο μπορεί ένας λογαριασμός συλλογών να επηρεάσει το πιστωτικό αποτέλεσμά σας
Κάθε φορά που εμφανίζεται μια συλλογή στην πιστωτική σας έκθεση, μπορεί να μειώσει το πιστωτικό αποτέλεσμά σας κατά περίπου 110 πόντους, φέρνοντας το από δίκαιη σε κακό. Μπορεί να χάσετε ακόμα περισσότερα σημεία εάν το πιστωτικό αποτέλεσμά σας είναι υψηλό για να ξεκινήσετε.
Οι δυνητικοί δανειστές θα γνωρίζουν ότι έχετε αθετήσει σε ένα δάνειο και ότι θα μπορούσατε να αντιπροσωπεύσετε τον ίδιο κίνδυνο εάν σας επιτρέψουν να δανειστείτε χρήματα μέσω αυτών.
Διαβάστε περισσότερα
- Πώς να καταργήσετε τις πληρωμένες συλλογές από μια πιστωτική έκθεση
- Πώς να εγκριθεί για ένα κινητό τηλέφωνο με κακή πίστωση
- Πώς να ελέγξετε το πιστωτικό αποτέλεσμά σας χωρίς SSN
- Πώς να καταργήσετε τις καθυστερημένες πληρωμές από μια πιστωτική έκθεση
- Γιατί μειώθηκε το πιστωτικό μου αποτέλεσμα όταν δεν άλλαξε τίποτα?
- Πόσο ακριβές είναι το πιστωτικό κάρμα?
- Μπορείτε να σας αρνηθεί μια δουλειά λόγω κακής πίστωσης?
συμπέρασμα
Ως νομικό ζήτημα, τα περισσότερα αρνητικά στοιχεία πιστωτικών στοιχείων, ιδιαίτερα οι συλλογές, πρέπει να διαγραφούν από την πιστωτική σας έκθεση σε κάποιο σημείο. Ως εκ τούτου, είναι προς το καλύτερο πλεονέκτημα σας να διευθετήσετε ή να καθαρίσετε το χρέος το συντομότερο δυνατόν. Κύριος’να ξεχνάμε ότι τα νεότερα συστήματα βαθμολόγησης πιστωτικών δεν θεωρούν ότι οι συλλογές μηδενικής ισορροπίας είναι σκληρά όπως τα παλαιότερα μοντέλα βαθμολόγησης πιστωτικών.
Χρειάζεστε δάνειο? Λάβετε ένα στα 3 απλά βήματα
Εάν σκέφτεστε να υποβάλετε αίτηση για προσωπικό δάνειο, ακολουθήστε αυτά τα 3 απλά βήματα.
Ισχύουν
Εφαρμόστε στο διαδίκτυο για το ποσό του δανείου που χρειάζεστε. Υποβάλετε την απαιτούμενη τεκμηρίωση και παρέχετε την καλύτερη δυνατή εφαρμογή σας. Οι ισχυρότερες εφαρμογές λαμβάνουν καλύτερες προσφορές δανείων.
Αποδέχομαι
Εάν η αίτησή σας πληροί τα κριτήρια επιλεξιμότητας, ο δανειστής θα επικοινωνήσει μαζί σας όσον αφορά την αίτησή σας. Παρέχετε τυχόν πρόσθετες πληροφορίες εάν απαιτείται. Σύντομα εσύ’θα έχω την προσφορά δανείου σας. Μερικοί δανειστές στέλνουν ένα γραμμάνο με την προσφορά δανείου σας. Υπογράψτε και επιστρέψτε αυτό το σημείωμα εάν θέλετε να αποδεχτείτε την προσφορά δανείου.
Ανταποδίδω
Το δάνειο στη συνέχεια εκταμιεύεται στο U σας.μικρό. τραπεζικός λογαριασμός μέσα σε λογικό αριθμό ημερών (ορισμένοι δανειστές θα είναι τόσο γρήγοροι όσο 2-3 εργάσιμες ημέρες). Τώρα πρέπει να ρυθμίσετε τη μέθοδο αποπληρωμής σας. Μπορείτε να επιλέξετε μια μέθοδο αυτόματης online για να σας βοηθήσουμε να πληρώνετε εγκαίρως κάθε μήνα.

Σχετικά με το STIL
Το Stilt παρέχει δάνεια σε διεθνείς φοιτητές και επαγγελματίες εργασίας στο U.μικρό. (F-1, OPT, H-1B, O-1, L-1, TN κατόχους θεώρησης) σε ποσοστά χαμηλότερα από οποιονδήποτε άλλο δανειστή. Η Stilt δεσμεύεται να βοηθήσει τους μετανάστες να οικοδομήσουν ένα καλύτερο οικονομικό μέλλον.
Λαμβάνουμε μια ολιστική προσέγγιση αναδοχής για να καθορίσουμε τα επιτόκια σας και να βεβαιωθούμε ότι έχετε το χαμηλότερο δυνατό ρυθμό.
Μάθετε τι λένε άλλοι για εμάς στο Google, Yelp και στο Facebook ή να μας επισκεφθείτε στο https: // www.ξυλοπόδαρο.com. Εάν έχετε οποιεσδήποτε ερωτήσεις, στείλτε μας ένα email στο [Email Protected]
Φρανκ Γκόγκολ
Εγώ’Μία σταθερός πιστός ότι οι πληροφορίες είναι το κλειδί για την οικονομική ελευθερία. Στο blog του Stilt, γράφω για τα πολύπλοκα θέματα – όπως η χρηματοδότηση, η μετανάστευση και η τεχνολογία – για να βοηθήσω τους μετανάστες να αξιοποιήσουν στο έπακρο τη ζωή τους στο U.μικρό. Το περιεχόμενό μας και η μάρκα μας παρουσιάστηκαν σε Forbes, TechCrunch, VentureBeat και πολλά άλλα.
Η πληρωμή των συλλογών βελτιώνει το πιστωτικό σας αποτέλεσμα?
Όταν δεν είσαι’t καταβάλλετε λογαριασμό μέχρι την ημερομηνία λήξης, ο λογαριασμός σας θεωρείται παραβατικός. Μετά από ένα συγκεκριμένο χρονικό διάστημα, συνήθως περίπου 120 έως 180 ημέρες μετά την πρώτη σας χαμένη ή καθυστερημένη πληρωμή, ο δανειστής μπορεί να το χρεώσει και να το στείλει σε μια υπηρεσία συλλογής χρέους, η οποία στη συνέχεια προσπαθεί να συλλέξει στο μη αμειβόμενο χρέος σας. [1]
Σε αυτόν τον οδηγό, εξηγούμε τον τρόπο με τον οποίο η πληρωμή λογαριασμών συλλογής μπορεί να βελτιώσει το πιστωτικό αποτέλεσμά σας, ανάλογα με το μοντέλο βαθμολόγησης της πίστωσης και τον τύπο χρέους που έχετε. Συζητάμε επίσης πώς οι λογαριασμοί συλλογών επηρεάζουν το πιστωτικό αποτέλεσμά σας και προτείνουμε τρόπους για να εξοφλήσετε το χρέος σας σε μια υπηρεσία συλλογής.
Η πληρωμή συλλογών βελτιώνει το πιστωτικό σας αποτέλεσμα?
Η πληρωμή του λογαριασμού συλλογής σας μπορεί να βελτιώσει το πιστωτικό αποτέλεσμά σας εάν χρησιμοποιούνται τα ακόλουθα μοντέλα βαθμολόγησης πιστωτικών στοιχείων:
- Βαθμολογία FICO® 8
- Βαθμολογία FICO® 9
- Βαθμολογία FICO® 10
- Vantagescore® 3.0
- Vantagescore® 4.0 [2], [3]
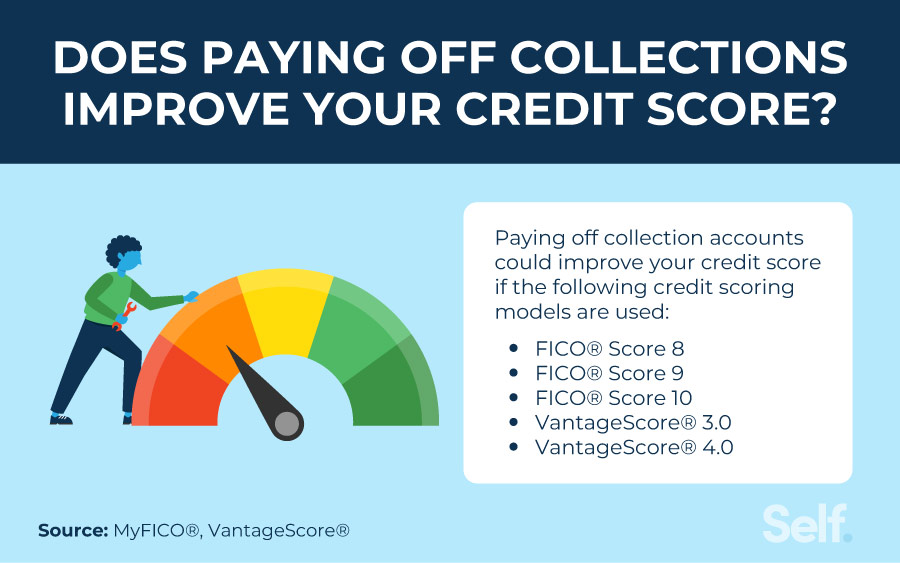
Πώς οι πληρωμένες συλλογές επηρεάζουν ότι το πιστωτικό αποτέλεσμά σας εξαρτάται από το μοντέλο πιστωτικής βαθμολόγησης που χρησιμοποιεί ο δανειστής σας, ο τύπος του χρέους που αποδώσετε και το μοναδικό πιστωτικό ιστορικό σας. [3], [4] Για παράδειγμα, εάν ο δανειστής χρησιμοποιεί το FICO® Score 8 ή άνω του Vantagescore®, η πληρωμή μιας συλλογής μπορεί να μην έχει θετικό αντίκτυπο στο πιστωτικό σας αποτέλεσμα. [2], [5]
Εδώ’S Μια κατανομή του τρόπου με τον οποίο οι λογαριασμοί συλλογής μπορούν να επηρεάσουν το πιστωτικό αποτέλεσμά σας με βάση ορισμένα από τα πιο κοινά μοντέλα βαθμολόγησης πιστώσεων:
- Μπορεί να δει τόσο τους πληρωμένους όσο και τους μη καταβληθέντες λογαριασμούς συλλογής τρίτων αρνητικά
- Αγνοεί τους λογαριασμούς συλλογής τρίτων με ένα αρχικό ποσό μικρότερο από $ 100
- Αγνοεί τους λογαριασμούς συλλογής τρίτων που πληρώνονται πλήρως
- Το ιατρικό χρέος έχει μικρότερο αντίκτυπο από άλλους τύπους συλλογών
- Αγνοεί όλους τους λογαριασμούς συλλογής που πληρώνονται πλήρως.
- Διακρίνει ιατρικές συλλογές από άλλους τύπους λογαριασμών συλλογών.
- Έχει λιγότερη επίδραση σε τέτοιες συλλογές σε σχέση με άλλους τύπους συλλογών.
Σε γενικές γραμμές, οι λογαριασμοί συλλογών παραμένουν στην πιστωτική σας έκθεση για έως επτά χρόνια, ακόμη και όταν αυτοί’Ο Re αποδόθηκε πλήρως. Αυτό σημαίνει ότι οι πληρωμένες συλλογές μπορούν να συνεχίσουν να βλάπτουν την πιστοληπτική σας ικανότητα για αυτό το χρονικό διάστημα. Ωστόσο, ο αντίκτυπος των λογαριασμών συλλογής στο σκορ σας μειώνεται με το χρόνο. [6]
Σε νεότερα μοντέλα βαθμολόγησης πιστωτικών, το ιατρικό χρέος αντιμετωπίζεται διαφορετικά από άλλους τύπους χρέους. Από τον Μάρτιο του 2022, κέρδισε το απλήρωτο ιατρικό χρέος’να εμφανιστεί στην πιστωτική σας έκθεση για ένα έτος (αυξήθηκε από έξι μήνες), δίνοντάς σας περισσότερο χρόνο για να αντιμετωπίσετε το χρέος σας.
Επιπλέον, το πρώτο εξάμηνο του 2023, τα τρία μεγάλα πιστωτικά γραφεία – Equifax, Experian και Transunion – δεν θα περιλαμβάνουν πλέον μη αμειβόμενο ιατρικό χρέος κάτω από 500 δολάρια στην πιστωτική σας έκθεση και το χρέος της ιατρικής συλλογής δεν θα μετράει πλέον εναντίον σας. [7]
Οφέλη από τους λογαριασμούς πληρωμής εκτός συλλογής
Ενώ μπορεί να μην υπάρξει άμεση ώθηση στο πιστωτικό αποτέλεσμά σας, η αποβίβαση λογαριασμών συλλογών είναι γενικά επωφελής για τα προσωπικά σας οικονομικά. Ορισμένα οφέλη από τη φροντίδα των μη καταβληθέντων συλλογών περιλαμβάνουν:
- Αποφεύγοντας μια δίκη από τον Οργανισμό Συλλογής Χρέους ή τον αρχικό πιστωτή
- Ελαχιστοποιώντας τις χρεώσεις τόκων και άλλα τέλη που σχετίζονται με το υπόλοιπο σας
- Αποφεύγοντας τον μισθό [8]
- Βελτίωση των πιθανότητών σας να λάβετε μελλοντικά δάνεια και πιστωτικές γραμμές [4]
Πώς να εξοφλήσετε το χρέος σε συλλογές
Αν εσύ’είναι έτοιμοι να εξοφλήσετε το χρέος της συλλογής σας, εδώ είναι τα βήματα που μπορείτε να λάβετε.
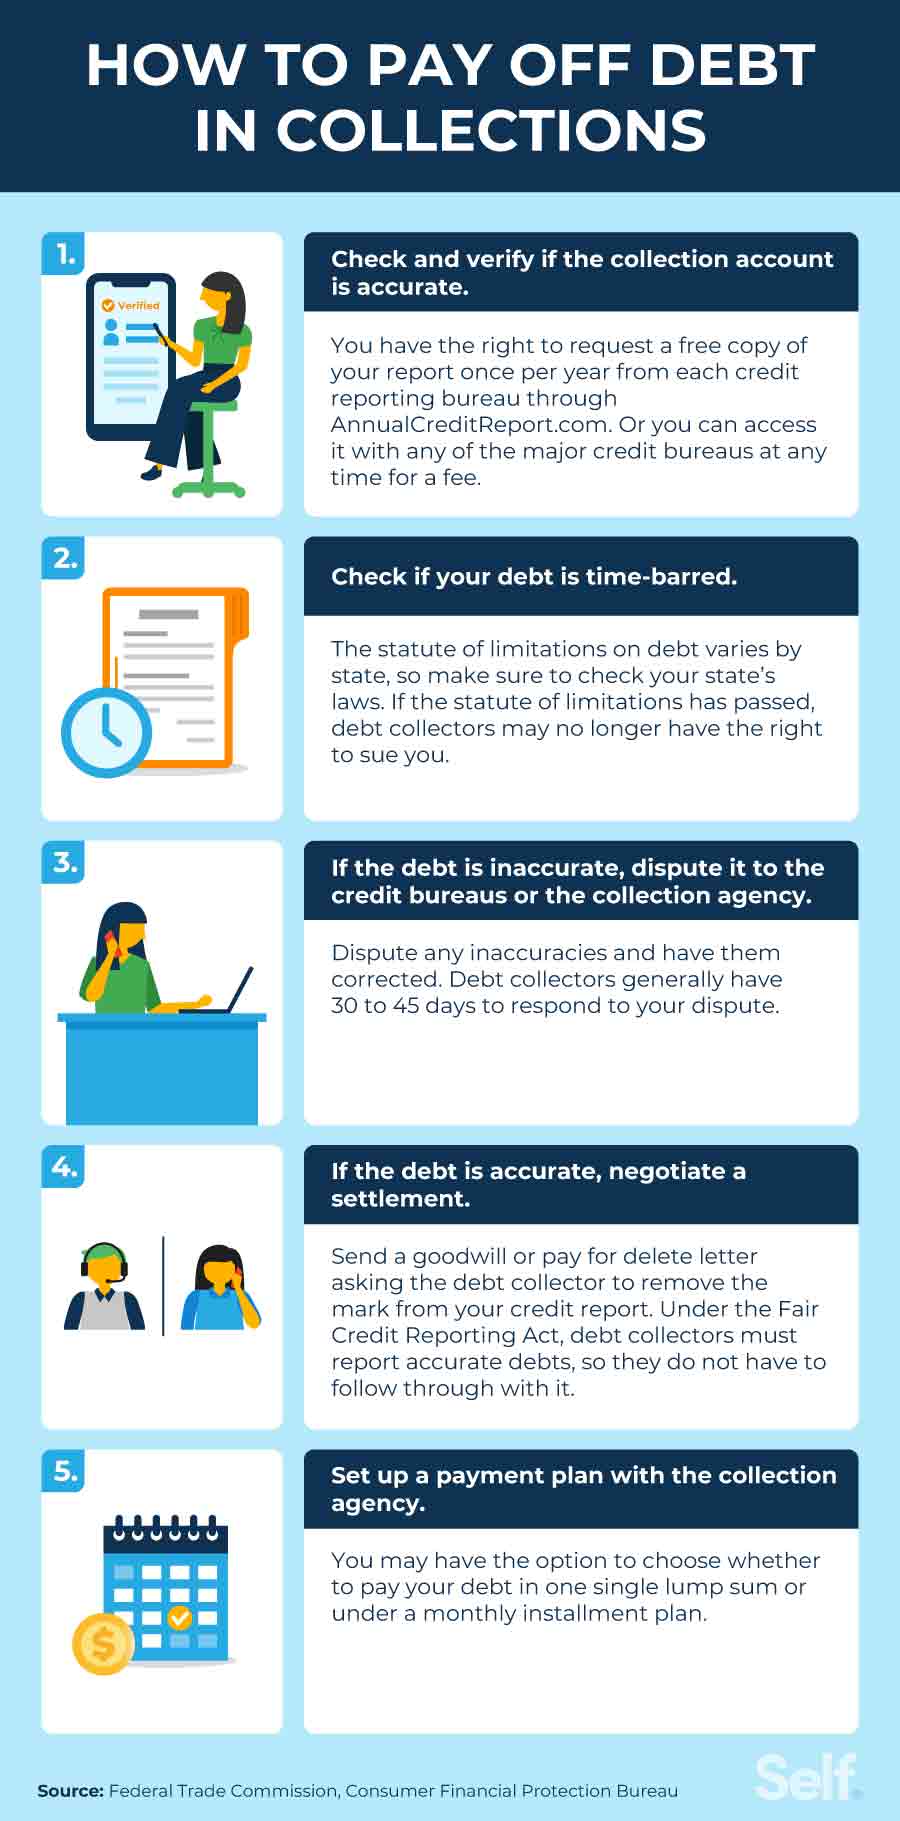
1. Ελέγξτε και επαληθεύστε ότι ο λογαριασμός συλλογής είναι ακριβής
Θα πρέπει πρώτα να ελέγξετε για να δείτε ποιες πιστωτικές αναφορές απαριθμούν τον λογαριασμό συλλογής, ώστε να μπορείτε να επαληθεύσετε ότι οι πληροφορίες είναι ακριβείς. Μπορείτε να ελέγξετε την πιστωτική σας έκθεση μία φορά το χρόνο δωρεάν από κάθε ένα από τα σημαντικότερα πιστωτικά γραφεία, μέσω του ετήσιου CreditReport.com, και μπορείτε επίσης να ελέγξετε την πιστωτική σας αναφορά για αμοιβή (όχι περισσότερο από 13 $.50 ανά έκθεση) Κάθε φορά που σας αρέσει με οποιοδήποτε από τα τρία μεγάλα πιστωτικά γραφεία (Experian, Equifax και TransUnion). [9]
Η επαλήθευση της ακρίβειας του απλήρωτου χρέους σας είναι ένα σημαντικό βήμα που πρέπει να κάνετε πριν το πληρώσετε. Θέλετε να είστε σίγουροι ότι το χρέος είναι πραγματικά δικό σας και ότι δεν υπάρχουν σφάλματα για να αμφισβητήσετε. Αν εσύ’re res the in a storce incolle, μπορείτε να ζητήσετε επαλήθευση πληροφοριών, όπως το όνομα του αρχικού πιστωτή και το ποσό του χρέους, από τον οργανισμό συλλογής.
2. Ελέγξτε εάν το χρέος σας είναι χρονοβόρα
Εάν ο λογαριασμός συλλογής σας έχει παραβιαστεί και το καθεστώς των περιορισμών έχει περάσει σε αυτό, ο συλλέκτης χρέους σας μπορεί να μην έχει πλέον το δικαίωμα να σας μηνύσει για το απλήρωτο χρέος σας. Σε ορισμένα κράτη, ωστόσο, η πραγματοποίηση μερικής πληρωμής σε λογαριασμό συλλογής μπορεί να επανεκκινήσει το καθεστώς περιορισμών σε χρέος. Ακόμα κι αν το χρέος είναι χρονοβόρα, δεν το κάνει’Δεν σημαίνει ότι δεν είσαι’το χρωστάω. Οφείλετε χρέος μέχρι να πληρωθεί. Έτσι, αν νομίζετε ότι το χρέος είναι χρονοβόρο, μιλήστε σε έναν δικηγόρο για το καθεστώς περιορισμών στην πολιτεία σας. [8]
3. Εάν το χρέος είναι ανακριβές, αμφισβητήστε το στα πιστωτικά γραφεία ή στον οργανισμό συλλογής
Εάν πιστεύετε ότι το χρέος είναι ανακριβές (το όνομα του πιστωτή ή το ποσό του χρέους είναι λάθος) ή όχι το δικό σας, μπορείτε να το αμφισβητήσετε με τα πιστωτικά γραφεία που αναφέρθηκε ή ο οργανισμός συλλογής που προσπαθεί να συλλέξει το χρέος. [10] Το Γραφείο Προστασίας Οικονομικών Καταναλωτών (CFPB) παρέχει έντυπα διαφορών και πρότυπα επιστολών, καθώς και κατευθυντήριες γραμμές για το πώς να προσεγγίσετε κάθε ένα από τα μεγάλα πιστωτικά γραφεία. [11]
Υπάρχουν ομοσπονδιακοί νόμοι για την προστασία των δανειοληπτών από αθέμιτες πρακτικές από συλλέκτες χρέους. Στον κατάλογο της προστασίας του, ο νόμος περί δίκαιης συλλογής χρέους αναφέρει ότι:
- Οι συλλέκτες χρέους μπορούν’να σου πω ότι χρωστάτε ένα διαφορετικό ποσό από αυτό που πραγματικά οφείλετε.
- Οι συλλέκτες χρέους μπορούν’να επικοινωνήσω μαζί σας πριν από τις 8 α.Μ. ή μετά από 9 σ.Μ. Στη ζώνη ώρας σας, εκτός αν τους έχετε δώσει προηγούμενη συγκατάθεση.
- Οι συλλέκτες χρέους μπορούν’να πείτε σε κάποιον άλλο για το χρέος σας ή να το κάνετε δημόσιο γνώση.
- Οι συλλέκτες χρέους μπορεί να μην συμμετέχουν σε συμπεριφορά που χρησιμοποιείται για να παρενοχλεί, να σας καταπιέζει ή να σας καταχραστεί σε σχέση με τη συλλογή ενός χρέους, όπως απειλητικές ή βίαιες πράξεις σε εσάς ή σας παρενοχλούν, καλώντας συνεχώς χωρίς να αποκαλύψετε σημαντικές λεπτομέρειες.
- Κατόπιν αιτήματός σας για επικύρωση, ένας συλλέκτης χρέους υποχρεούται να σας στείλει μια γραπτή ειδοποίηση που περιέχει τα εξής: το ποσό του οφειλόμενου χρέους, το όνομα και τα στοιχεία επικοινωνίας του πιστωτή στον οποίο οφείλεται το χρέος και δήλωση ότι το χρέος είναι έγκυρο (εκτός αν έχετε αμφισβητήσει την εγκυρότητα του χρέους εντός 30 ημερών από την ειδοποίηση. [8]
4. Εάν το χρέος είναι ακριβές, διαπραγματευτείτε έναν διακανονισμό
Εάν το απλήρωτο χρέος σας είναι ακριβές, μπορεί’να αμφισβητηθεί ή να αφαιρεθεί. Σε αυτό το σημείο, ίσως θελήσετε να προσπαθήσετε να διαπραγματευτείτε έναν διακανονισμό χρέους, μια αμοιβή για διαγραφή ή επιστολή καλής θέλησης. [12]
Ακόμη και αν διαπραγματευτείτε με επιτυχία έναν διακανονισμό χρέους, λάβετε υπόψη ότι οι συλλέκτες χρέους σύμφωνα με τον νόμο περί δίκαιης πιστωτικής αναφοράς (FCRA) είναι υποχρεωμένοι να αναφέρουν με ακρίβεια τα χρέη. Επιστολές καλής θέλησης και πληρωμή για διαγραφές’Επισήμως αναγνωρισμένες πρακτικές, οπότε οι συλλέκτες χρέους δεν είναι’απαιτείται να αναλάβει δράση ή να καταργήσει τα αρνητικά στοιχεία από την πιστωτική σας έκθεση ως αποτέλεσμα αυτών. [13]
Εάν η απομάκρυνση του λογαριασμού συλλογών από την πιστωτική σας έκθεση αποτελεί μέρος της συμφωνίας σας με έναν οργανισμό συλλογής χρεών, φροντίστε να το λάβετε γραπτώς.
Ζητήστε αμοιβή για διαγραφή
Μπορεί να μπορείτε να αφαιρέσετε τον λογαριασμό συλλογής από την πιστωτική σας έκθεση με αμοιβή για διαγραφή. Αυτό συνεπάγεται την πληρωμή ενός ποσού διαπραγμάτευσης για να διευθετήσει το χρέος, συνήθως λιγότερο από το πραγματικό ποσό, σε αντάλλαγμα για την κατάργηση του λογαριασμού από την πιστωτική σας έκθεση. [14] Οι εταιρείες συλλογής χρέους ενδέχεται να αρνηθούν το αίτημά σας και ακόμη και αν γίνονται αποδεκτές, δεν έχουν καμία υποχρέωση να καταργήσουν τις πληροφορίες. Επιπλέον, δεν μπορούν να καταργήσουν τις αρνητικές πληροφορίες που σχετίζονται με τον αρχικό πιστωτή.
Ζητήστε αφαίρεση καλής θέλησης
Αν δεν είσαι’Δεν έχετε τα μέσα για να εξοφλήσετε το χρέος της απλήρωτης συλλογής, μπορείτε να δοκιμάσετε να στείλετε μια επιστολή καλής θέλησης, ζητώντας από τον συλλέκτη χρέους να συγχωρήσει το χρέος σας. Εάν το βρουν ότι εσείς’Είναι λογικά ανίκανοι να πληρώσουν λόγω ελαφρυντικών περιστάσεων, μπορεί να συμφωνήσουν να αφαιρέσουν το αρνητικό στοιχείο από την πιστωτική σας έκθεση και να κλείσουν το λογαριασμό συλλογής. [15] Όπως η πληρωμή για διαγραφές, δεν don’δεν πρέπει να καταργήσετε τις πληροφορίες συλλογής και μπορούν’t Κατάργηση των αρνητικών πληροφοριών που σχετίζονται με τον αρχικό λογαριασμό.
5. Ρυθμίστε ένα σχέδιο πληρωμής με τον οργανισμό συλλογής
Αν εσύ’Επανέλθησε με το χρέος της μη καταβληθείσας συλλογής, μία από τις καλύτερες στρατηγικές για την αντιμετώπισή του είναι να καλέσετε απευθείας την υπηρεσία συλλογής και να δείτε αν μπορείτε να καταλήξετε σε συμφωνία. Μπορεί να είναι ανοικτοί για τη διαπραγμάτευση ενός σχεδίου πληρωμής μαζί σας ή άλλου διακανονισμού χρέους που είναι ευκολότερη στον τραπεζικό σας λογαριασμό. Μπορεί να έχετε τη δυνατότητα να επιλέξετε να πληρώσετε με ένα μόνο κατ ‘αποκοπή ποσό ή με μηνιαίες πληρωμές στο πλαίσιο ενός σχεδίου δόσεων. [16]
Πόσο καιρό παραμένουν οι συλλογές στην πιστωτική σας έκθεση?
Οι λογαριασμοί συλλογής συνήθως παραμένουν στις πιστωτικές σας εκθέσεις για επτά χρόνια από την ημερομηνία που το αρχικό χρέος έγινε παραβατικό. [1]
Ακόμα κι αν το χρέος πέσει από την πιστωτική σας έκθεση, το χρωστάτε ακόμα. Ωστόσο, μετά το τέλος του καθεστώτος περιορισμών στο μη αμειβόμενο χρέος σας, οι πιστωτές μπορούν’σε μηνύσω. Η μερική πληρωμή μπορεί να επανεκκινήσει το καθεστώς περιορισμών σε ορισμένες πολιτείες. Ελέγξτε το καθεστώς των περιορισμών στην πολιτεία σας καθώς ποικίλλουν κατά το κράτος. [8]
Πώς να ελέγξετε δωρεάν την πιστωτική σας έκθεση
Θυμηθείτε, μπορείτε να ελέγξετε την πιστωτική σας έκθεση δωρεάν ετησίως στο ετήσιο CreditReport.Com, και λόγω της πανδημίας Covid, τα τρία σημαντικά γραφεία αναφοράς πιστώσεων (Experian, Equifax και Transunion) εξακολουθούν να προσφέρουν δωρεάν πιστωτικές αναφορές εβδομαδιαίως μέχρι το τέλος του 2023. Ορισμένα ιδρύματα που παρέχουν χρηματοπιστωτικές υπηρεσίες, όπως οι πιστωτικές κάρτες και οι τράπεζες, συνεργάζονται επίσης με τα πιστωτικά γραφεία για να προσφέρουν πρόσβαση σε δωρεάν πιστωτικά αποτελέσματα και εργαλεία παρακολούθησης πιστώσεων, ως μέρος των λογαριασμών σας μαζί τους, και αν εγγραφείτε για δωρεάν λογαριασμό, η Experian παρέχει δωρεάν πιστωτικό αποτέλεσμα.
Το να παρακολουθείτε την πίστωσή σας σας βοηθά να γνωρίζετε πού μπορεί να χρειαστεί να κάνετε βελτιώσεις. Αν εσύ’Αναζητώντας την πιστωτική επισκευή, μια πιστωτική αναφορά σάς ενημερώνει για το πού βρίσκεστε. Ακόμα κι αν έχετε κακή πίστωση ή ασχολείστε με το χρέος, Don’να παραιτηθώ – με τον σωστό οικονομικό σχεδιασμό και τις καλές συνήθειες, ένα καλό πιστωτικό αποτέλεσμα μπορεί να είναι ακριβώς γύρω από τη γωνία.
Αποποίηση ευθυνών: Το FICO είναι σήμα κατατεθέν της Fair Isaac Corporation στις Ηνωμένες Πολιτείες και σε άλλες χώρες.
Πηγές
- Ισορροπία. “Φορτίστε τις συχνές ερωτήσεις,” https: // www.ισορροπία.COM/Personal/Education/Credit/Report/Charge-Offs-FAQ/#. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Vantagescore®. “Ο αντίκτυπος του ιατρικού χρέους στις πιστωτικές εκθέσεις σας και στις πιστωτικές βαθμολογίες Vantagescore®,” https: // vantagescore.com/newsletter/the-spact-of-medical-debt-on-your-credit-reports-and-vantagescore-credit-scores-1/. Πρόσβαση στις 27 Οκτωβρίου 2022.
- FICO®. “7 Κοινές ερωτήσεις σχετικά με τις συλλογές και τις βαθμολογίες FICO®,” https: // www.Myfico.com/credit-education/blog/7-common-collection-questions. Πρόσβαση στις 27 Οκτωβρίου 2022.
- FICO®. “Πώς οι συλλογές επηρεάζουν την πίστωσή σας?” https: // www.Myfico.com/credit-egucation/FAQ/αρνητικές-easons/πρέπει να-i-pay-my-collections. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Φίκο. FICO Score 8 και γιατί υπάρχουν πολλαπλές εκδόσεις των βαθμολογιών FICO,” https: // www.Myfico.com/credit-education/credit-scores/fico-score-vversions. Πρόσβαση στις 27 Οκτωβρίου 2022.
- FICO®. “Κεφάλαιο 7 & 13: Πόσο καιρό θα παραμείνουν αρνητικές πληροφορίες στην πιστωτική μου έκθεση?” https: // www.Myfico.com/credit-egucation/FAQ/αρνητικές-reasons/how-long-αρνητικό-πληροφορία-remain-on-credit-report. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Εμπειρικός. “Equifax, experian και transunion στήριξη u.μικρό. Καταναλωτές με αλλαγές στην αναφορά χρέους ιατρικής συλλογής,” https: // www.exeriAnplc.COM/Media/Τελευταία νέα/2022/Equifax-Experian-and-Transunion-Support-US-Consumers με αλλαγές-σε-medical-collection-debt-reporting/. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Ομοσπονδιακή Επιτροπή Εμπορίου. “Συχνές ερωτήσεις συλλογής χρέους,” https: // καταναλωτής.FTC.Gov/άρθρα/χρέος-συλλογής-faqs. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Γραφείο οικονομικής προστασίας καταναλωτών. “Πώς μπορώ να λάβω ένα αντίγραφο των πιστωτικών μου αναφορών?” https: // www.καταναλωτική αποτυχία.gov/ask-cfpb/how-do-i-get-a-copy-of-my-credit-reports-en-5/. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Γραφείο οικονομικής προστασίας καταναλωτών. “Πώς μπορώ να αμφισβητήσω ένα σφάλμα στην πιστωτική μου έκθεση?” https: // www.καταναλωτική αποτυχία.gov/ask-cfpb/how-do-i-dispute-an-on-on-my-credit-report-en-314/. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Γραφείο οικονομικής προστασίας καταναλωτών. “Δείγμα επιστολής: Διαφωνία πιστωτικής έκθεσης,” https: // αρχεία.καταναλωτική αποτυχία.gov/f/documents/092016_cfpb__creditreportingsampleletter.PDF. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Ομοσπονδιακή Επιτροπή Εμπορίου. “Σφάλματα αμφισβήτησης στις πιστωτικές σας εκθέσεις,” https: // καταναλωτής.FTC.Gov/άρθρα/αμφισβητούμενα-σφάλματα-από-πίστωση-αναφορές. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Ομοσπονδιακή Επιτροπή Εμπορίου. “Νόμος περί δίκαιων πιστωτικών αναφορών,” https: // www.FTC.Gov/Νομική Βιβλιοθήκη/Περιήγηση/Καταστατικό/Fair-Credit-Reporting-Act. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Πύργος. “Πληρώστε για τη διαγραφή: Μάθετε για αυτή τη στρατηγική αφαίρεσης συλλογής,” https: // www.πύργος.COM/Advisor/Credit-Score/Pay-for-Delete/. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Πιστωτικό κάρμα. “Γράμματα καλής θέλησης: Τι πρέπει να ξέρετε,” https: // www.πίστωση.com/συμβουλή/i/goodwill-letter. Πρόσβαση στις 27 Οκτωβρίου 2022.
- Γραφείο οικονομικής προστασίας καταναλωτών. “Ποιος είναι ο καλύτερος τρόπος για να διαπραγματευτείτε έναν διακανονισμό με έναν συλλέκτη χρέους?” https: // www.καταναλωτική αποτυχία.Gov/ask-cfpb/what-is-the-best-way-to-negotiate-a-settlement-with-a-deb-collector-en-1447/. Πρόσβαση στις 27 Οκτωβρίου 2022.
Σχετικά με τον Συγγραφέα
Η Ana Gonzalez-Ribeiro, MBA, AFC® είναι ένας διαπιστευμένος οικονομικός σύμβουλος και ένας δίγλωσσος συγγραφέας και εκπαιδευτικός προσωπικής χρηματοδότησης αφιερωμένης στην παροχή βοήθειας στους πληθυσμούς που χρειάζονται οικονομική παιδεία και συμβουλευτική. Τα ενημερωτικά άρθρα της έχουν δημοσιευθεί σε διάφορα ειδησεογραφικά πρακτορεία και ιστότοπους όπως το Huffington Post, το Fidelity, το Fox Business News, το MSN και το Yahoo Finance. Ίδρυσε επίσης το προσωπικό οικονομικό και κίνητρο WWW.Ακρωτήριο.com και μεταφράζεται στα ισπανικά το βιβλίο, οικονομικές συμβουλές για το Blue Collar America από την Kathryn B. Χαουέρ, ΚΑΠ. Η Ana διδάσκει μαθήματα ισπανικής ή αγγλικής προσωπικής χρηματοδότησης για λογαριασμό του W!Το Πρόγραμμα SE (Εργασία για την Εκπαίδευση) έχει διδάξει εργαστήρια για μη κερδοσκοπικούς οργανισμούς στη Νέα Υόρκη.
Συντακτική πολιτική
Ο στόχος μας στον εαυτό μας είναι να παρέχουμε στους αναγνώστες τις τρέχουσες και αμερόληπτες πληροφορίες σχετικά με την πίστωση, την οικονομική υγεία και τα σχετικά θέματα. Αυτό το περιεχόμενο βασίζεται σε έρευνα και άλλα συναφή άρθρα από αξιόπιστες πηγές. Όλο το περιεχόμενο στο Self γράφεται από έμπειρους συνεισφέροντες στη βιομηχανία χρηματοδότησης και αναθεωρείται από διαπιστευμένο άτομο.
Γράφτηκε στις 27 Φεβρουαρίου 2023
Ο εαυτός είναι μια εκκίνηση που υποστηρίζεται από εγχείρημα που βοηθά τους ανθρώπους να οικοδομήσουν πίστωση και αποταμιεύσεις.
Αποποίηση ευθυνών: Ο εαυτός δεν παρέχει οικονομικές συμβουλές. Το περιεχόμενο αυτής της σελίδας παρέχει γενικές πληροφορίες για τους καταναλωτές και δεν προορίζεται για νομική, οικονομική ή κανονιστική καθοδήγηση. Το περιεχόμενο που παρουσιάζεται δεν αντικατοπτρίζει την άποψη των τραπεζών έκδοσης. Παρόλο που αυτές οι πληροφορίες μπορεί να περιλαμβάνουν αναφορές σε πόρους ή περιεχόμενο τρίτου μέρους, ο εαυτός δεν υποστηρίζει ούτε εγγυάται την ακρίβεια αυτών των πληροφοριών τρίτων μερών. Ο λογαριασμός Credit Builder, η πιστωτική κάρτα Self Visa® και οι συνδέσμοι πιστώσεων/ενοικίου επιπέδου είναι διαφημίσεις για αυτο -προϊόντα. Εξετάστε την ημερομηνία δημοσίευσης για τον εαυτό σας’το αρχικό περιεχόμενο και οποιοδήποτε συνδεδεμένο περιεχόμενο για να κατανοήσουν καλύτερα τα περιβάλλοντα τους.
Σχετικά Άρθρα
- Πόσο καιρό παραμένουν οι συλλογές στην πιστωτική σας έκθεση?
- Πώς να χτίσετε πίστωση
- Πώς να διαπραγματευτείτε το χρέος πιστωτικών καρτών
- Πώς να καθαρίσετε την πίστωσή σας σε 5 βήματα
- Πόσο καιρό παίρνει η πιστωτική επισκευή?
Η εξόφληση των συλλογών βελτιώνει το πιστωτικό αποτέλεσμα στον Καναδά?
Home \ Debt \ Αποσκοπώντας τις συλλογές Βελτιώστε το πιστωτικό αποτέλεσμα στον Καναδά?
Συμμετάσχετε εκατομμύρια καναδούς που έχουν ήδη εμπιστευτεί τα δάνεια του Καναδά

Πίνακας περιεχομένων προβολή
Η αντιμετώπιση του χρέους είναι δύσκολο. Και εάν εσύ’έχουν ασχοληθεί ποτέ με ένα χρέος που’Πωλούνται σε μια υπηρεσία συλλογών, γνωρίζετε το αποτέλεσμα που μπορεί να έχει στην πίστωσή σας. Εσείς’Το VE επίσης αναρωτήθηκε επίσης αν η αποβίβαση από συλλογές μπορεί να βελτιώσει τις πιστωτικές βαθμολογίες.
Το χρέος πωλείται σε μια υπηρεσία συλλογών όταν ένας δανειολήπτης είχε σταματήσει να κάνει πληρωμές. Ο στόχος είναι να αποκαταστήσουμε μερικά από τα χρήματα. Είτε για τον δανειστή είτε για τον Οργανισμό Συλλογών. Αυτό εξαρτάται από το ποιος κατέχει το χρέος.
Μόλις ο λογαριασμός σας είναι σε συλλογές, αυτό’θα πρέπει να σημειωθεί στην πιστωτική σας έκθεση, η οποία μπορεί να επηρεάσει τα πιστωτικά σας αποτελέσματα. Αν εσύ’Ανησυχείτε για έναν λογαριασμό σε συλλογές, σας προτείνουμε να ελέγξετε την πίστωσή σας χρησιμοποιώντας μια δωρεάν υπηρεσία όπως το CompareHub.
Η εξόφληση των συλλογών βελτιώνει το πιστωτικό αποτέλεσμα στον Καναδά?
Η πληρωμή του προσωπικού σας χρέους είναι καλό. Αλλά αν το χρέος σας πωλήθηκε σε μια υπηρεσία συλλογής, αποπληρώνοντας αυτόν τον λογαριασμό συλλογής’t αναγκαστικά σημαίνει ότι το πιστωτικό αποτέλεσμά σας θα βελτιωθεί αυτόματα. Ακόμη και αν αυτό το χρέος αποδοθεί και εγκατασταθεί, θα εμφανιστεί ακόμα στην πιστωτική σας έκθεση.
Σε αυτή την περίπτωση, οι δανειστές και οι πιστωτές θα εξακολουθούν να μπορούν να δουν τον λογαριασμό συλλογής, ο οποίος πιθανότατα θα επηρεάσει την απόφασή τους για το αν θα επεκτείνουν ή όχι την πίστωση σε εσάς. Και ακόμα κι αν έχετε εγκριθεί για δάνειο, εσείς’Θα χρεωθείτε πιθανώς υψηλότερο επιτόκιο.
Έχοντας πει όλα αυτά, αυτό’είναι σίγουρα μια καλή ιδέα να απαλλαγείτε από έναν λογαριασμό συλλογής στην πιστωτική σας έκθεση.
Τι συμβαίνει όταν πληρώνετε το χρέος των συλλογών σας?
Εάν πληρώσετε τον λογαριασμό συλλογής, τα πιστωτικά γραφεία θα πρέπει να ενημερώνονται από τον δανειστή. Μόλις αναφερθεί, ο λογαριασμός θα πρέπει να αναφέρεται ως καταβληθείσα.
Ένας λογαριασμός συλλογής μπορεί να παραμείνει στην πιστωτική σας έκθεση για έως και 7 χρόνια από την πρώτη χαμένη πληρωμή. Εάν εξοφλήσετε τον λογαριασμό πριν από την ολοκλήρωση αυτής της 7χρονης περιόδου, ενδέχεται να μην έχει τόσο αρνητικό αντίκτυπο στην πιστωτική σας έκθεση.
Πώς η πληρωμή των συλλογών βελτιώνει το πιστωτικό αποτέλεσμα στον Καναδά?
Όπως αναφέρθηκε προηγουμένως, ένας λογαριασμός συλλογής μπορεί να έχει αρνητικό αντίκτυπο στο πιστωτικό αποτέλεσμά σας, ακόμη και αν’έχει πληρωθεί. Οι λογαριασμοί συλλογής αναφέρονται στα σημαντικότερα πιστωτικά γραφεία στον Καναδά και σημειώνονται στην πιστωτική σας έκθεση. Όταν ένας λογαριασμός είναι σε συλλογές, ο λογαριασμός θα λάβει μια πιστοληπτική ικανότητα R9. Αυτή είναι η ίδια πιστοληπτική ικανότητα που παίρνετε όταν αρχειοθετήσετε για πτώχευση.
Αλλά το μέγεθος του αποτελέσματος ενός λογαριασμού συλλογής στο πιστωτικό αποτέλεσμά σας εξαρτάται από το μοντέλο βαθμολόγησης πιστωτικών. Για παράδειγμα, ορισμένα μοντέλα βαθμολόγησης πίστωσης ενδέχεται να μην λαμβάνουν υπόψη τους λογαριασμούς συλλογής κατά τον υπολογισμό της βαθμολογίας σας. Άλλα μοντέλα βαθμολόγησης πίστωσης ενδέχεται να αντιμετωπίζουν διαφορετικούς τύπους χρέους διαφορετικά, όπως οι λογαριασμοί πιστωτικών καρτών έναντι των δανείων payday.
Η έκταση του λογαριασμού συλλογής’Το αποτέλεσμα S στο πιστωτικό αποτέλεσμά σας εξαρτάται επίσης από το τι ήταν το πιστωτικό αποτέλεσμά σας πριν από την αποστολή του λογαριασμού σας σε συλλογές. Για παράδειγμα, εάν είχατε εξαιρετική πίστωση, το σκορ σας θα μπορούσε να μειωθεί δραστικά. Αλλά αν είχατε ήδη κακή πιστωτική βαθμολογία, το αποτέλεσμα μπορεί να μην είναι τόσο έντονο.
Επιπλέον, όσο περισσότερο παραμένει ο λογαριασμός συλλογής στην πιστωτική σας έκθεση, τόσο λιγότερο σοβαρή επηρεάζει συνήθως τα πιστωτικά σας αποτελέσματα.
Μιλήστε με έναν εμπειρογνώμονα χρέους
Πόσο καιρό παραμένουν οι συλλογές στην πιστωτική σας έκθεση?
Ένας λογαριασμός συλλογής θα παραμείνει στην πιστωτική σας έκθεση για έως και 7 χρόνια, είτε πληρώσατε το οφειλόμενο ποσό είτε όχι. Ως εκ τούτου, για 7 χρόνια, ο λογαριασμός μπορεί να επηρεάσει αρνητικά το πιστωτικό αποτέλεσμά σας – και επομένως οι πιθανότητές σας να λάβετε εγκεκριμένο για νέο δάνειο.
Από τη φωτεινή πλευρά, η επίδραση του λογαριασμού συλλογής σας συνήθως μειώνεται σταδιακά καθώς μεγαλώνει.
Μπορείτε να καταργήσετε μια συλλογή’Λογαριασμός από την πιστωτική σας έκθεση?
Ναι, μπορείτε να καταργήσετε μια καταχώρηση συλλογής από την πιστωτική σας έκθεση. Στην πραγματικότητα, συνιστάται ιδιαίτερα η απαλλαγή από αυτήν την καταχώρηση. Η κατοχή λογαριασμού συλλογής στην αναφορά σας μπορεί να μειώσει το πιστωτικό αποτέλεσμά σας, γεγονός που μπορεί να βλάψει τις πιθανότητές σας να εγκριθεί για πίστωση.
Για να εξαλείψετε τον λογαριασμό συλλογής σας από την πιστωτική σας έκθεση, εξετάστε μία από τις ακόλουθες επιλογές:
Έχει ψηφίσει το χρέος το καταστατικό των περιορισμών?
Ζητήστε από τον οργανισμό μια επιστολή για να επιβεβαιώσετε το όνομα του αρχικού πιστωτή, το οφειλόμενο ποσό και εάν το χρέος εξακολουθεί να βρίσκεται εντός του καθεστώτος περιορισμών στην επαρχία ή στην επικράτειά σας. Εάν το χρέος έχει ψηφίσει το καθεστώς περιορισμών, ο συλλέκτης χρέους μπορεί να αναλάβει πλέον νομικές ενέργειες. Επιπλέον, μετά από 6 – 7 χρόνια, ο λογαριασμός συλλογής σας πρέπει να καταργηθεί αυτόματα από την πιστωτική σας έκθεση.
Διαπραγματευτείτε με τον συλλέκτη χρέους σας
Εάν οι δύο πρώτες επιλογές δεν είναι εφικτές, σκεφτείτε έναν διακανονισμό χρέους για να εξαλείψετε το χρέος σας. Μια συμφωνία διακανονισμού χρέους περιλαμβάνει την επίλυση του χρέους σας με τους πιστωτές σας, πληρώνοντας λιγότερο από ό, τι οφείλετε. Ενώ αυτό μπορεί να μην καταργήσει απαραιτήτως τον λογαριασμό συλλογής από την πιστωτική σας έκθεση, θα το δείξει ότι αυτό’S πληρωμή, που μπορεί να είναι καλό για το πιστωτικό αποτέλεσμά σας.
Τι συμβαίνει αν δεν κάνεις’να πληρώσω το πρακτορείο συλλογής σας?
Εάν αποφασίσετε να μην πληρώσετε τα χρέη σας, ο πράκτορας συλλογής σας μπορεί να αποφασίσει να ασκήσει νομικές ενέργειες εναντίον σας. Εάν το κάνουν, ένας δικαστής θα μπορούσε να τους δώσει το δικαίωμα να γαρνίσουν τους μισθούς σας. Σημειώστε ότι υπάρχουν καταστατικά περιορισμοί στη συλλογή χρεών στον Καναδά. Σημαίνει, μετά από μια συγκεκριμένη περίοδο, ένας δανειστής ή ο οργανισμός συλλογής δεν μπορεί να ασκήσει νομικές ενέργειες εναντίον σας. Επιπλέον, οι λογαριασμοί στη συλλογή θα εξαφανιστούν από τον λογαριασμό σας μετά από 6 – 7 χρόνια.
Πώς να πληρώσετε τη συλλογή για να βελτιώσετε το πιστωτικό αποτέλεσμα στον Καναδά?
Υπάρχουν μερικοί διαφορετικοί τρόποι με τους οποίους μπορείτε να πληρώσετε τον λογαριασμό σας σε συλλογές. Οι τρεις πιο συνηθισμένες λύσεις είναι να πληρώσουν απλά το ποσό στο πλήρες, να καταλήξουμε σε ένα σχέδιο πληρωμής ή να διευθετήσουν το χρέος για λιγότερο από ό, τι οφείλετε.
Πληρώστε πλήρως
Αυτός είναι ένας από τους ευκολότερους τρόπους για να επιλύσετε γρήγορα το χρέος σας με έναν οργανισμό συλλογής. Η πλήρη πληρωμή μπορεί να βοηθήσει να απομακρύνετε το χρέος από την πλάτη σας αμέσως. Ωστόσο, μπορεί να είναι δύσκολο να ξύσετε αρκετά χρήματα για να συμβεί αυτό, ειδικά αν το χρέος είναι μεγάλο.
Δημιουργήστε ένα σχέδιο πληρωμής
Αυτή η επιλογή εξακολουθεί να καταβάλλεται το χρέος σας, αλλά για μεγαλύτερο χρονικό διάστημα και σε ένα πιο προσιτό πρόγραμμα. Αυτό θα εξασφαλίσει ότι το χρέος θα αποδοθεί, αλλά χωρίς να χρειάζεται να ξοδέψετε ολόκληρη την εξοικονόμηση ζωής σας για να το κάνετε αυτό. Εσείς και ο συλλέκτης χρέους σας θα πρέπει να καταλήξετε σε ένα τακτικό πρόγραμμα πληρωμών που θα λειτουργήσει και για τους δυο σας.
Διευθετήστε το χρέος
Το χρέος σας μπορεί να γίνει πολύ πιο εύκολο να εξοφλήσετε εάν είστε σε θέση να διευθετήσετε τα χρέη σας για λιγότερο από ό, τι χρωστάτε με τον πράκτορα συλλογής σας. Αυτό ουσιαστικά σημαίνει ότι συμφωνείτε να πληρώσετε μόνο ένα μέρος του χρέους για να το σκουπίσετε εντελώς. Γενικά, όσο μεγαλύτερο είναι το χρέος και όσο περισσότερο βρίσκεται σε συλλογές, τόσο μεγαλύτερη είναι η πιθανότητα ότι ο πράκτορας συλλογών θα είναι πρόθυμος να επιτύχει μια συμφωνία.
Πρόσθετη ανάγνωση
Πώς να ξεφύγετε από το χρέος με χαμηλό εισόδημα
Πώς να σταματήσετε την παρενόχληση συλλογής στον Καναδά
Πρέπει να απαντήσω σε μια κλήση συλλογής?
Κατώτατη γραμμή: Η πληρωμή των συλλογών μπορεί να βελτιώσει το πιστωτικό αποτέλεσμά σας στον Καναδά
Όπως αναφέρθηκε, η πληρωμή των συλλογών σας μπορεί να βελτιώσει το πιστωτικό αποτέλεσμά σας, ωστόσο, εξαρτάται σε μεγάλο βαθμό από το μοντέλο βαθμολόγησης πιστωτικών. Όταν πληρώνετε έναν λογαριασμό συλλογών, ο λογαριασμός θα αναφέρεται ως καταβληθεί στην πιστωτική σας έκθεση. Αυτό μπορεί να κάνει τις πιθανότητές σας να λάβετε δάνειο στο μέλλον υψηλότερο από ό, τι αν δεν ήταν πληρωμένο. Οι μελλοντικοί δανειστές θα προτιμούσαν να βλέπουν λογαριασμούς συλλογής πληρωμένων στην πιστωτική σας έκθεση από ό, τι οι μη καταβληθέντες.
Συχνές ερωτήσεις
Τι’η διαφορά μεταξύ ενός λογαριασμού συλλογής και μιας φόρτισης?
Μια χρέωση αναφέρεται σε έναν λογαριασμό που έχει διαγραφεί από τον δανειστή ως ζημιά. Μόλις συμβεί αυτό, ο λογαριασμός δεν συγκεντρώνει πλέον πρόσθετες χρεώσεις, αλλά μπορεί ακόμα να πωληθεί σε τρίτο μέρος (Ex: A Collection Agency). Με λογαριασμό συλλογής, ο αρχικός δανειστής πωλεί το χρέος σε μια υπηρεσία συλλογής για να συλλέξει το εκκρεμή χρέος από τον οφειλέτη. Εάν πληρώσετε το χρέος στον δανειστή πριν από την πώληση του λογαριασμού, ίσως μπορείτε να αποφύγετε να αναφερθεί ο λογαριασμός συλλογής στην πιστωτική σας έκθεση.
Τι πρέπει να κάνω εάν ο λογαριασμός μου έχει αποσταλεί λανθασμένα σε συλλογές?
Το πρώτο πράγμα που πρέπει να κάνετε είναι να φτάσετε στον δανειστή για να προσπαθήσετε να διορθώσετε την κατάσταση. Εναλλακτικά, μπορείτε να υποβάλετε διαφορά με το Γραφείο Πιστωτικής.
Θα μείνει για πάντα μια καταχώρηση συλλογής στην αναφορά μου για πάντα αν δεν κάνω’αμοιβή?
Όχι, ο λογαριασμός συλλογής σας δεν θα παραμείνει στην πιστωτική σας έκθεση για πάντα. Τελικά θα αφαιρεθεί από την αναφορά σας μετά από το απαιτούμενο χρονικό διάστημα που έχει περάσει, το οποίο είναι συνήθως 6-7 χρόνια.
Τι μπορεί να κάνει ένας οργανισμός συλλογής στον Καναδά?
Ένας οργανισμός συλλογής έχει το νόμιμο δικαίωμα να επικοινωνήσει μαζί σας για πληρωμή. Μπορούν επίσης να αναλάβουν νομικές ενέργειες εναντίον σας μεταφέροντας στο δικαστήριο. Εάν δεν είναι σε θέση να σας φτάσουν, μπορούν επίσης να αρχίσουν νόμιμα να καλέσουν τους φίλους, την οικογένεια και τους γείτονές σας. Αλλά μόνο για τα στοιχεία επικοινωνίας σας.
Κορυφαίες συντακτικές επιλογές
- Τι συμβαίνει με τους τραπεζικούς λογαριασμούς μετά το θάνατο στον Καναδά?
- Η εξόφληση των συλλογών βελτιώνει το πιστωτικό αποτέλεσμα στον Καναδά?
- Υπάρχουν προγράμματα απαλλαγής από το χρέος της ομοσπονδιακής κυβέρνησης?
- Φοιτητική συγχώρεση δανείου στον Καναδά
- Τι συμβαίνει με το χρέος των σπουδαστών σας αφού πεθάνετε
- Τι συμβαίνει με το χρέος σας όταν πεθάνετε?
- Τι είναι η συγχώρεση του χρέους στον Καναδά?
- Τι μπορεί να κάνει ένας οργανισμός συλλογής στον Καναδά?
- Τι συμβαίνει εάν σταματήσω να πληρώνω τον λογαριασμό μου στην πιστωτική κάρτα?
- Μισθός στον Καναδά
- Πώς να πείτε εάν ο συλλέκτης χρέους σας είναι απάτη
Προτεινόμενοι δανειστές
Λίζα Ρένι
Η Lisa εργάζεται ως προσωπικός συγγραφέας οικονομικών για περισσότερο από μια δεκαετία, δημιουργώντας μοναδικό περιεχόμενο που βοηθά στην εκπαίδευση των καναδικών καταναλωτών στις σφαίρες των ακινήτων, των υποθηκών, της επένδυσης και της οικονομικής υγείας. Για χρόνια, κράτησε την άδεια ακίνητης περιουσίας στο Τορόντο του Οντάριο πριν την παραδώσει για να συνεχίσει τη γραφή μέσα σε αυτό το πεδίο και τις συναφείς κόγχες. Η Λίζα είναι πολύ σοβαρή για τη διαχείριση έξυπνων χρημάτων και βοηθώντας τους άλλους να κάνουν το ίδιο.
Ειδικές προσφορές
Προσφορά υποθηκών
Μέχρι $ 1.500 μετρητά πίσω
Η Frank Mortgage είναι ο Καναδάς’S one-stop shop για υποθήκες. Πάρτε μέχρι 1.500 $ μετρητά πίσω στην υποθήκη σας.
Χρεωκοπημένος? Καταναλωτική πρόταση? Δημιουργήστε πίστωση τώρα
Μεγάλη μη εξασφαλισμένη πιστωτική κάρτα για πελάτες που βρίσκονται επί του παρόντος ή πρόσφατα εκφορτώθηκαν από μια πρόταση καταναλωτών ή πτώχευση.
Μην κάνετε πληρωμές μέχρι τον Ιούλιο*
Δώστε την ευελιξία του προϋπολογισμού σας αυτό το καλοκαίρι με προσωπικό δάνειο από τον συνεργάτη μας, Fairstone και Don’t Πληρώνουν μέχρι τον Ιούλιο.* Η προσφορά τελειώνει στις 31 Μαΐου.
Χωρίς ετήσια τέλη!
Κερδίστε 5% επιστροφή χρημάτων με το NEO
Κερδίστε ένα μέσο 5%¹ Cashback σε χιλιάδες συνεργάτες και τουλάχιστον 0.5%² Cashback Εγγυημένη με το NEO.
Περισσότερα από τους ειδικούς μας
Νόμπερτ’s gambit εξήγησε – πώς εξοικονομεί τα χρήματά σας από τα συνάλλαγμα συναλλάγματος
Από τη Λίζα Ρένι
Δημοσιεύθηκε στις 18 Μαΐου 2023
Το Gambit του Norbert είναι ένας νόμιμος τρόπος για να αποφύγετε την πληρωμή των τελών μετατροπής νομισμάτων. Τεντώνει το δολάριο σας είτε για επένδυση είτε για δαπάνες σε δολάρια ΗΠΑ.
Payday Loan Loic Relief: Σταματήστε τον κύκλο χρέους δανείου Payday
Αγωνίζεστε να εξοφλήσετε το χρέος δανείου payday? Ελέγξτε αυτές τις επιλογές ελάφρυνσης δανείων payday στον Καναδά.
Πώς υπολογίζεται η ασφάλιση στο σπίτι?
Αναρωτιέστε πώς υπολογίζεται η ασφάλιση στο σπίτι? Υπάρχουν πολλοί παράγοντες που χρησιμοποιούν οι ασφαλιστές. Μάθετε τι θα επηρεάσει τη δική σας.
Αύξηση ενοικίασης Βρετανικής Κολούμπια (π.Χ.)
Ο ιδιοκτήτης σας προσπαθεί να αυξήσει το ενοίκιο σας? Μάθετε πόσο και πότε μπορούν νόμιμα να αυξήσουν το ενοίκιο σας στο BC.

Πόσο είναι ο φόρος επί των πωλήσεων στα αυτοκίνητα στο Οντάριο?
Αναρωτιέμαι πόσο είναι ο φόρος επί των πωλήσεων στα αυτοκίνητα στο Οντάριο? Μάθετε πόσους φόρους πρέπει να πληρώσετε για νέα, χρησιμοποιημένα και ιδιωτικά αυτοκίνητα.
Τα 11 καλύτερα προγράμματα παραπομπής για να κερδίσουν χρήματα στον Καναδά 2023
Προγράμματα παραπομπής-φίλων, γνωστά και ως προγράμματα παραπομπής είναι ένας εύκολος τρόπος για να κερδίσετε επιπλέον χρήματα στον Καναδά. Στην πραγματικότητα, μπορεί να προσθέσει έως και 5.000 $ ή περισσότερα.
Μίσθωση vs. Freehold Properties: Γνωρίζετε τη διαφορά?
Μίσθωση VS Freehold Properties: Ξέρετε ποιο είναι το καλύτερο για εσάς? Φροντίστε να ζυγίζετε τα προνόμια και τα μειονεκτήματα κάθε τύπου ιδιοκτησίας.
Ποια είναι η πράξη του ιδιοκτήτη και του ενοικιαστή, Αλμπέρτα?
Είτε είστε ενοικιαστής είτε ιδιοκτήτης, θα πρέπει να κατανοήσετε τα δικαιώματά σας και τις ευθύνες σας στο πλαίσιο του ιδιοκτήτη και του ενοικιαστή στην Αλμπέρτα.
Αναγνωρίστηκε ως μία από τις κορυφαίες εταιρείες του Καναδά
Το Loans Canada, η αρχική πλατφόρμα σύγκρισης δανείων της χώρας, είναι υπερήφανη που αναγνωρίζεται ως μία από τις ταχύτερα αναπτυσσόμενες εταιρείες του Καναδά από Η σφαίρα και το ταχυδρομείο!
Γιατί να επιλέξετε Δάνεια του Καναδά?
Εφαρμόστε μία φορά &
Λάβετε πολλές προσφορές
Εξοικονόμηση χρόνου
Και τα χρήματα
Πάρτε το δωρεάν σας
Πιστωτικό αποτέλεσμα
Συμβουλές εμπειρογνωμόνων
Και συμβουλές
Δημιουργήστε πίστωση για μόλις $ 10/μήνα
Με την προπληρωμένη κάρτα του Koho μπορείτε να δημιουργήσετε ένα καλύτερο πιστωτικό αποτέλεσμα για μόλις $ 10/μήνα.
Δάνεια του Καναδά
170-1201 University Ave,
Τορόντο, ON, M5H 3B3
Αναζήτηση για λύση
Γρήγοροι σύνδεσμοι
Αλλα
Δωρεάν πιστωτικό αποτέλεσμα
Αποκτήστε το δωρεάν πιστωτικό αποτέλεσμα και ψωνίστε για τις καλύτερες τιμές του Καναδά με τα δάνεια του Καναδά
Ενημερωτικό δελτίο
Ξεκινήστε να λαμβάνετε δάνεια Canada News, προωθήσεις και προσφορές απευθείας στα εισερχόμενά σας.
Εμπιστευτικά και χωρίς κίνδυνο
Όλες οι διαβουλεύσεις και οι συνομιλίες με το Loans Canada και οι συνεργάτες του είναι εμπιστευτικές και χωρίς κινδύνους. Μιλήστε με έναν αξιόπιστο ειδικό σήμερα και δείτε πώς μπορούμε να σας βοηθήσουμε να επιτύχουμε πιο γρήγορα τους οικονομικούς σας στόχους. Τα δάνεια του Καναδά και οι συνεργάτες του δεν θα σας ζητήσουν ποτέ για προκαταβολή, προκαταβολές ή ασφαλιστικές πληρωμές για δάνειο. Τα δάνεια του Καναδά δεν είναι μεσίτης υποθηκών και δεν οργανώνουν ενυπόθηκα δάνεια ή κανένα άλλο είδος χρηματοπιστωτικής υπηρεσίας.
Όταν υποβάλλετε αίτηση για υπηρεσία δανείων, ο ιστότοπός μας αναφέρεται απλώς στο αίτημά σας σε εξειδικευμένους παρόχους τρίτων που μπορούν να σας βοηθήσουν στην αναζήτησή σας. Τα δάνεια Ο Καναδάς μπορεί να λάβει αποζημίωση από τις προσφορές που εμφανίζονται στον ιστότοπό του.
Παρέχετε μόνο τις πληροφορίες σας σε αξιόπιστες πηγές και γνωρίζετε τις απάτες ηλεκτρονικού ηλεκτρονικού “ψαρέματος” και τους κινδύνους που συνδέονται με αυτές, συμπεριλαμβανομένης της κλοπής ταυτότητας και της οικονομικής απώλειας. Τίποτα σε αυτόν τον ιστότοπο δεν αποτελεί επαγγελματικές και/ή οικονομικές συμβουλές.
Τα δεδομένα σας προστατεύονται και η σύνδεσή σας είναι κρυπτογραφημένη.
Δάνεια του Καναδά, της πρώτης πλατφόρμας σύγκρισης δανείων του έθνους
Η πληρωμή των συλλογών βελτιώνει το πιστωτικό σας αποτέλεσμα?
Χτυπήσατε ένα τραχύ οικονομικό έμπλαστρο και έπεσε πίσω στους λογαριασμούς σας. Στη συνέχεια, μετά από μερικούς μήνες από τους λογαριασμούς που βρίσκονται σε παραβατικό καθεστώς, μετατράπηκαν σε μια υπηρεσία συλλογής και αναφέρθηκαν στα μεγάλα πιστωτικά γραφεία. Αλλά τώρα, τα οικονομικά σας αρχίζουν να επιστρέφουν στην πορεία και εσείς’Σκεφτόμαστε να πληρώσουμε τον λογαριασμό συλλογής.
Είναι μια σοφή κίνηση και θα βελτιωθεί το πιστωτικό αποτέλεσμά σας? Φυσικά, εξαρτάται, αλλά πρέπει να γνωρίζετε ότι κέρδισαν οι λογαριασμοί συλλογής’να βελτιώσετε αναγκαστικά το πιστωτικό αποτέλεσμά σας αμέσως. Ωστόσο, η βαθμολογία σας θα μπορούσε να αρχίσει να βελτιώνεται με την πάροδο του χρόνου καθώς ο λογαριασμός συλλογής ηλικίας.
Δημοφιλείς εταιρείες πιστωτικών αποτελεσμάτων
328 κριτικές
Μάθετε για τις λύσεις πιστωτικής επισκευής με δυνατότητα AI που προσφέρονται από τους πιστωτικούς επαγγελματίες και πώς προγραμματίζετε μια δωρεάν διαβούλευση για τη βελτίωση των αποτελεσμάτων σας.
Οι πιστωτικοί επαγγελματίες θα σας βοηθήσουν να βελτιώσετε το πιστωτικό αποτέλεσμά σας αφαιρώντας ανακριβείς πιστωτικές πληροφορίες από τις εκθέσεις καταναλωτικής πίστωσης.
Μάθετε πώς να έχετε πρόσβαση στην πιστωτική σας έκθεση και να κατανοήσετε, να ελέγξετε και να βελτιώσετε τα πιστωτικά σας αποτελέσματα με την Experian Credit Reporting Agency.
Ελέγξτε την δωρεάν πιστωτική σας έκθεση και το πιστωτικό αποτέλεσμα της FICO, κατανοήστε, διαχειριστείτε και βελτιώστε την πίστωσή σας και προστατεύστε τα προσωπικά σας στοιχεία.
Μάθετε πώς μπορείτε να πάρετε μια ψηφιακή πιστωτική κάρτα στην εφαρμογή για κινητά σιτηρά, ανεξάρτητα από το πιστωτικό σας ιστορικό ή το πιστωτικό σας αποτέλεσμα.
Εσείς’είναι κάτι περισσότερο από το πιστωτικό σας αποτέλεσμα. Με σιτηρά, αυτό’είναι δυνατόν να αποκτήσετε πρόσβαση σε μια περιστρεφόμενη γραμμή πίστωσης που βασίζεται αποκλειστικά στην ταμειακή σας ροή.
Τι είναι οι συλλογές?
Οι συλλογές είναι λογαριασμοί που αντικατοπτρίζονται στην πιστωτική σας έκθεση που συνδέονται με μη καταβληθείσες υποχρεώσεις χρέους. Αυτοί οι λογαριασμοί είτε αποστέλλονται από τον αρχικό πιστωτή για συλλογή είτε πωλούνται για μέρος του τι’οφείλεται σε πρακτορείο συλλογής. Το’S επίσης κοινό για τους λογαριασμούς συλλογής για να αναπηδήσουν από την υπηρεσία σε πρακτορείο μέχρι να’Δεν είναι πλέον συλλεκτική ή η πληρωμή λαμβάνεται από τον οφειλέτη.
Παραμένουν στην πιστωτική σας έκθεση για έως επτά χρόνια από την ημερομηνία της πρώτης παραβατικότητας, όπως ορίζει ο νόμος περί δίκαιης πιστωτικής αναφοράς (FCRA). Αλλά το παράθυρο του χρόνου που είναι συλλεκτικό εξαρτάται από το είδος του χρέους που έχετε, όπου ζείτε και από τους αντίστοιχους νόμους σε αυτό το κράτος.
Πώς το χρέος στις συλλογές επηρεάζει το πιστωτικό σας αποτέλεσμα
Οι λογαριασμοί συλλογής μπορούν να επηρεάσουν δραστικά το πιστωτικό σας αποτέλεσμα. Σε ορισμένες περιπτώσεις, οι καταναλωτές βλέπουν μια βουτιά μέχρι 100 πόντους. Ο αντίκτυπος εξαρτάται από το πιστωτικό αποτέλεσμά σας πριν προστεθεί η συλλογή – η πτώση είναι συνήθως υψηλότερη για άτομα με καλές ή εξαιρετικές πιστωτικές βαθμολογίες.
Εάν πληρώσετε τις συλλογές για να βελτιώσετε το πιστωτικό σας αποτέλεσμα?
Το’δεν είναι ποτέ κακή ιδέα να εξοφλήσετε τις συλλογές αν’για τα χρέη που οφείλετε πραγματικά. Εκεί’S Μια απομακρυσμένη ευκαιρία το πιστωτικό αποτέλεσμά σας με νεότερα μοντέλα βαθμολόγησης θα μπορούσε να βελτιωθεί καθώς ορισμένοι λογαριασμοί συλλογής που έχουν παραβλέψει. Ωστόσο, τα παλαιότερα μοντέλα βαθμολόγησης που χρησιμοποιούνται από τους περισσότερους δανειστές και πιστωτές όταν λαμβάνουν πιστωτικές αποφάσεις δεν αγνοούν τους λογαριασμούς συλλογής, ακόμη και αν’επανέφερε.
Ακόμα, θα πρέπει να εξετάσετε το ενδεχόμενο να διευθετήσετε ή να πληρώσετε τι’οφείλεται, καθώς υπάρχουν και άλλα οφέλη που μπορούν να προκύψουν από αυτό. Περισσότερα για αυτό σύντομα. H2 – Κατά την πληρωμή των συλλογών μπορεί να σας βοηθήσει
Αποφύγετε τη νομική ενέργεια
Ο οργανισμός συλλογής θα μπορούσε να σας μηνύσει στο δικαστήριο για να ανακτήσετε τι’οφείλεται αν δεν πληρώσετε αυτό που οφείλεται. Αντίθετα, η εξόφληση ή η διευθέτηση του λογαριασμού σας βοηθά να αποφύγετε τη νομική δράση και τα δικαστικά έξοδα.
Αποφύγετε πρόσθετους τόκους και αμοιβές
Οι λογαριασμοί συλλογής που παραμένουν απλήρωτοι για μεγάλο χρονικό διάστημα συχνά συγκεντρώνουν πρόσθετα ενδιαφέρον και τέλη.


