


Apakah melunasi koleksi meningkatkan skor kredit?
Apakah melunasi koleksi meningkatkan skor kredit Anda
Menerapkan
Berapa banyak poin yang akan meningkat skor kredit saya ketika saya melunasi koleksi?
Sekilas: Jika Anda memiliki pengumpulan utang pada laporan kredit Anda, itu dapat menurunkan skor kredit Anda dengan 110 poin. Anda mungkin kehilangan lebih banyak poin jika skor Anda tinggi saat Anda memulai tahun dengan skor kredit yang baik.
Salah satu tanda vital stabilitas keuangan Anda adalah skor kredit Anda. Itu segera menunjukkan pemberi pinjaman seberapa bertanggung jawab Anda memanfaatkan kredit. Semakin tinggi skor kredit Anda, semakin mudah untuk mendapatkan pinjaman tambahan atau jalur kredit. Skor kredit yang lebih tinggi mungkin memberi Anda tingkat bunga terendah yang dapat diakses saat Anda mengajukan pinjaman.
Di sisi lain, ada beberapa hal dasar yang dapat menurunkan skor kredit Anda. Salah satunya adalah memiliki akun dalam koleksi. Tapi seberapa banyak membayar akun dalam pengumpulan bantuan meningkatkan skor kredit Anda? Mari kita cari tahu.
Apakah melunasi akun pengumpulan mempengaruhi skor kredit Anda?
Efek membayar akun pengumpulan secara penuh tidak menghilang secara instan. Anda harus menunggu sampai mencapai periode pembatasan, yang kira -kira tujuh tahun bahkan sebelum dihapus dari riwayat kredit Anda. Untungnya, data yang lebih lama memiliki sedikit atau tidak ada pengaruh pada skor kredit Anda.
Misalkan Anda curiga Anda memiliki akun pengumpulan yang salah di laporan kredit Anda. Dalam hal ini, Anda memiliki kesempatan untuk menantang informasi dengan perusahaan kredit dan memperbaikinya atau dihapus jika terbukti salah. Ketentuan ini mencakup koleksi serta elemen apa pun pada laporan kredit Anda yang menurut Anda mungkin salah.
Seperti yang sudah kami nyatakan, jika Anda memiliki akun pengumpulan yang dikonfirmasi pada laporan kredit Anda, itu tidak akan dihapus sampai setelah tujuh tahun. Meskipun umumnya tidak disarankan, Anda dapat melampirkan pernyataan konsumen singkat ke laporan kredit Anda yang menguraikan koleksi dan menceritakan sisi cerita Anda.
Manfaat melunasi koleksi
Meskipun skor kredit Anda tidak akan meningkat secara otomatis saat Anda melunasi koleksi Anda, ada manfaat tertentu untuk itu:
- Untuk pembayaran kartu medis atau kredit yang sudah lewat, Anda menghindari gugatan penagihan utang.
- Anda tidak perlu membayar biaya bunga penagih utang. Penagih utang memperoleh dan menjual akun sepanjang waktu, dan mereka dapat terus membebankan biaya dan bunga atas akun yang telah mereka beli.
- Catatan kredit Anda dapat ditampilkan “diselesaikan” atau “dibayar penuh.”Pemberi pinjaman yang mempertimbangkan riwayat kredit Anda dan skor kredit Anda mungkin terpengaruh secara positif oleh label -label ini. Seorang individu yang membayar akun yang telah ditunggu secara signifikan dibandingkan dengan seseorang yang tidak menunjukkan disiplin keuangan dan stabilitas yang lebih besar.
- Manfaatkan Metodologi Skor FICO® baru. Meskipun FICO 9 sedang bertahap secara bertahap, sebagian besar pemberi pinjaman pada akhirnya akan menggunakannya. Tagihan medis diberikan lebih sedikit berat dalam pendekatan ini, sedangkan akun berbayar dalam koleksi sepenuhnya diabaikan.
Tiga cara untuk menghilangkan akun koleksi dari skor kredit Anda
Pertama, Anda harus mendapatkan laporan kredit dari masing -masing dari tiga agen pelaporan kredit terkemuka: Equifax, Experian, dan TransUnion. Beri tahu hanya satu atau dua biro tentang koleksi. Anda dapat mencoba berbagai metode untuk menghapus koleksi dari akun Anda, beberapa di antaranya akan lebih sukses daripada yang lain. Kami akan melalui masing -masing kemungkinan ini secara rinci di bawah ini.
Namun, perlu diingat bahwa hasil dari berbagai strategi berbeda dan bahwa tidak setiap pelanggan akan melihat hasil yang sama. Tetapi selalu layak untuk dilihat karena skor kredit Anda dapat meningkat sebagai konsekuensinya.
Surat “Pay for Delete”
Jika Anda berbicara dengan agensi dan pemberi pinjaman, mereka mungkin bersedia menghapus akun koleksi. Surat Pay-for-Delete, yang merupakan permintaan formal untuk memiliki tanda yang tidak menguntungkan yang dihapus sebagai imbalan uang tunai, adalah salah satu metode tersebut.
Agen penagihan disewa oleh kreditor asli atau pemberi pinjaman untuk mengumpulkan pembayaran atas hutang. Mereka dibayar sebagian dari uang yang diterima. Ini menyiratkan bahwa surat bayar-untuk-ulang harus memberikan jumlah lebih dari biaya yang diberikan oleh pemberi pinjaman agar akun Anda dianggap sebagai insentif.
Informasi berikut harus dimasukkan dalam surat bayar-untuk-ulang Anda:
- Jumlah pembayaran
- Persyaratan negosiasi
- tanggal
Pastikan untuk selalu mendapatkan bukti perjanjian kreditor secara tertulis sebelum melanjutkan. Kerjakan pekerjaan rumah Anda dan pelajari cara menggunakan surat bayar-untuk-kembali sebagai strategi tawar-menawar jika Anda ingin tahu lebih banyak atau ingin kop surat untuk digunakan.
Surat Pay-For-Delete tidak diterima oleh semua pemberi pinjaman. Kebanyakan bank dan kreditor besar tidak mau bernegosiasi.
Penghapusan Goodwill
Anda dapat mencoba menyusun surat niat baik ke kreditor asli jika Anda sudah memiliki skor kredit yang baik secara keseluruhan dengan hanya satu catatan negatif tunggal. Ini adalah permohonan untuk entri negatif pada laporan kredit Anda untuk dihapus sebagai isyarat niat baik. Pemberi pinjaman ingin membantu Anda, terutama jika Anda telah menjadi pelanggan jangka panjang dengan sejarah positif.
Tentukan periode Anda memiliki akun dengan kreditor dan bahwa Anda ingin mempertahankan akun Anda dengan reputasi baik. Jelaskan bagaimana catatan kredit Anda menguntungkan dan bagaimana pembayaran keterlambatan Anda hanyalah insiden yang terisolasi.
Akhirnya, sebagai isyarat niat baik, secara formal jelaskan keinginan Anda untuk penyesuaian item baris pada laporan kredit Anda.
Membantah koleksi
Anda memiliki hak untuk menantang entri yang salah, bias, atau tidak berdasar pada laporan kredit Anda.
Apakah melunasi koleksi meningkatkan skor kredit Anda
Menerapkan
Berapa banyak poin yang akan meningkat skor kredit saya ketika saya melunasi koleksi?
Sekilas: Jika Anda memiliki pengumpulan utang pada laporan kredit Anda, itu dapat menurunkan skor kredit Anda dengan 110 poin. Anda mungkin kehilangan lebih banyak poin jika skor Anda tinggi saat Anda memulai tahun dengan skor kredit yang baik.
Salah satu tanda vital stabilitas keuangan Anda adalah skor kredit Anda. Itu segera menunjukkan pemberi pinjaman seberapa bertanggung jawab Anda memanfaatkan kredit. Semakin tinggi skor kredit Anda, semakin mudah untuk mendapatkan pinjaman tambahan atau jalur kredit. Skor kredit yang lebih tinggi mungkin memberi Anda tingkat bunga terendah yang dapat diakses saat Anda mengajukan pinjaman.
Di sisi lain, ada beberapa hal dasar yang dapat menurunkan skor kredit Anda. Salah satunya adalah memiliki akun dalam koleksi. Tapi seberapa banyak membayar akun dalam pengumpulan bantuan meningkatkan skor kredit Anda? Membiarkan’s Cari tahu.
Daftar isi
Apakah melunasi akun pengumpulan mempengaruhi skor kredit Anda?
Efek membayar akun pengumpulan secara penuh tidak menghilang secara instan. Anda harus menunggu sampai mencapai periode pembatasan, yang kira -kira tujuh tahun bahkan sebelum dihapus dari riwayat kredit Anda. Untungnya, data yang lebih lama memiliki sedikit atau tidak ada pengaruh pada skor kredit Anda.
Misalkan Anda curiga Anda memiliki akun pengumpulan yang salah di laporan kredit Anda. Dalam hal ini, Anda memiliki kesempatan untuk menantang informasi dengan perusahaan kredit dan memperbaikinya atau dihapus jika terbukti salah. Ketentuan ini mencakup koleksi serta elemen apa pun pada laporan kredit Anda yang menurut Anda mungkin salah.
Seperti yang sudah kami nyatakan, jika Anda memiliki akun pengumpulan yang dikonfirmasi pada laporan kredit Anda, itu tidak akan dihapus sampai setelah tujuh tahun. Meskipun umumnya tidak disarankan, Anda dapat melampirkan pernyataan konsumen singkat ke laporan kredit Anda yang menguraikan koleksi dan menceritakan sisi cerita Anda.
Manfaat melunasi koleksi
Meskipun skor kredit Anda tidak akan meningkat secara otomatis saat Anda melunasi koleksi Anda, ada manfaat tertentu untuk itu:
- Untuk pembayaran kartu medis atau kredit yang sudah lewat, Anda menghindari gugatan penagihan utang.
- Kamu don’T harus membayar penagih utang’biaya bunga. Penagih utang memperoleh dan menjual akun sepanjang waktu, dan mereka dapat terus membebankan biaya dan bunga atas akun yang telah mereka beli.
- Catatan kredit Anda mungkin ditampilkan “mapan” atau “dibayar penuh.” Pemberi pinjaman yang mempertimbangkan riwayat kredit Anda dan skor kredit Anda mungkin terpengaruh secara positif oleh label -label ini. Seorang individu yang membayar akun yang telah ditunggu secara signifikan dibandingkan dengan seseorang yang tidak menunjukkan disiplin keuangan dan stabilitas yang lebih besar.
- Manfaatkan Metodologi Skor FICO® baru. Meskipun FICO 9 sedang bertahap secara bertahap, sebagian besar pemberi pinjaman pada akhirnya akan menggunakannya. Tagihan medis diberikan lebih sedikit berat dalam pendekatan ini, sedangkan akun berbayar dalam koleksi sepenuhnya diabaikan.
Tiga cara untuk menghilangkan akun koleksi dari skor kredit Anda
Pertama, Anda harus mendapatkan laporan kredit dari masing -masing dari tiga agen pelaporan kredit terkemuka: Equifax, Experian, dan TransUnion. Beri tahu hanya satu atau dua biro tentang koleksi. Anda dapat mencoba berbagai metode untuk menghapus koleksi dari akun Anda, beberapa di antaranya akan lebih sukses daripada yang lain. Kami’Ll akan melalui masing -masing kemungkinan ini secara rinci di bawah ini.
Namun, perlu diingat bahwa hasil dari berbagai strategi berbeda dan bahwa tidak setiap pelanggan akan melihat hasil yang sama. Tetapi selalu layak untuk dilihat karena skor kredit Anda dapat meningkat sebagai konsekuensinya.
”Bayar untuk Hapus” Surat
Jika Anda berbicara dengan agensi dan pemberi pinjaman, mereka mungkin bersedia menghapus akun koleksi. Surat Pay-for-Delete, yang merupakan permintaan formal untuk memiliki tanda yang tidak menguntungkan yang dihapus sebagai imbalan uang tunai, adalah salah satu metode tersebut.
Agen penagihan disewa oleh kreditor asli atau pemberi pinjaman untuk mengumpulkan pembayaran atas hutang. Mereka dibayar sebagian dari uang yang diterima. Ini menyiratkan bahwa surat bayar-untuk-ulang harus memberikan jumlah lebih dari biaya yang diberikan oleh pemberi pinjaman agar akun Anda dianggap sebagai insentif.
Informasi berikut harus dimasukkan dalam surat bayar-untuk-ulang Anda:
- Jumlah pembayaran
- Persyaratan negosiasi
- tanggal
Pastikan untuk selalu mendapatkan bukti kreditor’Perjanjian S secara tertulis sebelum melanjutkan. Kerjakan pekerjaan rumah Anda dan pelajari cara menggunakan surat bayar-untuk-kembali sebagai strategi tawar-menawar jika Anda ingin tahu lebih banyak atau ingin kop surat untuk digunakan.
Surat Pay-For-Delete tidak diterima oleh semua pemberi pinjaman. Kebanyakan bank dan kreditor besar’t mau bernegosiasi.
Penghapusan Goodwill
Anda dapat mencoba menyusun surat niat baik ke kreditor asli jika Anda sudah memiliki skor kredit yang baik secara keseluruhan dengan hanya satu catatan negatif tunggal. Dia’S Permohonan untuk entri negatif pada laporan kredit Anda untuk dihapus sebagai isyarat Goodwill. Pemberi pinjaman ingin membantu Anda, terutama jika Anda’ve menjadi pelanggan jangka panjang dengan sejarah positif.
Tentukan periode Anda memiliki akun dengan kreditor dan bahwa Anda ingin mempertahankan akun Anda dengan reputasi baik. Jelaskan bagaimana catatan kredit Anda menguntungkan dan bagaimana pembayaran keterlambatan Anda hanyalah insiden yang terisolasi.
Akhirnya, sebagai isyarat niat baik, secara formal jelaskan keinginan Anda untuk penyesuaian item baris pada laporan kredit Anda.
Membantah koleksi
Anda memiliki hak untuk menantang entri yang salah, bias, atau tidak berdasar pada laporan kredit Anda dengan agen pelaporan kredit, pemberi pinjaman, atau biro kredit. Biro Kredit bertugas melihat kesalahan.
Anda mungkin juga dapat menghapus akun dari laporan Anda jika tidak dapat dikonfirmasi, yang akan meningkatkan skor kredit Anda.
Beginilah cara Anda dapat mengajukan keluhan tentang akun koleksi:
- Periksa laporan kredit Anda untuk kesalahan apa pun. Anda memiliki hak untuk memperebutkan kesalahan apa pun, termasuk nama, tanggal, kesalahan ketik, dan saldo yang belum dibayar.
- Meminta agar agen koleksi memverifikasi klaim secara tertulis. Anda harus menjelaskan dalam pernyataan Anda bahwa Anda ingin agen penagihan mengkonfirmasi bahwa kredit yang Anda berutang adalah milik Anda. Jika mereka tidak dapat melakukannya, beri tahu mereka bahwa Anda ingin akun dihapus dari laporan kredit Anda.
- Jika ragu, jangan ragu untuk menghubungi seorang profesional. Dia’tidak mudah untuk membantah koleksi atau bentuk barang negatif lainnya. Ini mungkin mengintimidasi dan membuat stres bagi banyak orang. Dalam situasi seperti itu, mungkin demi kepentingan terbaik Anda untuk mengambil saran profesional dari agen perbaikan kredit.
- Simpan catatan ketidaksepakatan Anda, dan jelaskan dalam pernyataan Anda bahwa Anda mengharapkan jawaban dari biro kredit dalam waktu 30 hari.
Durasi untuk akun koleksi mana yang tetap ada di laporan kredit Anda
Menurut Fair Credit Reporting Act (FCRA), item negatif yang dicatat oleh kreditor dapat tetap ada di laporan kredit Anda selama hampir tujuh setengah tahun.
Bahkan jika Anda sudah memiliki alasan untuk menantang pengumpulan utang pada laporan kredit Anda sebagai salah atau tidak dikonfirmasi, kemungkinan besar akan tetap ada pada laporan kredit Anda untuk periode penuh.
Berapa banyak akun koleksi yang dapat mempengaruhi skor kredit Anda
Setiap kali koleksi muncul di laporan kredit Anda, itu dapat menurunkan skor kredit Anda sekitar 110 poin, membawanya dari adil menjadi buruk. Anda mungkin kehilangan lebih banyak poin jika skor kredit Anda tinggi untuk memulai.
Pemberi pinjaman potensial akan tahu bahwa Anda telah default dengan pinjaman dan bahwa Anda dapat mewakili risiko yang sama jika mereka membiarkan Anda meminjam uang melalui mereka.
Baca selengkapnya
- Cara menghapus koleksi berbayar dari laporan kredit
- Cara Disetujui untuk Ponsel Dengan Kredit Buruk
- Cara Memeriksa Skor Kredit Anda Tanpa SSN
- Cara menghapus pembayaran terlambat dari laporan kredit
- Mengapa skor kredit saya turun ketika tidak ada yang berubah?
- Seberapa akurat kredit karma?
- Bisakah Anda ditolak pekerjaan karena kredit buruk?
Kesimpulan
Sebagai masalah hukum, sebagian besar data kredit negatif, terutama koleksi, harus dihapus dari laporan kredit Anda di beberapa titik. Oleh karena itu, adalah keuntungan terbaik Anda untuk menyelesaikan atau menghapus hutang sesegera mungkin. Mengenakan’t lupa bahwa sistem penilaian kredit yang lebih baru tidak menganggap koleksi nol-balance sama kerasnya dengan model penilaian kredit yang lebih tua.
Butuh pinjaman? Dapatkan satu dari 3 langkah sederhana
Jika Anda mempertimbangkan untuk mengajukan pinjaman pribadi, cukup ikuti 3 langkah sederhana ini.
Menerapkan
Berlaku online untuk jumlah pinjaman yang Anda butuhkan. Kirim dokumentasi yang diperlukan dan berikan aplikasi terbaik Anda. Aplikasi yang lebih kuat mendapatkan penawaran pinjaman yang lebih baik.
Menerima
Jika aplikasi Anda memenuhi kriteria kelayakan, pemberi pinjaman akan menghubungi Anda sehubungan dengan aplikasi Anda. Berikan informasi tambahan jika diperlukan. Segera Anda’ll memiliki penawaran pinjaman Anda. Beberapa pemberi pinjaman mengirim surat promes dengan penawaran pinjaman Anda. Tanda tangani dan kembalikan catatan itu jika Anda ingin menerima penawaran pinjaman.
Membayar kembali
Pinjaman kemudian dicairkan ke u Anda.S. Rekening bank dalam jumlah hari yang wajar (beberapa pemberi pinjaman akan secepat 2-3 hari kerja). Sekarang Anda perlu mengatur metode pembayaran Anda. Anda dapat memilih metode autopay online untuk membantu Anda membayar tepat waktu setiap bulan.

Tentang panggung
Stilt memberikan pinjaman kepada siswa internasional dan profesional yang bekerja di U.S. (F-1, opt, h-1b, o-1, l-1, pemegang visa TN) dengan harga lebih rendah dari pemberi pinjaman lainnya. Stilt berkomitmen untuk membantu imigran membangun masa depan finansial yang lebih baik.
Kami mengambil pendekatan penjaminan holistik untuk menentukan suku bunga Anda dan memastikan Anda mendapatkan tingkat serendah mungkin.
Pelajari apa yang orang lain katakan tentang kami di google, yelp, dan facebook atau kunjungi kami di https: // www.jangkungan.com. Jika Anda memiliki pertanyaan, kirim email kepada kami di [email yang dilindungi]
Frank Gogol
SAYA’M sangat percaya bahwa informasi adalah kunci kebebasan finansial. Di blog Stilt, saya menulis tentang topik -topik kompleks – seperti keuangan, imigrasi, dan teknologi – untuk membantu imigran memanfaatkan sebagian besar kehidupan mereka di U di U.S. Konten dan merek kami telah ditampilkan di Forbes, TechCrunch, VentureBeat, dan banyak lagi.
Apakah melunasi koleksi meningkatkan skor kredit Anda?
Saat Anda tidak’t Membayar tagihan pada tanggal jatuh tempo, akun Anda dianggap nakal. Setelah jumlah waktu tertentu, biasanya sekitar 120 hingga 180 hari setelah pembayaran pertama atau keterlambatan Anda, pemberi pinjaman dapat menagihnya dan mengirimkannya ke agen penagihan utang, yang kemudian mencoba mengumpulkan hutang Anda yang belum dibayar. [1]
Dalam panduan ini, kami menjelaskan bagaimana melunasi akun pengumpulan dapat meningkatkan skor kredit Anda, tergantung pada model penilaian kredit dan jenis hutang yang Anda miliki. Kami juga membahas bagaimana akun koleksi memengaruhi skor kredit Anda dan menyarankan cara untuk melunasi hutang Anda ke agen penagihan.
Apakah Koleksi Membayar Meningkatkan Skor Kredit Anda?
Membayar akun pengumpulan Anda dapat meningkatkan skor kredit Anda jika model penilaian kredit berikut digunakan:
- FICO® SCORE 8
- FICO® SCORE 9
- FICO® SCORE 10
- Vantagescore® 3.0
- Vantagescore® 4.0 [2], [3]
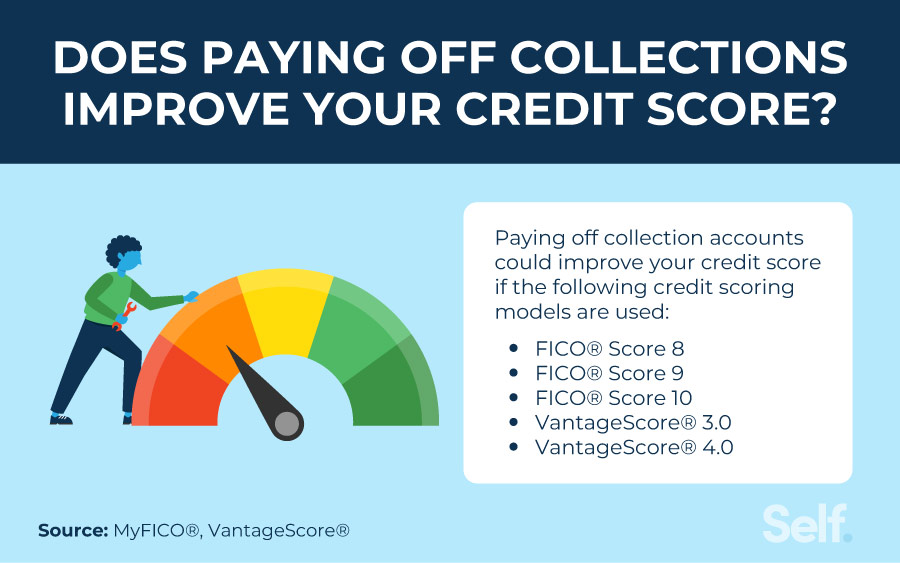
Bagaimana koleksi berbayar berdampak pada skor kredit Anda tergantung pada model penilaian kredit yang digunakan pemberi pinjaman, jenis hutang yang Anda lunasi dan riwayat kredit unik Anda. [3], [4] Misalnya, jika pemberi pinjaman menggunakan skor FICO® 8 atau lebih dari VantageScore®, melunasi koleksi mungkin tidak memiliki dampak positif pada skor kredit Anda. [2], [5]
Di Sini’S a rincian tentang bagaimana akun pengumpulan dapat memengaruhi skor kredit Anda berdasarkan beberapa model penilaian kredit yang paling umum:
- Dapat melihat akun pengumpulan pihak ketiga yang dibayar dan tidak dibayar secara negatif
- Mengabaikan akun pengumpulan pihak ketiga dengan jumlah asli kurang dari $ 100
- Mengabaikan akun pengumpulan pihak ketiga yang dibayar penuh
- Hutang medis memiliki dampak yang lebih sedikit daripada jenis koleksi lainnya
- Mengabaikan semua akun koleksi yang dibayar penuh.
- Membedakan koleksi medis dari jenis akun koleksi lainnya.
- Memiliki lebih sedikit dampak pada koleksi tersebut relatif terhadap jenis koleksi lainnya.
Secara umum, rekening koleksi tetap di laporan kredit Anda hingga tujuh tahun, bahkan ketika mereka’kembali terbayar penuh. Itu berarti bahwa koleksi berbayar dapat terus melukai kelayakan kredit Anda untuk jangka waktu itu. Namun, dampak akun pengumpulan pada skor Anda berkurang seiring waktu. [6]
Dalam model penilaian kredit yang lebih baru, utang medis diperlakukan berbeda dari jenis utang lainnya. Pada Maret 2022, utang medis yang belum dibayar menang’t muncul di laporan kredit Anda selama satu tahun (meningkat dari enam bulan), memberi Anda lebih banyak waktu untuk mengatasi hutang Anda.
Selain itu, pada paruh pertama tahun 2023, tiga biro kredit utama – Equifax, Experian dan TransUnion – tidak akan lagi termasuk utang medis yang belum dibayar di bawah $ 500 pada laporan kredit Anda, dan hutang pengumpulan medis tidak akan lagi diperhitungkan terhadap Anda. [7]
Manfaat melunasi akun pengumpulan
Meskipun mungkin tidak ada dorongan langsung untuk skor kredit Anda, melunasi akun koleksi secara keseluruhan bermanfaat untuk keuangan pribadi Anda. Beberapa manfaat merawat koleksi yang belum dibayar meliputi:
- Menghindari gugatan dari agen penagihan utang atau kreditor asli
- Meminimalkan biaya bunga dan biaya lain yang terkait dengan saldo Anda
- Menghindari pemotongan upah [8]
- Meningkatkan peluang Anda untuk mendapatkan pinjaman di masa depan dan jalur kredit [4]
Bagaimana melunasi hutang dalam koleksi
Jika kamu’siap untuk melunasi hutang koleksi Anda, berikut adalah langkah -langkah yang dapat Anda ambil.
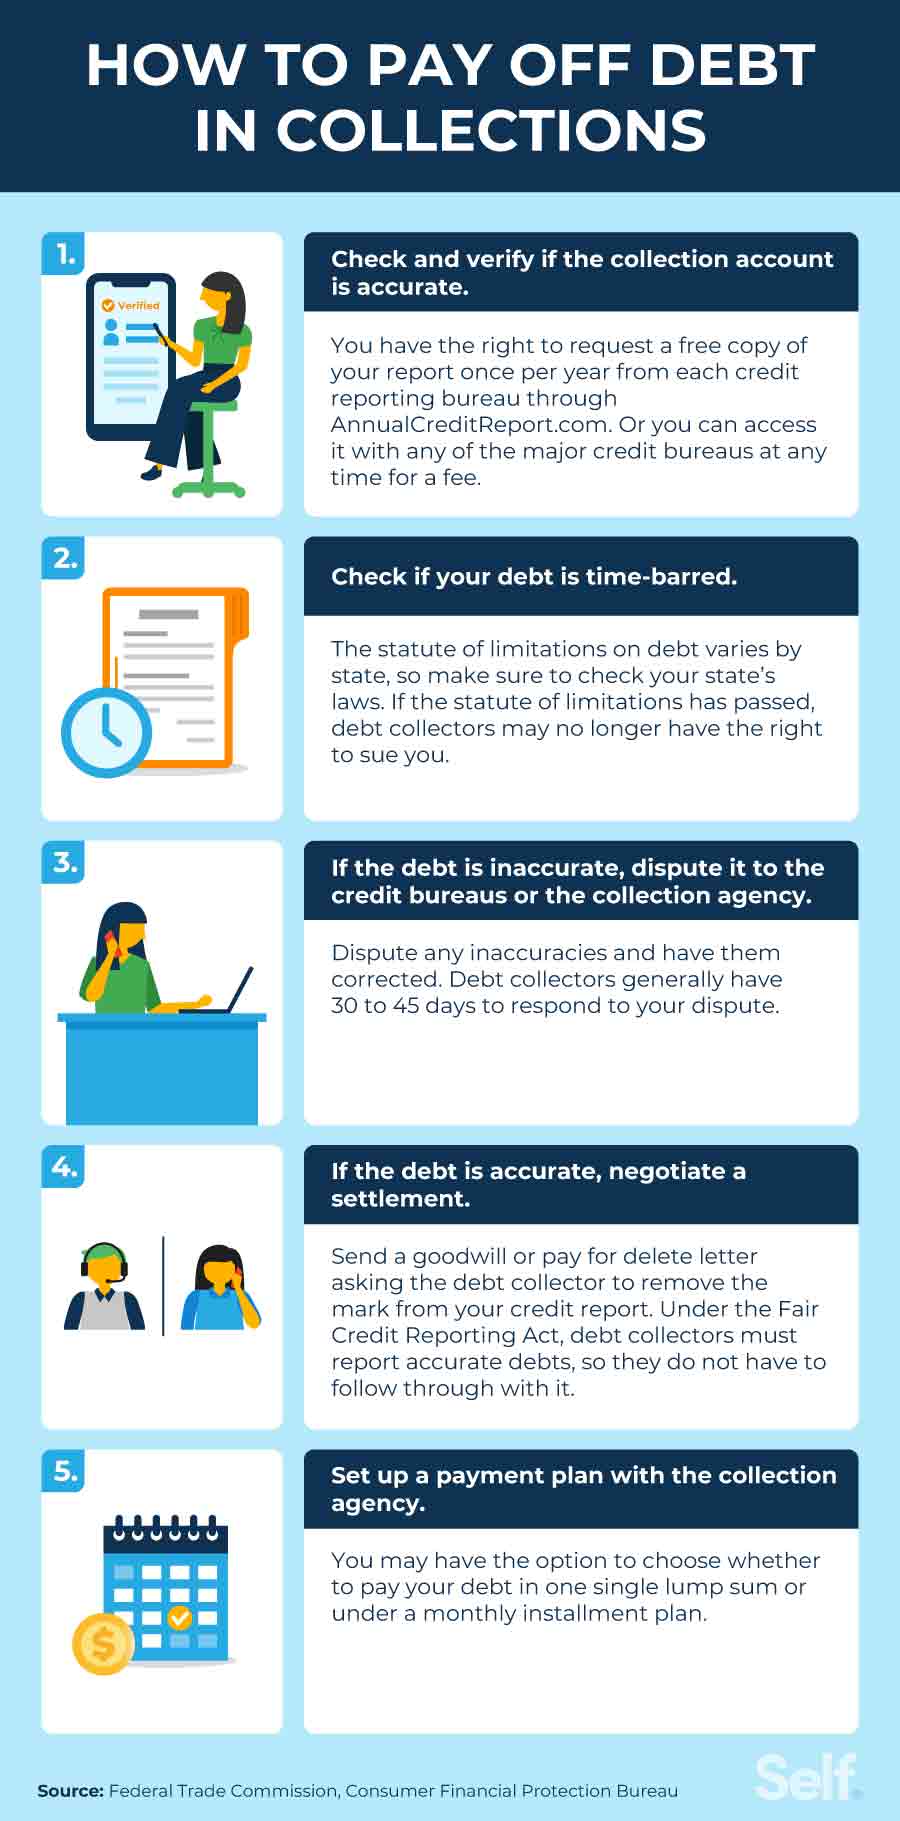
1. Periksa dan verifikasi bahwa akun pengumpulan akurat
Anda harus terlebih dahulu memeriksa untuk melihat laporan kredit apa yang mencantumkan akun koleksi sehingga Anda dapat memverifikasi bahwa informasinya akurat. Anda dapat memeriksa laporan kredit Anda sekali per tahun secara gratis dari masing -masing biro kredit utama, melalui Laporan Tahunan.com, dan Anda juga dapat memeriksa laporan kredit Anda dengan biaya (tidak lebih dari $ 13.50 per laporan) Setiap kali Anda suka dengan salah satu dari tiga biro kredit utama (Experian, Equifax dan TransUnion). [9]
Memverifikasi keakuratan utang Anda yang belum dibayar adalah langkah penting yang harus diambil sebelum Anda melunasinya. Anda ingin memastikan bahwa hutang itu sebenarnya milik Anda, dan bahwa tidak ada kesalahan bagi Anda untuk membantah. Jika kamu’Tidak yakin tentang akun pengumpulan, Anda dapat meminta informasi verifikasi, seperti nama kreditor asli dan jumlah utang, dari agen pengumpulan.
2. Periksa apakah utang Anda dibatasi waktu
Jika akun pengumpulan Anda dibatasi waktu, dan undang-undang pembatasan telah berlalu, penagih utang Anda mungkin tidak lagi memiliki hak untuk menuntut Anda atas hutang Anda yang belum dibayar. Namun, di beberapa negara bagian, melakukan pembayaran parsial pada akun pengumpulan dapat memulai kembali undang -undang pembatasan atas hutang. Bahkan jika utangnya dibatasi waktu, itu tidak’T berarti Anda tidak’berutang. Anda berutang hutang sampai dibayar. Jadi jika Anda berpikir utangnya dibatasi waktu, bicaralah dengan pengacara tentang undang-undang pembatasan di negara bagian Anda. [8]
3. Jika utangnya tidak akurat, perselisihkannya ke biro kredit atau agen penagihan
Jika Anda yakin bahwa utangnya tidak akurat (nama kreditor atau jumlah utang itu salah) atau bukan milik Anda, Anda dapat membantahnya dengan biro kredit yang dilaporkan atau agen penagihan yang mencoba mengumpulkan hutang. [10] Biro Perlindungan Keuangan Konsumen (CFPB) menyediakan formulir perselisihan dan templat surat, serta pedoman untuk bagaimana mendekati masing -masing biro kredit utama. [11]
Ada undang -undang federal untuk melindungi peminjam dari praktik yang tidak adil oleh penagih utang. Dalam daftar perlindungannya, Undang -Undang Praktik Pengumpulan Utang yang Adil menyatakan bahwa:
- Kolektor utang bisa’t memberitahu Anda bahwa Anda berutang jumlah yang berbeda dari apa yang sebenarnya Anda berhutang.
- Kolektor utang bisa’t menghubungi Anda sebelum 8 a.M. atau setelah 9 p.M. di zona waktu Anda kecuali Anda telah memberi mereka persetujuan sebelumnya.
- Kolektor utang bisa’t memberi tahu orang lain tentang hutang Anda, atau menjadikannya pengetahuan publik.
- Penagih utang tidak boleh terlibat dalam perilaku yang digunakan untuk melecehkan, menindas, atau menyalahgunakan Anda sehubungan dengan pengumpulan hutang, seperti mengancam atau melakukan tindakan kekerasan kepada Anda atau melecehkan Anda dengan terus menelepon tanpa mengungkapkan rincian yang berarti yang berarti.
- Atas permintaan Anda untuk validasi, seorang penagih utang diharuskan mengirimi Anda pemberitahuan tertulis yang berisi yang berikut: Jumlah utang yang terhutang, nama dan informasi kontak dari kreditor kepada siapa utangnya terutang dan pernyataan bahwa hutang tersebut valid (kecuali Anda telah membantah validitas hutang dalam waktu 30 hari dari pemberitahuan tersebut. [8]
4. Jika utangnya akurat, negosiasikan penyelesaian
Jika utang Anda yang belum dibayar akurat, itu bisa’t disengketakan atau dihapus. Pada titik ini, Anda mungkin ingin mencoba menegosiasikan penyelesaian utang, pembayaran untuk dihapus atau surat niat baik. [12]
Bahkan jika Anda berhasil menegosiasikan penyelesaian utang dengan sukses, ingatlah bahwa penagih utang berdasarkan Undang -Undang Pelaporan Kredit yang Adil (FCRA) wajib melaporkan hutang secara akurat. Goodwill Letters dan bayar untuk dihapus’t Praktik yang diakui secara resmi, jadi penagih utang’t diperlukan untuk mengambil tindakan, atau menghapus item negatif dari laporan kredit Anda sebagai akibatnya. [13]
Jika penghapusan akun koleksi dari laporan kredit Anda adalah bagian dari perjanjian Anda dengan agen pengumpulan utang, pastikan untuk mendapatkannya secara tertulis.
Meminta bayaran untuk menghapus
Anda mungkin dapat menghapus akun pengumpulan dari laporan kredit Anda dengan bayaran untuk dihapus. Ini melibatkan membayar jumlah yang dinegosiasikan untuk menyelesaikan utang, biasanya kurang dari jumlah aktual, dengan imbalan menghapus akun dari laporan kredit Anda. [14] Perusahaan penagihan utang dapat menolak permintaan Anda, dan bahkan jika diterima, mereka tidak memiliki kewajiban untuk menghapus informasi tersebut. Selain itu, mereka tidak dapat menghapus informasi negatif yang terkait dengan kreditor asli.
Meminta penghapusan niat baik
Jika kamu tidak’T memiliki sarana untuk melunasi hutang koleksi yang belum dibayar, Anda dapat mencoba mengirim surat niat baik, meminta pengumpul utang untuk memaafkan utang Anda. Jika mereka menemukan itu Anda’tidak dapat membayar secara wajar karena keadaan yang meringankan, mereka mungkin setuju untuk menghapus item negatif dari laporan kredit Anda dan menutup rekening pengumpulan. [15] Seperti bayar untuk dihapus, mereka tidak’T harus menghapus informasi pengumpulan, dan mereka bisa’t menghapus informasi negatif yang terkait dengan akun asli.
5. Siapkan paket pembayaran dengan agen penagihan
Jika kamu’Dibebani dengan hutang pengumpulan yang belum dibayar, salah satu strategi terbaik untuk menghadapinya adalah menghubungi agen penagihan secara langsung dan melihat apakah Anda dapat mencapai kesepakatan. Mereka mungkin terbuka untuk menegosiasikan rencana pembayaran dengan Anda, atau penyelesaian utang lainnya yang lebih mudah di rekening bank Anda. Anda mungkin memiliki opsi untuk memilih membayar sekaligus sekaligus atau dengan pembayaran bulanan berdasarkan paket angsuran. [16]
Berapa lama koleksi tetap di laporan kredit Anda?
Akun pengumpulan biasanya tetap ada pada laporan kredit Anda hingga tujuh tahun sejak tanggal utang asli menjadi nakal. [1]
Bahkan jika hutang jatuh dari laporan kredit Anda, Anda masih berhutang budi. Namun, setelah undang -undang pembatasan pada hutang Anda yang belum dibayar berakhir, kreditor bisa’t menuntutmu. Pembayaran sebagian dapat memulai kembali undang -undang pembatasan di beberapa negara bagian. Periksa undang -undang pembatasan di negara bagian Anda karena mereka bervariasi berdasarkan negara bagian. [8]
Cara Memeriksa Laporan Kredit Anda Secara Gratis
Ingat, Anda dapat memeriksa laporan kredit Anda secara gratis setiap tahun di Laporan Tahunan.com, dan karena pandemi Covid, tiga biro pelaporan kredit utama (Experian, Equifax dan Transunion) terus menawarkan laporan kredit gratis setiap minggu hingga akhir 2023. Beberapa lembaga yang menyediakan jasa keuangan, seperti kartu kredit dan bank, juga bermitra dengan biro kredit untuk menawarkan akses ke skor kredit gratis dan alat pemantauan kredit, sebagai bagian dari akun Anda dengan mereka, dan jika Anda mendaftar untuk akun gratis, Experian menyediakan skor kredit gratis gratis.
Mengawasi kredit Anda membantu Anda mengetahui di mana Anda mungkin perlu melakukan perbaikan. Jika kamu’kembali mencari perbaikan kredit, laporan kredit membuat Anda tahu di mana Anda berdiri. Bahkan jika Anda memiliki kredit buruk atau berurusan dengan hutang, Don’t menyerah – dengan perencanaan keuangan yang tepat dan kebiasaan yang baik, skor kredit yang baik bisa saja sekitar sudut.
Penafian: FICO adalah merek dagang terdaftar dari Fair Isaac Corporation di Amerika Serikat dan negara -negara lain.
Sumber
- Equifax. “Mengisi FAQ,” https: // www.Equifax.com/pribadi/pendidikan/kredit/laporan/biaya-offs-faq/#. Diakses 27 Oktober 2022.
- Vantagescore®. “Dampak utang medis pada laporan kredit Anda dan skor kredit VantageScore®,” https: // vantagescore.com/newsletter/the-impact-of-medical-debt-on-your-credit-reports-and-vantagescore-credit-scores-1/. Diakses 27 Oktober 2022.
- FICO®. “7 Pertanyaan Umum Tentang Koleksi dan Skor FICO®,” https: // www.myfico.com/credit-education/blog/7-common-collection-question. Diakses 27 Oktober 2022.
- FICO®. “Bagaimana koleksi mempengaruhi kredit Anda?” https: // www.myfico.com/credit-education/faq/negatif-reason/harus-i-pay-my-collection. Diakses 27 Oktober 2022.
- Fico. Skor FICO 8 dan mengapa ada beberapa versi skor FICO,” https: // www.myfico.com/edukasi kredit/skor kredit/fico-skor-versi. Diakses 27 Oktober 2022.
- FICO®. “Bab 7 & 13: Berapa lama informasi negatif akan tetap ada di laporan kredit saya?” https: // www.myfico.com/credit-education/faq/negatif-reason/how-long-negative-information-remain-on-credit-report. Diakses 27 Oktober 2022.
- Experian. “Equifax, Experian, dan Transunion mendukung u.S. Konsumen dengan perubahan pelaporan utang pengumpulan medis,” https: // www.Experianplc.com/media/news terbaru/2022/equifax-experian-and-transunion-support-us-consumers-with-changes-to-medical-collection-leporting/. Diakses 27 Oktober 2022.
- Komisi Perdagangan Federal. “FAQ Koleksi Utang,” https: // konsumen.ftc.Pemerintah/Artikel/Hutang-Kumpulan-FAQ. Diakses 27 Oktober 2022.
- Biro Perlindungan Keuangan Konsumen. “Bagaimana cara mendapatkan salinan laporan kredit saya?” https: // www.Konsumen Keuangan.gov/ask-cfpb/how-do-i-get-a-copy-of-my-credit-reports-en-5/. Diakses 27 Oktober 2022.
- Biro Perlindungan Keuangan Konsumen. “Bagaimana cara membantah kesalahan pada laporan kredit saya?” https: // www.Konsumen Keuangan.gov/ask-cfpb/how-do-i-dispute-an-error-on-my-credit-report-en-314/. Diakses 27 Oktober 2022.
- Biro Perlindungan Keuangan Konsumen. “Contoh Surat: Sengketa Laporan Kredit,” https: // file.Konsumen Keuangan.gov/f/dokumen/092016_cfpb__creditreportingsampleletter.pdf. Diakses 27 Oktober 2022.
- Komisi Perdagangan Federal. “Menyengketakan kesalahan pada laporan kredit Anda,” https: // konsumen.ftc.Pemerintah/Artikel/Sengketa-kesalahan-laporan-kredit-Anda. Diakses 27 Oktober 2022.
- Komisi Perdagangan Federal. “Undang -Undang Pelaporan Kredit yang Adil,” https: // www.ftc.GOV/Legal-Library/Browse/Statutes/Fair-Credit-Reporting-Act. Diakses 27 Oktober 2022.
- Forbes. “Bayar untuk Delete: Pelajari tentang strategi penghapusan koleksi ini,” https: // www.Forbes.com/penasihat/skor kredit/bayar-for-delete/. Diakses 27 Oktober 2022.
- Kredit karma. “Goodwill Letters: Apa yang Perlu Anda Ketahui,” https: // www.Creditkarma.com/nasihat/i/Goodwill-letter. Diakses 27 Oktober 2022.
- Biro Perlindungan Keuangan Konsumen. “Apa cara terbaik untuk menegosiasikan penyelesaian dengan penagih utang?” https: // www.Konsumen Keuangan.gov/ask-cfpb/what-is-the-best-way-to-negotiate-a-saillement-with-a-debt-collector-en-1447/. Diakses 27 Oktober 2022.
Tentang Penulis
Ana Gonzalez-Ribeiro, MBA, AFC® adalah konselor keuangan terakreditasi dan seorang penulis dan pendidik keuangan pribadi yang dwibahasa yang didedikasikan untuk membantu populasi yang membutuhkan literasi dan konseling keuangan. Artikel informatifnya telah diterbitkan di berbagai outlet berita dan situs web termasuk Huffington Post, Fidelity, Fox Business News, MSN dan Yahoo Finance. Dia juga mendirikan situs keuangan dan motivasi pribadi www.Acethejourney.com dan diterjemahkan ke dalam bahasa Spanyol buku, nasihat keuangan untuk Blue Collar America oleh Kathryn b. Hauer, CFP. Ana mengajarkan kursus keuangan pribadi Spanyol atau Inggris atas nama w!Program SE (Bekerja dalam Dukungan Pendidikan) telah mengajarkan lokakarya untuk organisasi nirlaba di NYC.
Kebijakan Editorial
Tujuan kami sendiri adalah untuk memberikan informasi terkini dan tidak memihak kepada pembaca tentang kredit, kesehatan keuangan, dan topik terkait. Konten ini didasarkan pada penelitian dan artikel terkait lainnya dari sumber tepercaya. Semua Konten di Diri ditulis oleh kontributor berpengalaman dalam industri keuangan dan ditinjau oleh orang yang terakreditasi.
Ditulis pada 27 Februari 2023
Self adalah startup yang didukung usaha yang membantu orang membangun kredit dan tabungan.
Penafian: Diri tidak memberikan nasihat keuangan. Konten di halaman ini memberikan informasi konsumen umum dan tidak dimaksudkan untuk panduan hukum, keuangan, atau peraturan. Konten yang disajikan tidak mencerminkan pandangan bank penerbit. Meskipun informasi ini dapat mencakup referensi ke sumber daya atau konten pihak ketiga, diri tidak mendukung atau menjamin keakuratan informasi pihak ketiga ini. Akun Pembangun Kredit, Kartu Kredit Self Visa® Diaman. Harap pertimbangkan tanggal penerbitan untuk diri sendiri’S konten asli dan konten berafiliasi apa pun yang paling memahami konteksnya.
Artikel terkait
- Berapa lama koleksi tetap di laporan kredit Anda?
- Cara Membangun Kredit
- Bagaimana menegosiasikan hutang kartu kredit
- Cara membersihkan kredit Anda dalam 5 langkah
- Berapa lama perbaikan kredit dibutuhkan?
Apakah melunasi koleksi meningkatkan skor kredit di Kanada?
Beranda \ Hutang \ tidak melunasi koleksi meningkatkan skor kredit di Kanada?
Bergabunglah dengan jutaan warga Kanada yang telah mempercayai pinjaman Kanada

Daftar isi menunjukkan
Berurusan dengan hutang itu sulit. Dan jika kau’Anda pernah berurusan dengan hutang itu’S telah dijual ke agen koleksi, Anda tahu pengaruhnya terhadap kredit Anda. Anda’ve juga mungkin bertanya -tanya apakah melunasi koleksi dapat meningkatkan skor kredit.
Hutang dijual ke agen koleksi ketika seorang peminjam berhenti melakukan pembayaran. Tujuannya adalah untuk mengganti sebagian uang. Baik untuk pemberi pinjaman atau untuk agen koleksi. Ini tergantung pada siapa yang memiliki hutang.
Setelah akun Anda berada dalam koleksi, itu’akan dicatat dalam laporan kredit Anda, yang dapat memengaruhi skor kredit Anda. Jika kamu’Khusus tentang akun dalam koleksi, kami sarankan Anda memeriksa kredit Anda menggunakan layanan gratis seperti CompareHub.
Apakah melunasi koleksi meningkatkan skor kredit di Kanada?
Melunasi hutang pribadi Anda adalah hal yang baik. Tetapi jika hutang Anda dijual ke agen penagihan, melunasi akun pengumpulan itu tidak’t tentu saja berarti skor kredit Anda akan meningkat secara otomatis. Bahkan jika hutang itu dilunasi dan diselesaikan, itu masih akan muncul di laporan kredit Anda.
Dalam hal ini, pemberi pinjaman dan kreditor masih akan dapat melihat akun pengumpulan, yang kemungkinan akan mempengaruhi keputusan mereka tentang apakah akan memberikan kredit kepada Anda atau tidak. Dan bahkan jika Anda disetujui untuk pinjaman, Anda’mungkin akan dikenakan suku bunga yang lebih tinggi.
Setelah mengatakan semua itu, itu’S Ide yang bagus untuk menyingkirkan akun pengumpulan di laporan kredit Anda.
Apa yang Terjadi Saat Anda Membayar Hutang Koleksi Anda?
Jika Anda melunasi akun pengumpulan, biro kredit harus diberitahukan oleh pemberi pinjaman. Setelah dilaporkan, akun harus terdaftar sebagai dibayar.
Akun pengumpulan dapat tetap ada di laporan kredit Anda hingga 7 tahun dari pembayaran pertama yang terlewat. Jika Anda melunasi akun sebelum periode 7 tahun ini berakhir, itu mungkin tidak memiliki banyak dampak negatif pada laporan kredit Anda.
Bagaimana cara membayar koleksi meningkatkan skor kredit di Kanada?
Seperti yang disebutkan sebelumnya, akun pengumpulan dapat memiliki efek negatif pada skor kredit Anda, bahkan jika itu’S telah dibayar. Akun pengumpulan dilaporkan ke biro kredit utama di Kanada dan dicatat pada laporan kredit Anda. Saat akun dalam koleksi, akun akan menerima peringkat kredit R9. Ini adalah peringkat kredit yang sama dengan yang Anda dapatkan saat Anda mengajukan kebangkrutan.
Tetapi besarnya pengaruh akun pengumpulan pada skor kredit Anda tergantung pada model penilaian kredit yang digunakan untuk menghitung skor kredit Anda. Misalnya, beberapa model penilaian kredit mungkin tidak mempertimbangkan akun pengumpulan saat menghitung skor Anda. Model penilaian kredit lainnya mungkin memperlakukan jenis utang yang berbeda secara berbeda juga, seperti tagihan kartu kredit versus pinjaman gajian.
Tingkat Akun Pengumpulan’Efek pada skor kredit Anda juga tergantung pada apa skor kredit Anda sebelum akun Anda dikirim ke koleksi. Misalnya, jika Anda memiliki kredit yang sangat baik, skor Anda dapat dikurangi secara drastis. Tetapi jika Anda sudah memiliki skor kredit yang buruk, efeknya mungkin tidak seperti yang diucapkan.
Selain itu, semakin lama akun pengumpulan tetap pada laporan kredit Anda, semakin tidak parah biasanya memengaruhi skor kredit Anda.
Berbicara dengan seorang ahli hutang
Berapa lama koleksi tetap di laporan kredit Anda?
Akun pengumpulan akan tetap ada pada laporan kredit Anda hingga 7 tahun, apakah Anda membayar jumlah yang belum dibayar atau tidak. Dengan demikian, selama 7 tahun, akun dapat secara negatif mempengaruhi skor kredit Anda – dan oleh karena itu peluang Anda untuk disetujui untuk pinjaman baru.
Sisi baiknya, efek akun koleksi Anda biasanya secara bertahap berkurang seiring bertambahnya usia.
Bisakah Anda menghapus koleksi’S Account dari Laporan Kredit Anda?
Ya, Anda dapat menghapus entri pengumpulan dari laporan kredit Anda. Bahkan, singkirkan entri ini sangat dianjurkan. Memiliki akun pengumpulan pada laporan Anda dapat menurunkan skor kredit Anda, yang dapat merusak peluang Anda untuk disetujui untuk kredit.
Untuk menghilangkan akun pengumpulan Anda dari laporan kredit Anda, pertimbangkan salah satu opsi berikut:
Apakah utang lulus undang -undang pembatasan?
Minta surat kepada agen untuk mengkonfirmasi nama kreditor asli, jumlah yang berhutang, dan apakah utang masih dalam undang -undang pembatasan di provinsi atau wilayah Anda. Jika utang telah meloloskan undang -undang pembatasan, pengumpul utang dapat lebih lama mengambil tindakan hukum. Selain itu, setelah 6 – 7 tahun, akun pengumpulan Anda harus secara otomatis dihapus dari laporan kredit Anda.
Bernegosiasi dengan penagih utang Anda
Jika dua opsi pertama tidak layak, pertimbangkan penyelesaian utang untuk menghilangkan utang Anda. Pengaturan penyelesaian utang melibatkan penyelesaian hutang Anda dengan kreditor Anda dengan membayar lebih sedikit dari apa yang Anda berutang. Meskipun ini mungkin tidak harus menghapus akun pengumpulan dari laporan kredit Anda, itu akan menunjukkan bahwa itu’S dibayar, yang bisa bagus untuk skor kredit Anda.
Apa yang terjadi jika Anda tidak’t Membayar Agen Penagihan Anda?
Jika Anda memutuskan untuk tidak melunasi hutang Anda, agen penagihan Anda dapat memutuskan untuk melakukan tindakan hukum terhadap Anda. Jika mereka melakukannya, seorang hakim dapat memberi mereka hak untuk menghiasi upah Anda. Lakukan catatan, bahwa ada undang -undang pembatasan pengumpulan utang di Kanada. Artinya, setelah periode tertentu, pemberi pinjaman atau agen penagihan tidak dapat mengejar tindakan hukum terhadap Anda. Selain itu, akun dalam koleksi akan hilang dari akun Anda setelah 6 – 7 tahun.
Cara membayar koleksi untuk meningkatkan skor kredit di Kanada?
Ada beberapa cara berbeda yang bisa Anda lakukan untuk melunasi akun koleksi Anda. Tiga solusi yang paling umum adalah untuk hanya membayar jumlahnya secara penuh, untuk membuat rencana pembayaran atau untuk menyelesaikan utang dengan harga kurang dari yang Anda miliki.
Bayar penuh
Ini adalah salah satu cara termudah untuk dengan cepat menyelesaikan hutang Anda dengan agen koleksi. Membayar penuh dapat membantu mendapatkan hutang dari punggung Anda segera. Namun, mungkin sulit untuk mengikis uang yang cukup untuk mewujudkannya, terutama jika utangnya besar.
Buat paket pembayaran
Opsi ini masih mendapatkan hutang Anda, tetapi dalam jangka waktu yang lebih lama dan pada jadwal yang lebih terjangkau. Ini akan memastikan bahwa hutang dilunasi, tetapi tanpa Anda harus menghabiskan seluruh tabungan hidup Anda untuk melakukannya. Anda dan penagih utang Anda harus membuat jadwal pembayaran reguler yang akan bekerja untuk Anda berdua.
Menyelesaikan hutang
Hutang Anda bisa menjadi lebih mudah untuk membuahkan hasil jika Anda mampu menyelesaikan hutang Anda dengan harga kurang dari yang Anda berhutang dengan agen penagihan Anda. Ini pada dasarnya berarti bahwa Anda hanya setuju untuk membayar sebagian dari hutang untuk menghapusnya sepenuhnya. Secara umum, semakin besar hutang dan semakin lama dalam koleksi, semakin tinggi kemungkinan agen koleksi akan bersedia untuk mencapai kesepakatan.
Bacaan tambahan
Bagaimana keluar dari hutang dengan penghasilan rendah
Cara menghentikan pelecehan koleksi di Kanada
Haruskah saya menjawab panggilan koleksi?
Intinya: Membayar koleksi dapat meningkatkan skor kredit Anda di Kanada
Seperti disebutkan, melunasi koleksi Anda dapat meningkatkan skor kredit Anda, namun, itu sangat tergantung pada model penilaian kredit. Saat Anda melunasi akun koleksi, akun akan terdaftar sebagai dibayar dalam laporan kredit Anda. Ini dapat membuat peluang Anda mendapatkan pinjaman di masa depan lebih tinggi daripada jika tidak dibayar. Pemberi pinjaman di masa depan lebih suka melihat akun pengumpulan berbayar dalam laporan kredit Anda daripada yang belum dibayar.
Pertanyaan yang sering diajukan
Apa’S Perbedaan antara akun pengumpulan dan biaya penagihan?
Biaya pengisian mengacu pada akun yang telah dihapuskan oleh pemberi pinjaman sebagai kerugian. Setelah ini terjadi, akun tidak lagi mendapatkan biaya tambahan, tetapi masih dapat dijual kepada pihak ketiga (mis: agen penagihan). Dengan akun pengumpulan, pemberi pinjaman asli menjual utang ke agen penagihan untuk mengumpulkan utang yang beredar dari peminjam. Jika Anda membayar hutang kepada pemberi pinjaman sebelum akun dijual, Anda mungkin dapat menghindari akun pengumpulan yang dilaporkan pada laporan kredit Anda.
Apa yang harus saya lakukan jika akun saya secara keliru dikirim ke koleksi?
Hal pertama yang harus Anda lakukan adalah menjangkau pemberi pinjaman untuk mencoba dan memperbaiki situasi. Atau, Anda dapat mengajukan perselisihan dengan biro kredit di mana kesalahan itu dibuat.
Akankah entri koleksi tetap pada laporan saya selamanya jika saya tidak’t bayar?
Tidak, akun koleksi Anda tidak akan tetap pada laporan kredit Anda selamanya. Pada akhirnya akan dihapus dari laporan Anda setelah jumlah waktu yang diperlukan telah berlalu, yang biasanya 6-7 tahun.
Apa yang dapat dilakukan oleh agen penagihan kepada saya di Kanada?
Agen penagihan memiliki hak hukum untuk menghubungi Anda untuk pembayaran. Mereka juga dapat mengambil tindakan hukum terhadap Anda dengan membawa Anda ke pengadilan. Jika mereka tidak dapat menghubungi Anda, mereka juga dapat secara hukum mulai memanggil teman, keluarga, dan tetangga Anda. Tetapi hanya untuk informasi kontak Anda.
Pilihan editorial teratas
- Apa yang terjadi pada rekening bank setelah kematian di Kanada?
- Apakah melunasi koleksi meningkatkan skor kredit di Kanada?
- Apakah ada program bantuan utang pemerintah federal?
- Pengampunan Pinjaman Mahasiswa di Kanada
- Apa yang Terjadi pada Hutang Siswa Anda Setelah Anda Mati
- Apa yang terjadi pada hutang Anda saat Anda mati?
- Apa itu pengampunan utang di Kanada?
- Apa yang dapat dilakukan oleh agen penagihan kepada saya di Kanada?
- Apa yang terjadi jika saya berhenti membayar tagihan kartu kredit saya?
- Pemotongan upah di Kanada
- Bagaimana cara mengetahui apakah penagihan utang Anda adalah penipuan
Pemberi pinjaman yang disarankan
Lisa Rennie
Lisa telah bekerja sebagai penulis keuangan pribadi selama lebih dari satu dekade, menciptakan konten unik yang membantu mendidik konsumen Kanada di bidang real estat, hipotek, investasi dan kesehatan keuangan. Selama bertahun -tahun, dia memegang lisensi real estatnya di Toronto, Ontario sebelum menyerah untuk mengejar tulisan di ranah ini dan ceruk terkait. Lisa sangat serius tentang manajemen uang yang cerdas dan membantu orang lain melakukan hal yang sama.
Penawaran khusus
Penawaran Hipotek
Hingga $ 1.500 uang kembali
Frank Mortgage adalah Kanada’toko serba ada untuk hipotek. Dapatkan hingga $ 1.500 uang kembali pada hipotek Anda.
Bangkrut? Proposal konsumen? Membangun kredit sekarang
Kartu kredit tanpa jaminan yang bagus untuk pelanggan saat ini, atau baru -baru ini dikeluarkan dari, proposal konsumen atau kebangkrutan.
Tidak melakukan pembayaran sampai Juli*
Berikan fleksibilitas anggaran Anda musim panas ini dengan pinjaman pribadi dari pasangan kami, Fairstone, dan Don’t bayar sampai Juli.* Penawaran Berakhir 31 Mei.
Tidak ada biaya tahunan!
Dapatkan Cashback 5% dengan Neo
Dapatkan cashback 5%rata -rata di ribuan mitra dan setidaknya 0.5%² Cashback dijamin dengan NEO.
Lebih dari ahli kami
Norbert’S Gambit dijelaskan – Bagaimana menghemat uang Anda dari biaya valuta asing
Oleh Lisa Rennie
Diterbitkan pada 18 Mei 2023
Gambit Norbert adalah cara hukum untuk menghindari membayar biaya konversi mata uang. Itu meregangkan dolar Anda baik untuk berinvestasi atau pengeluaran di USD.
Bantuan Hutang Pinjaman Bayar: Hentikan Siklus Hutang Pinjaman Bayaran
Apakah Anda berjuang untuk membayar utang pinjaman bayaran Anda? Lihat Opsi Bantuan Hutang Pinjaman Payday ini di Kanada.
Bagaimana asuransi rumah dihitung?
Apakah Anda bertanya -tanya bagaimana asuransi rumah dihitung? Ada banyak faktor yang digunakan perusahaan asuransi. Cari tahu apa yang akan memengaruhi Anda.
British Columbia (SM) Peningkatan Sewa
Apakah tuan tanah Anda mencoba meningkatkan sewa Anda? Cari tahu berapa dan kapan mereka dapat meningkatkan sewa secara legal di BC.

Berapa pajak penjualan untuk mobil di Ontario?
Ingin tahu berapa harga pajak penjualan untuk mobil di Ontario? Cari tahu berapa banyak pajak yang perlu Anda bayar untuk mobil yang baru, bekas, dan dijual secara pribadi.
11 program rujukan terbaik untuk mendapatkan uang di Kanada 2023
Program Refersi-A-Friend, Program Referensi alias adalah cara mudah untuk mendapatkan uang tambahan di Kanada. Faktanya, itu dapat menambah hingga $ 5.000 atau lebih.
Leasehold vs. Properti Freehold: Apakah Anda tahu bedanya?
Properti Leasehold vs Freehold: Tahukah Anda yang mana yang paling cocok untuk Anda? Pastikan untuk menimbang tunjangan dan kelemahan dari setiap jenis kepemilikan.
Apa tindakan pemilik dan penyewa, Alberta?
Apakah Anda seorang penyewa atau tuan tanah, Anda harus memahami hak dan tanggung jawab Anda berdasarkan Undang -Undang Pemilik dan Penyewa di Alberta.
Diakui sebagai salah satu perusahaan terkemuka Kanada
Pinjaman Kanada, platform perbandingan pinjaman asli negara itu, dengan bangga diakui sebagai salah satu perusahaan dengan pertumbuhan tercepat Kanada oleh The Globe and Mail!
Mengapa Memilih Pinjaman Kanada?
Berlaku sekali &
Dapatkan beberapa penawaran
Menghemat waktu
Dan uang
Dapatkan gratis Anda
Nilai kredit
Kiat ahli
Dan saran
Membangun kredit hanya dengan $ 10/bulan
Dengan kartu prabayar Koho, Anda dapat membangun skor kredit yang lebih baik hanya dengan $ 10/bulan.
Pinjaman Kanada
170-1201 University Ave,
Toronto, ON, M5H 3B3
Cari solusi
tautan langsung
Lainnya
Skor kredit gratis
Dapatkan skor kredit gratis Anda dan berbelanja untuk tarif terbaik Kanada dengan pinjaman Kanada
Buletin
Mulailah Menerima Berita, Promosi, dan Penawaran Kanada Langsung Di Kotak Masuk Anda.
Rahasia & Bebas Risiko
Semua konsultasi dan percakapan dengan Pinjaman Kanada dan mitranya bersifat rahasia dan bebas risiko. Bicaralah dengan spesialis tepercaya hari ini dan lihat bagaimana kami dapat membantu Anda mencapai tujuan keuangan Anda lebih cepat. Pinjaman Kanada dan mitranya tidak akan pernah meminta Anda untuk membayar biaya di muka, setoran, atau pembayaran asuransi dengan pinjaman. Pinjaman Kanada bukan broker hipotek dan tidak mengatur pinjaman hipotek atau jenis layanan keuangan lainnya.
Saat Anda mengajukan Layanan Pinjaman Kanada, situs web kami cukup merujuk permintaan Anda ke penyedia pihak ketiga yang memenuhi syarat yang dapat membantu Anda dengan pencarian Anda. Pinjaman Kanada dapat menerima kompensasi dari penawaran yang ditampilkan di situs webnya.
Hanya berikan informasi Anda kepada sumber tepercaya dan waspadai penipuan phishing online dan risiko yang terkait dengannya, termasuk pencurian identitas dan kerugian finansial. Tidak ada di situs web ini yang merupakan nasihat profesional dan/atau keuangan.
Data Anda dilindungi dan koneksi Anda dienkripsi.
Pinjaman Kanada, Platform Perbandingan Pinjaman Pertama Bangsa
Apakah melunasi koleksi meningkatkan skor kredit Anda?
Anda mencapai tambalan keuangan yang kasar dan tertinggal dari tagihan Anda. Kemudian, setelah beberapa bulan akun berada dalam status nakal, mereka diserahkan ke agen penagihan dan dilaporkan ke biro kredit utama. Tapi sekarang, keuangan Anda mulai kembali ke jalurnya, dan Anda’sedang memikirkan untuk melunasi akun pengumpulan.
Apakah ini langkah yang bijaksana, dan akankah skor kredit Anda membaik? Tentu saja, itu tergantung, tetapi Anda harus tahu bahwa melunasi akun pengumpulan yang dimenangkan’t tentu saja meningkatkan skor kredit Anda. Namun, skor Anda dapat mulai meningkat seiring waktu seiring bertambahnya usia akun pengumpulan.
Perusahaan Skor Kredit Populer
328 ulasan tentang
Pelajari tentang Solusi Perbaikan Kredit yang Diaktifkan AI.
Pro kredit akan membantu meningkatkan skor kredit Anda dengan menghapus informasi kredit yang tidak akurat dari laporan kredit konsumen Anda.
Pelajari cara mengakses laporan kredit Anda dan memahami, memeriksa, dan meningkatkan skor kredit Anda dengan agen pelaporan kredit Experian.
Periksa laporan kredit gratis Anda dan skor kredit FICO, pahami, kelola, dan tingkatkan kredit Anda dan lindungi informasi pribadi Anda.
Pelajari bagaimana Anda bisa mendapatkan kartu kredit digital di aplikasi seluler gandum, terlepas dari riwayat kredit Anda atau skor kredit Anda.
Anda’lebih dari sekedar skor kredit Anda. Dengan biji -bijian, itu’S mungkin untuk mengakses jalur kredit revolving hanya berdasarkan arus kas Anda.
Apa itu koleksi?
Koleksi adalah akun yang tercermin pada laporan kredit Anda yang terkait dengan kewajiban hutang yang belum dibayar. Akun -akun ini dimasukkan oleh kreditor asli untuk pengumpulan atau dijual untuk sebagian dari apa’Berutang ke agen penagihan. Dia’juga umum untuk akun pengumpulan bangkit dari agensi ke agensi sampai mereka’tidak lagi dapat dikoleksi atau pembayaran diterima oleh debitur.
Mereka tetap berada di laporan kredit Anda hingga tujuh tahun sejak tanggal kenakalan pertama, sebagaimana diamanatkan oleh Undang -Undang Pelaporan Kredit yang Adil (FCRA). Tetapi jendela waktu yang dapat dikoleksi tergantung pada jenis hutang yang Anda miliki, di mana Anda tinggal, dan undang -undang masing -masing di negara bagian itu.
Bagaimana utang dalam koleksi mempengaruhi skor kredit Anda
Akun pengumpulan dapat secara drastis mempengaruhi skor kredit Anda. Dalam beberapa kasus, konsumen melihat penurunan hingga 100 poin. Dampaknya tergantung pada skor kredit Anda sebelum koleksi ditambahkan – penurunan biasanya lebih tinggi untuk individu dengan skor kredit yang baik atau sangat baik.
Jika Anda melunasi koleksi untuk meningkatkan skor kredit Anda?
Dia’S tidak pernah merupakan ide yang buruk untuk melunasi koleksi jika mereka’re for hutang yang sebenarnya Anda hutang. Di sana’s kesempatan jarak jauh skor kredit Anda dengan model skor yang lebih baru dapat meningkat karena beberapa akun pengumpulan yang dibayar diabaikan. Namun, model penilaian lama yang digunakan oleh sebagian besar pemberi pinjaman dan kreditor saat membuat keputusan kredit tidak mengabaikan akun pengumpulan, bahkan jika mereka’dibayar ulang.
Namun, Anda harus mempertimbangkan untuk menyelesaikan atau membayar apa’berhutang, karena ada manfaat lain yang dapat datang dari melakukannya. Lebih lanjut tentang ini. H2 – Saat melunasi koleksi dapat membantu Anda
Hindari tindakan hukum
Agen penagihan dapat menuntut Anda di pengadilan untuk mengganti apa’berhutang jika Anda gagal membayar apa yang terutang. Sebaliknya, melunasi atau menyelesaikan akun membantu Anda menghindari tindakan hukum dan biaya pengadilan.
Hindari bunga dan biaya tambahan
Akun pengumpulan yang tetap tidak dibayar untuk jangka waktu yang lama sering menghasilkan bunga tambahan dan biaya.