


האם דייב רמזי מומלץ לביטוח מטרייה?
ביטוח מטריה: איך זה עובד ומה הוא מכסה
סיכום:
ביטוח מטריות חיוני לאנשים עם שווי נטו העולה על 500,000 $ או לאלה המעוניינים להגן על נכסיהם ועל עתידם הכלכלי. הוא מספק כיסוי חבות נוסף החורג מגבולות בעלי בתים סטנדרטיים ופוליסות ביטוח רכב. מאמר זה נועד להבהיר מה זה ביטוח מטריה, איך הוא עובד ומה הוא מכסה.
נקודות מפתח:
- מדיניות מטריה מומלצת מאוד לאנשים עם עושר שנצבר.
- תמורת 200 דולר לשנה, אתה יכול להוסיף כיסוי נוסף של מיליון דולר לכיסוי אחריות לביטוח הרכב ובעלי בתים הקיים שלך.
- חשוב מאוד לביטוח מטריות כדי להגן על נכסיך במצבי אחריות.
- אחריות פיננסית חיונית למבוגרים בוגרים, ולא חובתך לממן את הבחירות הכספיות הגרועות שלהם.
- שקול לספק עזרה כספית רק אם בנך מוכן לפנות לייעוץ פיננסי ולקחת אחריות על מעשיו.
- דייב רמזי הוא מומחה בעל שם בניהול כספים ומחברם של כמה ספרים רבי מכר.
- בניית עושר כרוכה בעבודה קשה, אך חשוב להגן עליו מפני תביעות פוטנציאליות.
- ביטוח מטריה מספק כיסוי לתביעות גדולות שאינן מכוסות על ידי בעלי בתים סטנדרטיים או פוליסות ביטוח רכב.
- מדיניות בעלי רכב ובעלי בתים מספקת רק כיסוי אחריות מוגבלת, אשר עשויה להיות לא מספיקה לאנשים עם שווי נטו גבוה יותר.
- ביטוח מטריה ממלא את הפערים בכיסוי האחריות העיקרי שלך, ומגן על הנכסים שלך.
שאלות:
- מדוע מומלץ לביטוח מטרייה לאנשים עם שווי נטו גבוה מ- 500,000 $?
ביטוח מטריות חיוני לאנשים עם ערך נטו גבוה יותר מכיוון שהוא מספק כיסוי אחריות נוסף מעבר לגבולות הפוליסות הסטנדרטיות. במקרה של תביעה, זה מגן על הנכסים והעתיד הכלכלי שלך מפני הפסד פוטנציאלי. - כמה עולה בדרך כלל מדיניות מטריה?
הוספת כיסוי חבות נוסף של מיליון דולר באמצעות מדיניות מטריה יכולה לעלות עד 200 דולר לשנה. הוא מציע כיסוי משמעותי במחיר נוח יחסית. - מהם היתרונות של ביטוח מטריה?
ביטוח מטריות מספק כיסוי אחריות מורחבת, ממלא את הפערים שהותירו בעלי בתים סטנדרטיים ופוליסות ביטוח רכב. הוא מציע הגנה במצבים בהם חורגים מגבלות הכיסוי הקיימות, מה שמבטיח שהנכסים שלך יישארו מאובטחים. - מדוע חשוב למבוגרים בוגרים לקחת אחריות כלכלית?
אחריות פיננסית היא מכריעה עבור מבוגרים בוגרים מכיוון שהיא משקפת את בגרותם ויכולתם לנהל את הכספים שלהם. התחננות לכסף מבני משפחה מבלי לקחת אחריות על מעשיהם שלהם יכולה להפגין יהירות וחוסר אחריות. - באילו תנאים עליכם לשקול לספק סיוע כספי לבנכם?
שקול לספק סיוע כספי לבנך רק אם הוא מראה נכונות לפנות לייעוץ פיננסי ולקחת אחריות על הבחירות הכספיות שלו. תמיכה בו ללא תנאים אלה עשויה לאפשר התנהגות חסרת אחריות. - שהוא דייב רמזי?
דייב רמזי הוא קול מכובד בניהול כסף ועסקים. הוא מחברם של כמה ספרים הנמכרים ביותר, כמו “שלום פיננסי”, “סך הכסף המהפך” ו”ילדים חכמים של כסף חכם.” - כיצד ביטוח מטריות מגן על עושר?
ביטוח מטריות מגן על עושר על ידי מתן כיסוי אחריות נוסף החורג מגבולות הפוליסות הסטנדרטיות. זה מגן על הנכסים שלך מפני תביעות ותביעות פוטנציאליות שעלולות לרוקן את המשאבים הכספיים שלך. - מהן המגבלות של מדיניות רכב ובעלי בתים?
מדיניות בעלי רכב ובעלי בתים מציעה כיסוי אחריות אישית, אך יש לה גבולות. אם תביעה עולה על גבולות אלה, יתכן שתשאר אחראית לסכום שנותר. ביטוח מטריה ממלא את הפערים הללו, ומבטיח כיסוי נאות. - מה המטרה של ביטוח מטריה?
ביטוח מטריה משמש שכבה נוספת של כיסוי אחריות, ומגנה עלייך ועל משפחתך מפני תביעות או תביעות גדולות העולות על גבולות פוליסות הביטוח העיקריות שלך. - איך ביטוח מטריות עובד בדוגמה בחיים האמיתיים?
תאר לעצמך להיות מעורב בתאונת דרכים בה אתה אשם, וכתוצאה מכך שטרות רפואיים יקרים ונזק לרכבים מרובים. אם מגבלת האחריות לביטוח רכב שלך היא 100,000 $, אך סך הנזקים מסתכמים ב 700,000 $, ביטוח המטריה יכסה את הנותרים של 600,000 $.
תשובות מפורטות:
1. מדוע מומלץ לביטוח מטרייה לאנשים עם שווי נטו גבוה מ- 500,000 $?
ביטוח מטריות מומלץ מאוד לאנשים עם שווי נטו גבוה מ- 500,000 $ מכיוון שהוא מספק כיסוי חבות נוסף החורג מגבולות בעלי בתים סטנדרטיים ופוליסות ביטוח רכב. לאחר נכסים משמעותיים מגדיל את הסיכון להתמודד עם תביעות, וביטוח מטריות מגן על אותם נכסים מפני פוטנציאל לתפוס או להתחדל.
2. כמה עולה בדרך כלל מדיניות מטריה?
עלות מדיניות מטריה משתנה בהתאם לגורמים כמו כמות הכיסוי הנדרש ופרופיל הסיכון של האדם. עם זאת, ברוב המדינות, אדם יכול להשיג כיסוי נוסף של מיליון דולר בכיסוי אחריות באמצעות מדיניות מטריה במחיר של עד 200 דולר לשנה. עלות זו נמוכה יחסית בהשוואה לסיכונים הפיננסיים הפוטנציאליים שהיא מכסה.
3. מהם היתרונות של ביטוח מטריה?
קיום ביטוח מטריה מציע מספר יתרונות, כולל:
- כיסוי אחריות מורחבת: ביטוח מטריות מספק כיסוי אחריות נוסף מעבר לגבולות הפוליסות הסטנדרטיות, ומבטיח שיש לך הגנה נאותה במקרה של תביעה או תביעה גדולה.
- הגנת נכסים: עם ביטוח מטריות, הנכסים שלך מוגנים מפני אובדן או תפיסה פוטנציאליים במקרה של תביעה, ועוזרים לך לשמור על היציבות הפיננסית שלך ועתידך.
- יעילות עלות: בהתחשב בפרמיות הנמוכות יחסית בהשוואה לכיסוי הניתן, ביטוח מטריות מציע תמורה מצוינת לכסף ושקט נפשי.
- כיסוי מקיף: ביטוח מטריות ממלא את הפערים בכיסוי האחריות העיקרי שלך, המכסה מגוון רחב של מצבים, כולל פגיעות אישיות, נזק לרכוש ותביעות לשון הרע או הכפשות.
4. מדוע חשוב למבוגרים בוגרים לקחת אחריות כלכלית?
נטילת אחריות פיננסית חיונית למבוגרים בוגרים מכיוון שהיא מדגימה בגרות, אחריות אישית ויכולת לנהל את הכספים שלהם. התחננות לכסף מבלי להכיר באחריות אישית יכולה ליצור מעגל של תלות ולמנוע צמיחה אישית. עידוד עצמאות פיננסית מסייעת לאנשים לפתח מיומנויות חיים חשובות ולנווט אתגרים פיננסיים באחריות.
5. באילו תנאים עליכם לשקול לספק סיוע כספי לבנכם?
מתן סיוע כספי לבנך צריך להיות מותנה בנכונותו לפנות לייעוץ פיננסי ולקחת אחריות על הבחירות הכספיות שלו. זה מדגים מחויבות אמיתית לצמיחה אישית ואחריות פיננסית. פשוט מתן כסף ללא תנאים אלה עשוי לאפשר את התנהגותו חסרת האחריות ולהפוך את יכולתו ללמוד מהטעויות שלו.
6. שהוא דייב רמזי?
דייב רמזי הוא דמות ידועה בתחום ניהול הכספים ועסקים. הוא מחבר של כמה ספרים רבי מכר של ניו יורק טיימס, כולל “שלום פיננסי”, “סך הכסף המהפך” ו”ילדים חכמים של כסף חכם.”רמזי הוא גם המארח של” המופע של דייב רמזי “, תוכנית רדיו שמגיעה למיליוני מאזינים בכל שבוע, ומציעה עצות מעשיות בנושא מימון אישי, תקצוב ואסטרטגיות בניית עושר.
7. כיצד ביטוח מטריות מגן על עושר?
ביטוח מטריה מגן על עושר על ידי מתן כיסוי אחריות נוסף העולה על גבולות הפוליסות הסטנדרטיות. כיסוי נוסף זה מגן על הנכסים שלך מפני תביעות פוטנציאליות, תביעות גדולות או אירועים קטסטרופלים שעלולים למצות את הכיסוי הביטוחי העיקרי שלך. על ידי שמירה על עושרך מהוצאות משפטיות בלתי צפויות ועלויות הסדר, ביטוח מטריות עוזר לשמור על היציבות הפיננסית שלך ויעדים פיננסיים ארוכי טווח שלך.
8. מהן המגבלות של מדיניות רכב ובעלי בתים?
מדיניות בעלי בתים ובעלי בתים מציעה כיסוי אחריות אישית, אך לכיסוי זה יש גבולות. אם אתה נתבע והנזקים חורגים ממגבלות הכיסוי של מדיניות זו, יתכן שאתה אחראי לשלם את הסכום שנותר מהכיס. זה יכול להיות הרסני כלכלית, במיוחד אם יש לך ערך נטו גבוה. ביטוח מטריה ממלא את הפערים הללו בכיסוי, ומספק שכבה נוספת של הגנה מפני התחייבויות העולות על גבולות הפוליסות הבסיסיות שלך.
9. מה המטרה של ביטוח מטריה?
המטרה העיקרית של ביטוח מטריות היא לספק כיסוי אחריות נוסף מעבר לגבולות של בעלי בתים סטנדרטיים, רכב או פוליסות ביטוח סירות. זה משמש כרשת בטיחות, מגן עליך, משפחתך ובני משק בית אחרים מפני תביעות או תביעות גדולות שיכולות לגרום להפסד כספי משמעותי. ביטוח מטריות עוזר להבטיח שאתה מכוסה כראוי במצבים בהם פוליסות הביטוח הראשוניות שלך נופלות.
10. איך ביטוח מטריות עובד בדוגמה בחיים האמיתיים?
נניח שאתה נוסע חזרה הביתה לאחר ביקור קרובי משפחה כשאתה מעורב בתאונת דרכים קשה. נקבע כי היית אשם בתאונה, וכתוצאה מכך נזק משמעותי לרכבים מרובים ופציעות למספר אנשים. אם לכיסוי האחריות לביטוח רכב שלך יש מגבלה של 100,000 $, אך סך הנזקים מסתכמים ב 700,000 $, ביטוח הרכב שלך יכסה רק את 100,000 הדולר הראשונים. הנותרים של 600,000 $ יהיו באחריותך לשלם. עם זאת, אם יש לך ביטוח מטריות, הוא יכסה את 600,000 הדולרים הנוספים העולים על מגבלת ביטוח הרכב שלך, ומגן על הנכסים שלך ורווחת הכספים במצב זה.
ביטוח מטריה: איך זה עובד ומה הוא מכסה
אם יש לך שווי נקי גבוה מ- 500,000 $, אתה בהחלט צריך ביטוח מטריה. או אם אתה’מחדש להרוויח כסף טוב, החל לבנות עושר בחשבונות הפרישה שלך, ויש לך בית בתשלום או נתח הון טוב, אתה גם צוֹרֶך זה. אחרת, אתה’הגדרת את עצמך לסיכון פיננסי.
דייב רמזי: מדיניות המטריה מומלצת?
אני עוקב אחריך בטוויטר, ותהיתי אם אתה ממליץ לקנות מדיניות מטריה. אם כן, כמה? דין דין היקר, אם אתה’התחילה לנצח בכסף ולבנות קצת עושר, פוליסת מטריות היא חלק מהביטוח הזול ביותר שאתה יכול לקנות. זה’כמעט המפץ הגדול ביותר עבור הדולר שלך. כאן’דוגמה. ברוב המדינות אתה יכול לקבל כיסוי נוסף של מיליון דולר בכיסוי אחריות נוסף לביטוח רכב ולביטוח בעלי בתים כפוליסת מטריות תמורת 200 דולר לשנה. שם’אין בעיה אם אתה לא’לא יהיה כסף. אבל אם אתה’יש לי קצת מזומנים, ואתה נתקל במישהו, זה’זה דבר ממש טוב שיש לו פוליסת ביטוח מטרייה נוספת במצבי אחריות!
– דייב משחרר את יהירות! דייב היקר, בני נמצא בשנות ה -30 לחייו ונשוי שבע שנים לילדה ממשפחה עשירה. הוריה סיפקו להם הרבה תמיכה כספית לאורך השנים, אך כעת הם’מחדש להתגרש והוא הגיע אלינו לכסף כדי לגרום לזה לקרות. נוסף על כל זה, כשאנחנו שואלים אותו למה הוא לא’יהיה לי את הכסף שהוא אומר לנו את זה’אף אחד מהעסק שלנו. אנחנו לא’לא כמו הגישה שלו, אבל אנחנו’לא בטוח מה לעשות. די די יקר, זה אדם בוגר שאנחנו’מדבר מחדש, ואם הוא’זה הולך לקחת על עצמו את אורח החיים והפעולות של מבוגר שהוא צריך להתנהג כמו אחד ולדאוג לאחריותו. אני מבין שהוא’הוא בנך, והוא’כואב עכשיו. ובכל זאת, דרוש המון יהירות כדי להתחנן כסף ממישהו ולומר להם את הסיבה שהם לא עושים’אם זה לא העסק שלהם.
אם הוא ברצינות רוצה להיכנס לייעוץ פיננסי ולהתחיל להיות אחראי לכספו – לעצמו ולך – אתה יכול לשקול לעזור לו כלכלית. אבל בשלב זה, אתה’מחדש משקה שיכור אם אתה פשוט מוסר לו כסף כי הוא רוצה את זה. כל אחד יכול לטעות, די. אבל זה’זה לא תפקידך לממן את התנהגותו הבלתי אחראית או את יהירותו!
– דייב דייב רמזי הוא אמריקה’הקול המהימן על כסף ועסקים. הוא כתב חמישה ספרים הנמכרים ביותר בניו יורק טיימס: “שלום כלכלי,” “יותר ממספיק,” “סך מהפך הכסף,” “מנהיגות” וכן “כסף חכם ילדים חכמים.” “המופע של דייב רמזי” נשמע על ידי יותר מ 8 מיליון מאזינים בכל שבוע בלמעלה מ- 500 תחנות רדיו. עקוב אחר דייב בטוויטר ב- @Daveramsey ובאינטרנט ב- Davermsey.com.
ביטוח מטריה: איך זה עובד ומה הוא מכסה

אתה’עבד קשה בשביל הכסף שלך, כמו שהשיר הולך, ואתה’סוף סוף בנה קצת עושר. אתה’שוב בדרך שלך להגיע לסימן מיליון דולר עד שתפרוש-אבל אתה’מודאג מחדש. אתה’שמע סיפורים של חברים שאיבדו את כל התביעות והיו נאלצו להתחיל מחדש.
אתה לא צריך’לא צריך לדאוג להיתבע ללא סיבה טובה ולתת למישהו לקחת את מה שאתה’ve עבד עבור. אז איך אתה מגן על עצמך – ועל הכסף שלך?
זה’s נקרא ביטוח מטריה. ביטוח מטריות מספק כיסוי לתביעות ותביעות גדולות שאינן’לא מכוסה על ידי בעלי בתים או פוליסות ביטוח רכב.
אָנוּ’אענה על כל השאלות שלך לגבי ביטוח מטריה, איך זה עובד ומה הוא מכסה. זה’זה פחות או יותר הכסף שלך’החבר הכי טוב.
מה זה ביטוח מטריה?
ראשית, בואו’שיחה על מדיניות רכב ובעלי בתים שלך. בנוסף לכיסוי נזק לרכב ובבית שלך, הם גם מספקים כיסוי אחריות אישית הבועט אם מישהו נפצע בנכס שלך או אם אתה פוגע במישהו (או ברכושו) בתאונת דרכים. אבל לכיסוי הזה יש גבולות. כלומר אם אתה’תביעה מחדש, מדיניות זו תכסה רק נזקים של 100,000 $. אבל אם יש לך ערך נטו גבוה יותר, אתה יכול לפרוץ את המגבלות האלה די מהר.
אתה’עבד קשה כדי להגיע למקום שאתה נמצא. אבל דון’לא השאר את עצמך פגיע.
אז מה אתה יכול לעשות?
ביטוח מטריות עוזר למלא את הפערים האלה בבעלי בתים, רכב ואפילו פוליסות ביטוח סירות. ביטוח מטריות הוא סוג של כיסוי אחריות אישית המגן עליך (בתוספת משפחתך ובני משק בית אחרים) מפני תביעות או תביעות גדולות שעולות מעל פוליסות הביטוח האחרות שלך. ממש כמו מטריה לגשם שמגן עליך מפני נרטב, ביטוח מטריות מגן על כספך על ידי מילוי הפער הכספי שביטוח האחריות העיקרי שלך לא עושה’t כיסוי.
איך עובד ביטוח מטריה
לתת’תגיד לך’נהג מחדש הביתה לאחר ביקור קרובי משפחה לחג ההודיה. תְנוּעָה’רע, ואתה בסופו של דבר בערימה נוראית של 10 מכוניות. כמה נפגעים, אבל אתה’מחדש בסדר. אבל זה מחמיר כשאתה מגלה שהתאונה הייתה אשמתך.
עכשיו אתה’אחראי לנזק לרכב ולחשבונות רפואיים של כל הנהגים האחרים בתאונה. שניים מהנהגים תובעים אותך בגין שכר אבוד מעבודה חסרה, ואתה’פתאום מסתכל על שטר של 700,000 $. מגבלת האחריות לביטוח רכב שלך דואגת רק ל 100,000 $, כלומר אתה צריך לרכב על 600,000 $ האחרים.
ביטוח מטריות ינפץ פנימה ומטפל ב 600,000 $, כולל הוצאות משפטיות. וואו! דבר על מחליף משחק לחיסכון ונכסים שלך. זֶה’הכוח של ביטוח מטריה. זה מונע ממך למחוק את החיסכון שלך או לחזור לחובות.
זה גם עובד זהה לביטוח בעלי בתים. אז אם אתם מארחים מסיבת חג מולד ענקית וסנטה מחליק על המדרגות הקפואות שלכם, שובר את זרועו ותובע אותך (ג’יום שני, סנטה!), אתה’יהיה מכוסה עבור כל שכר טרחה או פסקי דין משפטיים (אם אתה מאבד את התביעה) מעל ומעבר למגבלות האחריות לביטוח הבית שלך.
ועוד חתיכה אחת של חדשות טובות. ברוב המקרים, שם’אין השתתפות עצמית של ביטוח מטריה. ברגע שאתה משלם את ההשתתפות העצמית של המדיניות העיקרית שלך (בעלי רכב או בעלי בתים), זכית’לא צריך לשלם את זה שוב. אבל יכולים להיות חריגים לכך – במדיניות מסוימת יש השתתפות עצמית של מטריה קטנה, המכונה שמירה מבוטחת עצמית, זֶה’S בדרך כלל בטווח של 250-500 $.
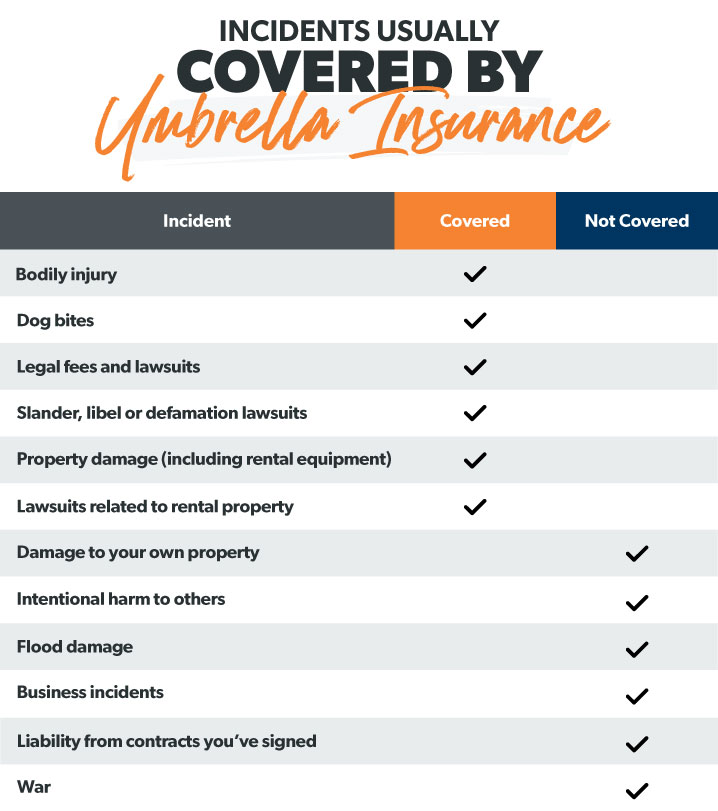
מה מכסה ביטוח מטריות?
אז מה’S תחת המטריה? מה מכסה ביטוח מטריות? אם יש לך ביטוח מטריה, אתה’מוגן מחדש בחמשת התחומים העיקריים הללו:
פגיעה גופנית
כולם יודעים שצניחה חופשית מסוכנת. אתה יודע מה עוד מסוכן? הילדים שלך מארחים מסיבת טרמפולינה שכונתית. ואם אחד מאותם ילדים שובר את זרועם (מסיבה’נגמר, ילדים!), לביטוח מטריות יש את הגב שלך. זה יעזור בחשבונות רפואיים או בתביעות משפטיות – אם ההורים יקבלו בֶּאֱמֶת להרגיז.
הגנה מפני גוף מכסה גם דברים כמו אירועי חיות מחמד (עקיצות כלבים) ותאונות דרכים. אז אם הפוך שלך מחליט שהוא באמת לא’לא כמו השכן שלך ונכנס למצב התקפה, אתה’יהיה מכוסה אם שכנתך מחליטה לתבוע אותך.
שכר טרחה משפטי
עורכי דין יקרים. אז אם מישהו תובע אותך – בין אם זה’מוצדק או לא – אתה יכול להתמודד עם כמה שכר טרחה משפטי די חסון. והדבר האחרון שאתה רוצה זה לשלם מהכיס כדי להגן על עצמך. דוֹן’לא תן לאחרים לקחת חתיכה מכסף שהרוויח קשה שלך-קבל ביטוח מטריה.
פגיעה באנשים’מוניטין s
לָשׁוֹן הָרַע. עֲלִילָה. השמצה. אם אתה פוגע במישהו’מוניטין, גם אם זה’s באינטרנט, אתה יכול להיתבע בגין מטען של כסף. ביטוח מטריות יגן עליך אם אתה’בסיכון לתביעות משפטיות, לשון הרע או לשון הרע. כיסוי מסוג זה חשוב במיוחד בימינו עם כל מה שקורה במדיה החברתית ובאינטרנט. לדוגמה, מסעדה יכולה להגיש נגדך תביעה על כתיבת ביקורת שלילית באופן מקוון. (הזהר.)
נזקי רכוש
ביטוח מטריה מכסה אותך אם אתה נכנס לתאונת דרכים גרועה ועלויות התיקון לאנשים’רכוש S הם יותר מביטוח הרכב שלך’מגבלות אחריות. זה אפילו מכסה ציוד להשכרה, כמו אם אתה מתרסק סקי סילון שכור במזח (אופס). או אם ילדכם פוגע בטעות ברכוש בית הספר. אתה’מכוסה מחדש.
רכוש שכור
אם יש לך נכס להשכרה, ביטוח מטריות יכול לתת לך כיסוי נוסף מהאחריות שיש לך כבעל בית. אז אם מישהו שובר את קרסולו על צעדי נכס ההשכרה שלך ותובע, אתה’יהיה מוגן.
מה לא’לא מכוסה בביטוח מטריה?
ביטוח מטריות לא’לא לכסות הכל. להלן כמה מהאירועים שנופלים בחוץ המטריה ההיא:
רכוש אישי
כשמדובר בך פוגע בטעות שלך שֶׁלוֹ דברים, ביטוח מטריות זכה’לא לעזור בזה. הסיבה לכך היא שזה’s אחריות מדיניות, כלומר זה בועט רק אם אתה’אשם בפגיעה באנשים אחרים’S רכוש. אז אם חשבתם שנסע את האופנוע שלכם לבריכה זה רעיון טוב (ניסיתם לרמפה מעל זה, ימין?), ועכשיו נוזל הנפט והבנזין והבלם פגעו בבריכה שלך, אל תעשה’לא מצפה שביטוח מטרייה יכסה את עלויות התיקון.
נזק מכוון
אם אתה פוגע במישהו בכוונה או פוגע ברכושו בכוונה, ביטוח מטריות הוא’לא הולך לערוך אותך. אתה’יהיה לשלם את החשבונות הרפואיים האלה או תביעות מתוך הכיס שלך. רק סיבה נוספת לפשע באמת לא’t לשלם . . .
נזקי מים
הרבה אנשים מניחים כי נזקי השיטפון מכוסים בביטוח רכוש. לא. וביטוח מטריות אינו שונה. אם אתם גרים באזור מועדים לשיטפונות, אתם זקוקים לביטוח שיטפונות נפרד.
עם זאת, אם אתה משאיר בטעות את ברז האמבטיה, מציף את הדירה שלך ושכניך לוקחים אותך לבית המשפט בגין נזקי מים בדירתם, ביטוח מטריות מכסה תביעות במצב זה.
אירועים עסקיים
אם אתה הבעלים של עסק משלך, ביטוח מטריות זכה’לא עזרה באירועי אחריות מסוג זה. אתה זקוק לביטוח מסחרי בשביל זה.
פציעות עובדים
אם אתה’שיפוץ מחדש את הבית שלך, וודא שהקבלן שלך נושא ביטוח משלו. הסיבה לכך היא שביטוח המטריות שלך ניצח’לא לכסות אותך אם עובד ייפגע בנכס שלך. יש אנשים שחתמים בטעות על חוזה שהופך אותם לאחריות לעובדים. מוסר ההשכל של הסיפור? קרא את האותיות הקטנות. ובזמן שאנחנו’בדיבור מחדש על חברות בנייה, גם ביטוח מטריות זכה’לא עזרה אם אתה’נתבע מחדש על כך שלא שמר על סיום המציאה בחוזה.
הוצאות הקשורות למלחמה
מלחמת העולם השלישית? האפוקליפסה הזומבית? ביטוח מטריה ניצח’לא לגעת בהוצאות הקשורות למלחמה עם מוט 10 רגל (זה’זה לא כל כך גדול של מטריה, אנשים). אז דון’לא מצפה שפוליסת ביטוח המטריה שלך תשלם עבור נזקים לחפציך או לרכוש שלך.
האם ביטוח מטריות זהה לביטוח אחריות עודף?
לפעמים ביטוח מטריות מעורבב עם עודף הגנה על אחריות. אבל דון’לא להיות מבולבל. אלה שתי מדיניות שונה.
ביטוח אחריות עודף הוא שכבת כיסוי נוספת שנוספה, למשל, לפוליסת ביטוח בעלי בתים. זה נותן עודף כיסוי באזורים שכבר מוגנים בתוכנית ביטוח דירה סטנדרטית. אבל זה לא’לא לכסות את אותם דברים שפוליסת ביטוח מטריה הייתה עושה. למשל, אחריות עודפת לא’לא עזרה בתביעות דיבה או לשון הרע.
האם אתה זקוק לביטוח מטריה?
עכשיו, יתכן שאתה עדיין תוהה איך לדעת אם אתה זקוק לביטוח מטריות.
אם יש לך שווי נקי גבוה מ- 500,000 $, אתה בהחלט צריך ביטוח מטריה. או אם אתה’מחדש להרוויח כסף טוב, החל לבנות עושר בחשבונות הפרישה שלך, ויש לך בית בתשלום או נתח הון טוב, אתה גם צוֹרֶך זה. אחרת, אתה’הגדרת את עצמך לסיכון פיננסי.
בעיקרון, ככל שיש לך יותר נכסים, אתה צריך להפסיד יותר. והרבה אנשים מוכנים לתבוע כמעט על כל דבר בימינו, כך שלעתים קרובות אנשים עשירים יש יעד על הגב שלהם.
אם מישהו סובל מפציעה קשה ברכוש שלך או שנמצא בתאונת דרכים שהייתה באשמתך, כמה אתה חושב שאתה יכול להיתבע עבורך?
אבל עם פוליסת ביטוח מטריית סלע, ניצחת’לא תישאר ערה באמצע הלילה לדאוג לתביעות יקרות למחוק את העושר הקשה שלך-או מי יכולת להיעלב באינטרנט. אתה’יהיה שקט נפשי בידיעה שהכסף שלך מוגן.
כמה ביטוח מטרייה אני צריך?
ביטוח מטריה מתחיל בהגנה בשווי מיליון דולר. אתה יכול לחשוב את זה’מספיק, אבל עכשיו’זה לא הזמן ללכת עצמות חשופות.
כלל האצבע הוא שמדיניות המטריה שלך צריכה לכסות את שלך שווי נטו שלם. יתכן שתזדקק ליותר מכיסוי המינימום של מיליון דולר אם יותר משניים מהבאים חלים עליך:
- אתה הבעלים של רכוש
- יש לך רכבי פנאי (מגלשי סילון, אופני עפר וכו ‘.)
- יש לך נהג לא מנוסה במשק הבית שלך
- אתה מאמן ספורט ילדים
- אתה מזמין אנשים באופן קבוע לביתך
- יש לך “מטרדים אטרקטיביים” לילד סקרן (טרמפולינה, בריכה וכו ‘.)
- אתה נוהג במכונית יוקרה
- אתה מכהן בלוח או ללא מטרות רווח
- אתה מפרסם באופן קבוע ביקורות על מוצרים ועסקים
- אתה משתתף בספורט בו אתה יכול לפצוע אחרים (ציד, סקי וכו ‘.)
- אתה נוסע לעתים קרובות מחוץ ל- U.ג. ודואג לתביעות אחריות
- אתה בעל בית
- יש לך פרופיל ציבורי של הצלחה ועושר
אחריך’חישב את הנכסים שלך, שאל את עצמך, כמה סיכון יש לי לתבוע? רוב הסיכויים שאתה’בסיכון גדול יותר ממה שאתה חושב.
כמה עולה ביטוח מטריה?
עבור כמות הכיסוי שאתה מקבל, מחיר ביטוח המטרייה זול לכלוך. אתה יכול בקלות לקבל כיסוי של מיליון דולר במחיר של 150–300 דולר לשנה. 1
זה נהיה זול עוד יותר אחרי מיליון הדולר הראשונים. זה עולה 75 דולר נוספים עבור כיסוי של 2 מיליון דולר ואז 50 דולר עבור כל מיליון דולר כיסוי לאחר מכן. 2
הגן על כספך ועל העתיד שלך
אם יש לך עושר, אתה’בסיכון לתבוע. זה לא’לא משנה כמה אתה נחמד וידידותי. וזה בהחלט לא’לא משנה כמה זמן ואנרגיה אתה’יש לי לצאת מחובות, לבנות חיסכון ולהגדלת ההשקעות שלך. כל מה שנדרש זה תביעה מגעילה אחת כדי לקחת את הכל משם.
אם השווי הנקי שלך הוא מעל 500,000 $ ואתה לא’יש לביטוח מטריות, למה אתה מחכה?
אחד מסוכני הביטוח העצמאיים שלנו שהוא חלק מתוכנית הספקים המקומיים שלנו (ELP) יכול להעריך את מצבך הספציפי ולברר בדיוק כמה ביטוח מטריות אתה צריך. והם’רמזה מחדש, אז אתה מכיר אותך’עובד מחדש עם סוכנים מובילים.
ה- ELPs שלנו יכולים להעביר אותך כיצד להוסיף מדיניות מטריה לבעלי בתים או לביטוח רכב. ייתכן שתוכל אפילו לצרף ביטוח מטריה כדי לחסוך.
דוֹן’לא תניח את זה! הגן על הנכסים שלך היום ולחוות את השקט הנפשי שמקורו בהכרת העושר שלך הוא מחוץ לתחום לאנשים אחרים.
מי צריך ביטוח מטריה?
ללא מטריה, ימים גשומים יירטבו אותך. אבל אתה’בסופו של דבר תתייבש ותמשיך ביום שלך.
בלי מטריה ביטוח, א “יום גשום” (כמו תביעה) עלול למחוק את כל מה שאתה’ve עבד לבנות. ביטוח מטריות הוא אחת הדרכים הטובות ביותר להגן על הכסף ואורח החיים שלך.
אבל מה בדיוק מכסה ביטוח מטריות? ואיך אתה יודע אם אתה צריך את זה?
אם אתה’שואל את עצמך מחדש, האם אני צריך ביטוח מטריה?, אנו יכולים לעזור לך למצוא את התשובה.
מה זה ביטוח מטריה?
ביטוח מטריות הוא שכבה נוספת של כיסוי אחריות אישית לאנשים עם שווי נטו גבוה יותר. זה מגן על הנכסים שלך מפני תביעות שעלולות לגרום לך לאבד את כל מה שאתה’ve עבד עבור. זה מכסה גם טענות גדולות שלא היו’לא להיות מכוסה על ידי ביטוח רכב רגיל או פוליסת אחריות לבעלי בתים. זה אפילו ממלא פערים בפוליסת ביטוח הסירות שלך. ביטוח מטריות מתווסף על גבי פוליסות ביטוח ביתיות, רכב או שוכרים, ונכנסים לתוקף רק לאחר שמגבלות האחריות של ביטוח רכב או ביתי מתקיימות.
אתה’עבד קשה כדי להגיע למקום שאתה נמצא. אבל דון’לא השאר את עצמך פגיע.
חשוב על זה כמטריה ענקית לכסף שלך שממלא את הביטוח הרגיל של הפערים ניצח’לא מגע. זה גם מגן על משפחתך ועל בני משק בית אחרים. אז אם בתך המתבגרת גורמת לערימה בת תשע מכוניות בכביש המהיר, אתה’יהיה מכוסה!
מה מכסה ביטוח מטריות?
אז מה בדיוק מכסה ביטוח מטריות? שאלה טובה.
עם ביטוח מטריות, אתה’מוגן מחדש בארבעת התחומים העיקריים הללו:
פגיעה גופנית– כלבך נושך את שכנתך (כלב רע, לשבת, להישאר!) וזה’זה נהיה יקר ממש מהר. ביטוח מטריות יסייע בעלויות רפואיות או תביעות משפטיות מעל ומעבר לפוליסת ביטוח בעלי בתים טיפוסית עבור מישהו שנפגע בנכס שלך.
נזקי רכוש-אם אתה’מחדש בתאונת דרכים גרועה, אחריות לביטוח רכב היא נהדרת – אך יש לה גבולות. ביטוח מטריות יכסה את שאר הנזקים. זה אפילו מכסה עלויות תיקון אם אתה הורס ציוד שכור (כמו אם אתה מתרסק את סקי הסילון השכור שלך במזח). או אם ילדכם פוגע בנכס בבית הספר, המטריה יכולה לעזור גם בזה.
פגיעה במוניטין– אם אתה פוגע במישהו’מוניטין S (באופן אישי, ברשת או אפילו אולי במטברס?), אתה יכול להתמודד עם תביעה די גדולה. ואם אתה מפסיד, אתה’אני מודה לכוכבי המזל שלך יש לך ביטוח מטריות.
הוצאות משפט– ביטוח אמברלה מכסה גם שכר טרחה משפטי אם אתה’תביעה מחדש מכל סיבה שהיא. אז אתה לא’לא צריך לשלם על הכל מהכיס רק כדי להגן על עצמך.
מה’זה לא מכוסה בביטוח מטריה?
יש כמה דברים ביטוח מטריות לא’t כיסוי. להלן חמישה מקרים שבהם אתה לא צריך לסמוך על ביטוח מטריות.
רכוש אישי– ביטוח אמברלה ניצח’לא עוזר לך אם אתה משמיד בטעות את אחד מחפציך. זה רק מכסה אנשים אחרים’ג פציעות או נזק לרכוש.
מעשים פליליים– אם אתה פוגע בכוונה במישהו, ביטוח מטריות זכה’לא מכסה את הפציעות שלהם או כל תביעות משפטיות הנובעות. אתה’שוב לבד.
אירועים עסקיים– ביטוח אמברלה ניצח’לא לבעוט באחריות עסקית. זֶה’על איזה ביטוח מסחרי מיועד.
נזק לשיטפון– דומה לביטוח בעלי בתים ושוכרים, ביטוח מטריות זכה’לא לבעוט פנימה כאשר מי השיטפונות האלה עולים. אתה’צריך ביטוח שיטפונות כדי לכסות נזקי שיטפון.
פציעות עובדים– ביטוח אמברלה ניצח’לא מכסה עובדים שנמצאים בחוזה ונפגעים בנכס שלך בזמן שאתה עובד. וודא שלכל חברת בנייה שאתה משתמש יש ביטוח משלהם, אחרת אתה יכול להיות בסיכון.
מי צריך ביטוח מטריה?
אם יש לך שווי נקי גבוה מ- 500,000 $, אתה זקוק לביטוח מטריה. הסיבה לכך היא שככל שיש לך יותר, אתה צריך להפסיד, ופוליסות ביטוח רגילות ניצחו’לא לספק מספיק כיסוי. אז אם אתה’שוב בדרך למצב המיליונר (דרך ללכת!)-או אתה’כבר שם – ביטוח אמברלה הוא בשבילך.
כמו כן, המציאות היא שלאנשים עשירים יש לעיתים קרובות יעד על הגב. אולי אתה’שמע על חברים או משפחה שנתבעו ואיבדו הכל. אתה’תוהה מחדש, האם אני הבא? בעולם בו אנשים יכולים לעשות תביעה כמעט על כל דבר, יש אנשים’הרעיון של תוכנית Get-Rich-Quick הוא תובע אדם עשיר (עצוב אבל נכון). אבל עם פוליסת ביטוח מטריה בריאה במקום, ניצחת’צריך לדאוג לתביעות משפטיות למחוק את העושר הקשה שלך.
כמה ביטוח מטרייה אני צריך?
אם אתה’תוהה מחדש, כמה ביטוח מטרייה אני צריך?, אָנוּ’תראה לך איך להבין את זה.
ראשית, ביטוח מטרייה מתחיל לפחות כיסוי של מיליון דולר. כלל אצבע טוב הוא שביטוח המטריה שלך צריך לכסות את שלך שווי נטו שלם. עַכשָׁיו’זה לא הזמן להיות זול. אתה צריך גם להסתכל ברצינות על הסיכון שלך לתבוע. אם זה’s גבוה יותר (ולהיות כנה), אתה צריך לקבל יותר כיסוי.
אם אתה נופל לפחות לשתי מהקטגוריות הללו, ייתכן שתצטרך יותר מכיסוי המינימום של מיליון דולר:
- אתה הבעלים של רכוש
- יש לך רכבי פנאי (מגלשי סילון, אופני עפר וכו ‘.)
- יש לך נהג לא מנוסה במשק הבית שלך
- אתה מאמן ילדים’ ספורט
- אתה מזמין אנשים באופן קבוע לביתך
- יש לך “מטרדים אטרקטיביים” לילד סקרן (טרמפולינה, בריכה וכו ‘.)
- אתה נוהג במכונית יוקרה
- אתה מכהן בלוח או ללא מטרות רווח
- אתה מפרסם באופן קבוע ביקורות על מוצרים ועסקים
- אתה משתתף בספורט בו אתה יכול לפצוע אחרים (ציד, סקי וכו ‘.)
- אתה נוסע לעתים קרובות מחוץ ל- U.ג. ודואג לתביעות אחריות
- אתה בעל בית
- יש לך פרופיל ציבורי של הצלחה ועושר
כיצד להשיג ביטוח מטריה
אם אתה’מישהו עם ערך נטו גבוה יותר, אתה’בסיכון מחדש. ולא עשית’לא לעבוד את זה קשה במשך כל אותן שנים כדי לתת למישהו אחר לבוא ולמחוק את זה עם תביעה אחת בלבד.
ביטוח מטריה מגן על הכסף, הנכסים, אורח החיים שלך ומורשתך העתידית. דוֹן’לא תניח את זה!
אחד מסוכני הביטוח המנוסים שלנו שהוא חלק מתוכנית הספקים המקומיים שלנו (ELP) יכולה להסתכל על מצבך ולחנות כדי למצוא אותך את העסקה הטובה ביותר. והם’רמזה מחדש, כלומר הם’ללכת מעל ומעבר כדי לוודא שהנכסים שלך מוגנים.
ביטוח מטריית דייב רמזי – מה שאתה צריך לדעת
כשיש לך שווי נקי של לפחות 500,000 $, יש לך סיכון גדול יותר לאבד את כל מה שאתה’ve עבד עבור. תביעה יחידה היא כל מה שנדרש כדי לאלץ אותך לבנות את העושר שלך מגבה מאפס. פוליסות ביטוח סטנדרטיות עשויות לכסות נזקים ספציפיים, אך מה אם אתה עומד בפני תביעות החורגות מבעל הבית שלך’מדיניות או רכב?
אתה צריך ביטוח מטריות כדי לפצות על מה שחסרים כיסויים לביטוח סטנדרטי. למשל, אתה גורם לתאונת דרכים ומשאיר כמה אנשים שנפצעו. פוליסת ביטוח הרכב שלך יכולה לטפל בהוצאות רפואיות ועלויות נזק לרכוש. אבל כאשר קורבן מגלה את הכסף שאתה מרוויח, הם יכולים לתבוע אותך בעד יותר כסף. המצב מסלים, ואתה צריך לבוא עם יותר כסף לכיסוי תביעות.
כל הכסף שאתה’ve הכינו עבודה קשה במשך עשרות שנים עלולים בסופו של דבר לשלם תביעה מגעילה. אז במאמר זה אנו דנים בכל מה שצריך לדעת על ביטוח מטריות. מהסימנים שאומרים שאתה זקוק לכיסוי כזה לאופן בו הוא מגן עליך, למד כיצד אתה יכול להימנע מהבעיות שעומדות בכסף שלך.
קבל הצעת מחיר לביטוח מטרייה מקוונת בחינם
האם אני צריך ביטוח מטריה?
דייב רמזי, יועץ פיננסים אמריקאי ידוע, סופר, איש עסקים ומארח רדיו ממליץ על פוליסות ביטוח מטריות לכל מי שמרוויח לפחות חצי מיליון דולר. ערך נטו גדול הופך אותך למטרה לאנשים שמכירים אותך’עשיר מחדש. ביטוח מטריה מגן על החיסכון שלך מפני ירידה בניקוז.
ביטוח מטריה יכול להעלות את הכיסוי שלך לחבות לפחות מיליון דולר. בשביל מה זה’שווה, מדיניות זו היא גניבה. אתה צריך רק לשלם כמה מאות דולרים בשנה כדי לקבל את הכיסוי הזה. כדי לדעת אם אתה זקוק לכיסוי זה, בדוק אם אחד מהמקרים הבאים חלים עליך. אם אתה יכול להתייחס לפחות לשני מצבים, שקול לדבר עם סוכן ביטוח כדי לדון באפשרויות שלך לביטוח מטריה.
- יש לך אינדיקטורים ציבוריים לעושרך: אם אתה נוהג במכונית ספורט, אתה’מחדש להודיע לאנשים שאתה יכול להרשות לעצמך מותרות כאלה. אם אתה גורם לתאונה, הקורבנות שלך יכולים לתבוע אותך בכסף נוסף.
אנשים שיודעים שאתה מצליח וניצחו כסף’לא תהסס לתבוע אותך. אז אתה’צריך ביטוח מטריות כדי לכסות את מאות אלפי או מיליוני דולרים שאתה עושה.
- בבעלותך מספר מאפיינים: אם יש לך הרבה נגישים כמו מרעה או על שפת הים, כל מי שנפגע בנכס שלך יכול לתבוע אותך. גם אם אתה לא’T להזמין את הקורבנות האלה, פשוט בידיעה שאתה הבעלים של מגרש פרטי נותן להם את האות Go להגיש נגדך תביעה נגדך.
אם אתה שוכר נכסים, אתה גם עומד בסיכון של דיירים לתבוע אותך בגין פציעות. ביטוח בעל הבית עשוי לכסות חלק מהנזקים, אך במקרה שהסכום עולה על הפוליסה שלך, ביטוח המטריה יכול לגבות אותך.
- אתה הבעלים של רכבים שונים או אטרקציות ביתיות: אם יש לך אופני עפר, טרקטורונים (רכבי שטח), סירות או מגלשי סילון, אז אתה מסתכן בנזקי גוף או נזק לרכוש שפוליסות ביטוח רכב סטנדרטית עלולה לא לכסות.
אטרקציות ביתיות כמו טרמפולינות, בריכות שחייה, בתי עץ או גני שעשועים הם מה שחברות הביטוח מכנות מטרדים אטרקטיביים. דברים אלה יכולים לגרום לפציעות ולהוביל לתביעות המחייבות ביטוח מטריות כדי להגן על החיסכון שלך.
- אתה חברותי לא מקוון ומקוון: אם אתה מארח מסיבות לעיתים קרובות, אתה מזמין יותר אנשים לביתך, מה שמגדיל את הסיכון לתאונות בנכס שלך. להיות נוטה יותר לתאונות פירושו שאתה נוטה יותר לתביעות.
בינתיים, כשאתה חולק את חוות הדעת החזקות שלך באופן מקוון, אתה גם מסתכן מול תביעות תביעות בגין הכפשות מקוונות, השמצה או לשון הרע. אפילו קרובי משפחה קרובים שאנשים מקשרים לעושר שלך הם יעדים פוטנציאליים. אם אתה לא’יש לנו נוכחות מקוונת אך קרוב משפחה קרוב, החיבור הזה יכול להספיק כדי שאדם יגיש נגדך תביעה נגדך.
קבל הצעת מחיר לביטוח מטרייה מקוונת בחינם
כיסוי ביטוח מטרייה
עכשיו כשאתה יודע מה צריך כדי להגיש בקשה לביטוח מטריות, אתה צריך לדעת ממה בדיוק הפוליסה הזו מגנה עליך. ישנם גם כמה פריטים שמדיניות זו אינה מכסה למרות שנקראת “מִטְרִיָה” ביטוח. כאן’סקירה כללית של ביטוח מטרייה מכסה ומה הוא לא מכסה:
| כן מכסה | לא מכסה | ||
|---|---|---|---|
| מקרה | פרטים | מקרה | פרטים |
| פגיעה גופנית | ביטוח מטריה משלם עבור העלויות הרפואיות שבעל הבית שלך’פוליסת הביטוח אינה מכסה. מקרי נזקי גוף שכיסויים לביטוח מטריות כוללים ילדים סקרנים שעלולים לשבור את זרועם לאחר שנפלו מבית העץ שלך. | רכוש אישי | ביטוח מטריה אינו משלם עבור נזקים שעסקת בנכסים שלך. אם תשבור את הגג שלך לאחר הניסיון לתקן אותו, תצטרך לשלם עבור עלויות תיקון מהכיס שלך. |
| נזק לרכוש | בדומה לביטוח רכב, ביטוח מטריה מכסה את נזקי הנכס שגרמת לרכב שלך. ביטוח מטריות כולל כיסוי לרכבים שאינם מכוניות, כמו מגלשי סילון פוגעים במזח, או סירות שמתרסקות ברכוש ציבורי. | פעילות עבריינית | ביטוח מטריות אינו משלם עבור נזקי גוף או נזק לרכוש שגרמת בכוונה לאחרים. מדיניות זו גם אינה מכסה שכר טרחה משפטי הבאים. |
| נזק למוניטין | ביטוח מטריות משלם עבור פגיעות מוניטין שעלולה לגרום לשמצות מקוונות או לא מקוונות, לשון הרע או לשון הרע. תביעות אלה יכולות להיות יקרות. במקרים מקוונים, ביטוח סייבר עשוי לעזור לך. אבל כשאתה גורם נזק למוניטין באופן אישי, אז לביטוח המטריה יש את הגב שלך. | נזק לשיטפון | ביטוח מטריות אינו משלם עבור נזקים ששיטפונות גורמים. פוליסות ביטוח שיטפונות קיימות מסיבה זו. ביטוח המטרייה היחיד שיכול לשלם עבור נזק הקשור לשיטפון הוא כאשר אחרים תובעים אותך בגין שיטפונות שעלולים לגרום. למשל, עזבת את הכיור פועל, וגורמת לדירה שלך להציף. קומות תחתונות נפגעות והם תובעים אותך. ביטוח מטריה מכסה את ההוצאות המשפטיות שלך. |
| שכר טרחה משפטי | בטח שמתם לב שביטוח מטריות משלם כמעט על כל סוג של תביעה שתוכלו להתמודד איתם כשאתם מרוויחים לפחות 500,000 $. זה ביטוח מטריה’הפונקציה העיקרית, לשים הכל פשוט. אתה זקוק לשכר הטרחה המשפטי כדי לשלם עבור ההגנה שלך בבית המשפט. | פציעות קבלן | כאשר לעובדי קבלנים יש לך חותמים חוזים שמחזיקים אותך אליהם, אתה אחראי לכל פציעות שהם עלולים להיגרם. ביטוח מטריות אינו משלם עבור הוצאות רפואיות כלשהן אם קבלנים אלה ייפגעו תחת הטיפול שלך בזמן שהם נמצאים בנכס שלך. |
ביטוח מטריות – מכוסה או לא מכוסה
סיכום
כשאתה צובר עושר לאחר עשרות שנים של עבודה, אתה שם יעד על הגב שלך לתביעות פוטנציאליות שיכולות להשאיר אותך בחזרה למקום שהתחלתם. אתה זקוק להגנה הנכונה כדי למנוע את החיסכון שלך מכל הוצאות משפטיות. זֶה’על מה ביטוח מטריה מיועד.
אם יש לך שווי נקי של לפחות חצי מיליון דולר, עליך לשקול לדבר עם סוכן ביטוח כדי לקבל הערכה של כמה ביטוח מטריות אתה צריך לרכוש. אתה זקוק לכמות ההגנה הנכונה כדי לוודא שאתה שומר על החיסכון שלך עבור מה שהתכוונת ולא לבזבז אותה על תביעות לא מתוכננות.
דייב רמזי’ספק הספק המקומי המאושר

השותף סקוט בוסלר הוא אחד הספקים המקומיים המאושרים של דייב רמזי באזור מרכז קליפורניה. עזרנו למאות דייב’הפניות מלנקסטר בדרום למודסטו בצפון ומעבר למונטריי בחוף קליפורניה. הפניות אלה הגיעו אלינו בניסיון להיות הגיוני מהגנת ביטוח הרכוש והנפגעים שלהן (רכב, בית וחבות ביטוח מטרייה). כאשר אנו נפגשים עם הפניות הללו, בין אם באופן אישי בטלפון/סמינר מקוון, כך אנו עוזרים להם:
- אנו משקיעים זמן להכיר אותם כדי שנוכל כדי שנוכל להתאים אישית תוכנית ספציפית לצרכים שלהם ..
- אנו מעצבים תוכנית הגנה באמצעות דייב’העקרונות הכספיים ..
- אם התוכנית הגיונית והם רוצים להתקדם עם זה, אנו מיישמים את התוכנית מטעם הלקוח החדש שלנו ..
- כמעט בכל המקרים אנו מספקים הגנה על ביטוח טובה יותר מכפי שהיה להם אי פעם ..
- במקרים רבים אנו חוסכים לעתים קרובות את כספי הלקוח החדש שלנו.
- רוב האנשים אומרים לנו לאחר שהם מסיימים את התהליך שלנו הם מבינים את תוכנית הביטוח שלהם טוב מתמיד!
הנה מה כמה של דייב’הפניות אמרו על השירות שלנו (מאתר דייב רמזי … שמות נמנעים):
“CIG היה לא מוחי לאשתי ואני בכל מה שקשור לקבל ביטוח רכב חדש. מארק העביר אותנו בכל השאלות שלנו והציע הצעות על סמך מה שדייב מלמד ב- FPU. עכשיו בזכות ELP ו- CIG לא רק שיש לי כיסוי טוב יותר וצוות מועיל אלא תעריף זול יותר בביטוח שלנו! ”
“סקוט בוסלר עבד קשה ומהיר כדי לקבל לי הצעות מחיר לבעלי בית וביטוח רכב. הוא ענה לכל אחת ואחת מהשאלות שלי והיו הרבה. הוא גם ענה להם במהירות וביסודיות. מרגיש לי לראשונה מזה 8 שנים של בעלות על בית שאני באמת מבין את הכיסוי שיש לי. החלפנו את ביטוח בעלי בתים שלנו, סקוט חסך לנו יותר מ -500 דולר לשנה בשני פוליסות בעלי בתים שלי. למרות שהוא לא הצליח’לא תואם את השיעור לביטוח הרכב שלי זה היה באמצעות עצתו שציטט מדייב רמזי שגרם לנו להעלות את האחריות שלנו בין 30/60 ל- 500/500 וההשתתפות העצמית שלנו מ- 250 ל- 1000. תמורת 40 דולר נוספים כל 6 חודשים אנו מכוסים ביסודיות בזכות סקוט. הייתי ואמשיך להמליץ עליו לחברים.”
“סקוט היה מאוד עזר וחביב. ליבו היה מאוד מתאים לאלוהים. חביב מאוד ועוזר באוזן מקשיבה. הרגשתי מאוד נוח לדבר. הרגיש שאלוהים נמצא בעיצומה של שיחתנו.”
“לפני שדיברתי עם סקוט הייתי מבוטחת באופן גס ושילמתי יותר מדי עבור ביטוח בעלי בתים שלי. לא היה לי כיסוי מטרייה ואם הייתי נכנס לתאונת דרכים וממש פוגע במישהו יכולתי לאבד הכל. כולם מטופלים בבית, רכב ומטריה. לראשונה מאז שלקחתי את שיעור ה- FPU אני מרגיש שהמשפחה שלי מוגנת. תודה רבה.”
להתחבר לאחד היועצים שלנו ולברר כיצד אנו יכולים לספק לך הגנה טובה יותר ואולי לחסוך לך כסף ..
התקשרו (559) 802-4094 או צרו קשר כאן


