


האם תשלום אוספים משפר את ציון האשראי?
האם אוספים משלמים משפרת את ציון האשראי שלך
להגיש מועמדות
כמה נקודות יגדל ציון האשראי שלי כשאני משלם אוספים?
במבט ראשון: אם יש לך גביית חובות בדוח האשראי שלך, זה יכול להוריד את ציון האשראי שלך ב -110 נקודות. אתה עלול להפסיד עוד יותר נקודות אם הציון שלך גבוה כשאתה מתחיל את השנה עם ציון אשראי טוב.
אחד הסימנים החיוניים של היציבות הפיננסית שלך הוא ציון האשראי שלך. זה מיד מראה למלווים עד כמה אתה משתמש באשראי באחריות. ככל שציון האשראי שלך גבוה יותר, כך קל יותר לקבל הלוואות או קווי אשראי נוספים. ציון אשראי גבוה יותר עשוי להעניק לך את הריבית הנגישה הנמוכה ביותר כשאתה מגיש בקשה להלוואה.
מצד שני, ישנם כמה דברים בסיסיים שיכולים להוריד את ציון האשראי שלך. אחד מהם הוא בעל חשבון באיסוף. אבל כמה משלם חשבון בגבייה עוזר להעלות את ציון האשראי שלך? בוא נגלה.
האם תשלום חשבון גבייה משפיע על ציון האשראי שלך?
ההשפעות של תשלום חשבון איסוף במלואן אינן נעלמות מייד. תצטרך לחכות עד שהיא תיפגע בתקופת ההגבלה, שנמצאת כשבע שנים לפני שהיא אפילו תימחק מהיסטוריית האשראי שלך. למרבה המזל, לנתונים הישנים אין מעט השפעה על ציון האשראי שלך.
נניח שאתה חושד שיש לך חשבון גבייה שגוי בדוח האשראי שלך. במקרה כזה, יש לך הזדמנות לאתגר את המידע עם חברת האשראי ולתקן אותו או למחוק אם הוא מוכח שהוא שגוי. הוראה זו מכסה אוספים כמו גם כל אלמנטים בדוח האשראי שלך שאתה מרגיש שעלולים לטעות.
כפי שכבר הצהירנו, אם היה לך חשבון גבייה מאושר בדוח האשראי שלך, הוא לא יימחק עד שבע שנים. למרות שבדרך כלל לא מומלץ, אתה יכול לצרף הצהרת צרכנים קצרה לדוח האשראי שלך המתווה את האוסף ולספר את הצד שלך בסיפור.
היתרונות של תשלום אוספים
למרות שציון האשראי שלך לא ישתפר אוטומטית כשאתה משלם את האוספים שלך, ישנם יתרונות מסוימים לכך:
- לתשלומים רפואיים או כרטיסי אשראי, אתה נמנע מתביעת גביית חובות.
- אתה לא צריך לשלם את עלויות הריבית של גובה החוב. גובי חובות רוכשים ומוכרים חשבונות כל הזמן, והם יכולים להמשיך לחייב את עמלות וריבית על חשבונות שקנו.
- רשומת האשראי שלך עשויה להראות “מיושב” או “ששולמה במלואה.”המלווים השוקלים את היסטוריית האשראי שלך וציון האשראי שלך עשויים להיות מושפעים באופן חיובי מהתוויות הללו. אדם המחזיר חשבון איחור באופן משמעותי בהשוואה למישהו שאינו מפגין משמעת פיננסית גדולה יותר ויציבות.
- נצל את המתודולוגיה החדשה של ציון FICO®. למרות ש- FICO 9 משולב בהדרגה, רוב המלווים בסופו של דבר ישתמשו בו. חשבונות רפואיים מקבלים פחות משקל בגישה זו, בעוד שמתעלמים מאוד מהחשבונות בתשלום באוספים.
שלוש דרכים לחיסול חשבונות אוספים מציון האשראי שלך
ראשית, עליך להשיג דוחות אשראי מכל אחד משלושת סוכנויות הדיווח על האשראי המובילות: Equifax, Experian ו- Transunion. הודע רק לאחד או שניים מהלשכות על האוספים. אתה יכול לנסות שיטות שונות למחוק אוספים מחשבונך, שחלקם יצליחו יותר מאחרים. נעבור על כל אחת מהאפשרויות הללו בפירוט למטה.
עם זאת, זכור כי התוצאות של אסטרטגיות שונות נבדלות זו מזו ולא כל לקוח יראה את אותן תוצאות. אבל תמיד כדאי לבדוק כי ציון האשראי שלך יכול להתגבר כתוצאה מכך.
“שלם עבור מחק” מכתב
אם אתה מדבר עם סוכנויות ומלווים של אוספים, יתכן שהם מוכנים למחוק את חשבונות האוסף. המכתב בתשלום עבור דלילה, שהוא בקשה רשמית להמחיק סימנים לא טובים בתמורה למזומן, הוא שיטה אחת כזו.
סוכנות גבייה נשכרת על ידי הנושה או המלווה המקורי לגבות תשלום על חוב. משלמים להם חלק מהכסף שהתקבל. זה מרמז שמכתב תשלום עבור דלט חייב לספק סכום יותר מאשר העמלה שניתנה על ידי המלווה עבור חשבונך כדי להיחשב כתמריץ.
המידע הבא צריך להיכלל במכתב התשלום עבור הדלילה שלך:
- סכומי תשלום
- תנאי משא ומתן
- תאריכים
הקפד לקבל תמיד הוכחה להסכם הנושה בכתב לפני המשך. עשו את שיעורי הבית שלכם ולמדו כיצד להשתמש במכתב תשלום עבור דלט כאסטרטגיית מיקוח אם ברצונכם לדעת יותר או תרצו למידת מכתבים שתנצל.
מכתבי תשלום עבור דלטים אינם מתקבלים על ידי כל המלווים. רוב הבנקים והנושים הגדולים אינם מוכנים לנהל משא ומתן.
מחיקות רצון טוב
אתה יכול לנסות לנסח מכתב מוניטין טוב לנושה המקורי אם כבר יש לך ציון אשראי טוב בסך הכל עם רשומה שלילית אחת בלבד. זו טיעון שהערכים השליליים בדוח האשראי שלך יוסרו כמחווה של מוניטין. המלווים רוצים לסייע לך, בעיקר אם היית לקוח לטווח ארוך עם היסטוריה חיובית.
ציין את התקופה שהייתה לך חשבון עם הנושה וכי ברצונך לשמור על חשבונך בעמידה טובה להתקדם. הסבירו כיצד רשומת האשראי שלכם חיובית ואיך התשלום המאוחר שלכם היה רק אירוע מבודד.
לבסוף, כמחווה של מוניטין, תאר רשמית את הרצון שלך להתאמת פריט שורה בדוחות האשראי שלך.
מחלוקת אוסף
יש לך את הזכות לאתגר כל ערכים שגויים, מוטים או לא מבוססים על דוח האשראי שלך.
האם אוספים משלמים משפרת את ציון האשראי שלך
להגיש מועמדות
כמה נקודות יגדל ציון האשראי שלי כשאני משלם אוספים?
במבט ראשון: אם יש לך גביית חובות בדוח האשראי שלך, זה יכול להוריד את ציון האשראי שלך ב -110 נקודות. אתה עלול להפסיד עוד יותר נקודות אם הציון שלך גבוה כשאתה מתחיל את השנה עם ציון אשראי טוב.
אחד הסימנים החיוניים של היציבות הפיננסית שלך הוא ציון האשראי שלך. זה מיד מראה למלווים עד כמה אתה משתמש באשראי באחריות. ככל שציון האשראי שלך גבוה יותר, כך קל יותר לקבל הלוואות או קווי אשראי נוספים. ציון אשראי גבוה יותר עשוי להעניק לך את הריבית הנגישה הנמוכה ביותר כשאתה מגיש בקשה להלוואה.
מצד שני, ישנם כמה דברים בסיסיים שיכולים להוריד את ציון האשראי שלך. אחד מהם הוא בעל חשבון באיסוף. אבל כמה משלם חשבון בגבייה עוזר להעלות את ציון האשראי שלך? לתת’s גלה.
תוכן העניינים
האם תשלום חשבון גבייה משפיע על ציון האשראי שלך?
ההשפעות של תשלום חשבון איסוף במלואן אינן נעלמות מייד. תצטרך לחכות עד שהיא תיפגע בתקופת ההגבלה, שנמצאת כשבע שנים לפני שהיא אפילו תימחק מהיסטוריית האשראי שלך. למרבה המזל, לנתונים הישנים אין מעט השפעה על ציון האשראי שלך.
נניח שאתה חושד שיש לך חשבון גבייה שגוי בדוח האשראי שלך. במקרה כזה, יש לך הזדמנות לאתגר את המידע עם חברת האשראי ולתקן אותו או למחוק אם הוא מוכח שהוא שגוי. הוראה זו מכסה אוספים כמו גם כל אלמנטים בדוח האשראי שלך שאתה מרגיש שעלולים לטעות.
כפי שכבר הצהירנו, אם היה לך חשבון גבייה מאושר בדוח האשראי שלך, הוא לא יימחק עד שבע שנים. למרות שבדרך כלל לא מומלץ, אתה יכול לצרף הצהרת צרכנים קצרה לדוח האשראי שלך המתווה את האוסף ולספר את הצד שלך בסיפור.
היתרונות של תשלום אוספים
למרות שציון האשראי שלך לא ישתפר אוטומטית כשאתה משלם את האוספים שלך, ישנם יתרונות מסוימים לכך:
- לתשלומים רפואיים או כרטיסי אשראי, אתה נמנע מתביעת גביית חובות.
- אתה לא דון’לא צריך לשלם לאספן החובות’עלויות הריבית. גובי חובות רוכשים ומוכרים חשבונות כל הזמן, והם יכולים להמשיך לחייב את עמלות וריבית על חשבונות שקנו.
- רשומת האשראי שלך עשויה להראות “מְיוּשָׁב” אוֹ “שולם במלואו.” המלווים השוקלים את היסטוריית האשראי שלך וציון האשראי שלך עשויים להיות מושפעים באופן חיובי מהתוויות הללו. אדם המחזיר חשבון איחור באופן משמעותי בהשוואה למישהו שאינו מפגין משמעת פיננסית גדולה יותר ויציבות.
- נצל את המתודולוגיה החדשה של ציון FICO®. למרות ש- FICO 9 משולב בהדרגה, רוב המלווים בסופו של דבר ישתמשו בו. חשבונות רפואיים מקבלים פחות משקל בגישה זו, בעוד שמתעלמים מאוד מהחשבונות בתשלום באוספים.
שלוש דרכים לחיסול חשבונות אוספים מציון האשראי שלך
ראשית, עליך להשיג דוחות אשראי מכל אחד משלושת סוכנויות הדיווח על האשראי המובילות: Equifax, Experian ו- Transunion. הודע רק לאחד או שניים מהלשכות על האוספים. אתה יכול לנסות שיטות שונות למחוק אוספים מחשבונך, שחלקם יצליחו יותר מאחרים. אָנוּ’לעבור את כל אחת מהאפשרויות הללו בפירוט להלן.
עם זאת, זכור כי התוצאות של אסטרטגיות שונות נבדלות זו מזו ולא כל לקוח יראה את אותן תוצאות. אבל תמיד כדאי לבדוק כי ציון האשראי שלך יכול להתגבר כתוצאה מכך.
”שלם עבור מחק” מִכְתָב
אם אתה מדבר עם סוכנויות ומלווים של אוספים, יתכן שהם מוכנים למחוק את חשבונות האוסף. המכתב בתשלום עבור דלילה, שהוא בקשה רשמית להמחיק סימנים לא טובים בתמורה למזומן, הוא שיטה אחת כזו.
סוכנות גבייה נשכרת על ידי הנושה או המלווה המקורי לגבות תשלום על חוב. משלמים להם חלק מהכסף שהתקבל. זה מרמז שמכתב תשלום עבור דלט חייב לספק סכום יותר מאשר העמלה שניתנה על ידי המלווה עבור חשבונך כדי להיחשב כתמריץ.
המידע הבא צריך להיכלל במכתב התשלום עבור הדלילה שלך:
- סכומי תשלום
- תנאי משא ומתן
- תאריכים
דאג תמיד לקבל הוכחה לנושה’הסכם בכתב לפני ההליך. עשו את שיעורי הבית שלכם ולמדו כיצד להשתמש במכתב תשלום עבור דלט כאסטרטגיית מיקוח אם ברצונכם לדעת יותר או תרצו למידת מכתבים שתנצל.
מכתבי תשלום עבור דלטים אינם מתקבלים על ידי כל המלווים. רוב הבנקים והנושים הגדולים אינם נוהגים’לא מוכן לנהל משא ומתן.
מחיקות רצון טוב
אתה יכול לנסות לנסח מכתב מוניטין טוב לנושה המקורי אם כבר יש לך ציון אשראי טוב בסך הכל עם רשומה שלילית אחת בלבד. זה’תחינה עבור הערכים השליליים בדוח האשראי שלך שיוסרו כמחווה של מוניטין. המלווים רוצים לעזור לך, בעיקר אם אתה’היה לקוח לטווח ארוך עם היסטוריה חיובית.
ציין את התקופה שהייתה לך חשבון עם הנושה וכי ברצונך לשמור על חשבונך בעמידה טובה להתקדם. הסבירו כיצד רשומת האשראי שלכם חיובית ואיך התשלום המאוחר שלכם היה רק אירוע מבודד.
לבסוף, כמחווה של מוניטין, תאר רשמית את הרצון שלך להתאמת פריט שורה בדוחות האשראי שלך.
מחלוקת אוסף
יש לך את הזכות לערער על כל רשומות שגויות, מוטות או לא מבוססות על דוחות האשראי שלך עם סוכנויות דיווח האשראי, המלווים או לשכות אשראי. לשכת האשראי אחראית על בחינת הטעויות.
יתכן שתוכל גם למחוק את החשבון מהדוח שלך אם לא ניתן לאשר אותו, מה שיגביר את ציון האשראי שלך.
כך תוכלו להגיש תלונה על חשבון אוסף:
- בדוק את דוח האשראי שלך לקבלת טעויות. יש לך את הזכות להתמודד עם כל שגיאות, כולל שמות, תאריכים, שגיאות הקלדה ויתרות שלא שולמו.
- בקש כי סוכנות האוספים תאמת את התביעה בכתב. עליכם להסביר בהצהרתכם כי תרצו שסוכנות הגבייה תאשר כי האשראי שאתם חייבים הוא שלכם. אם הם לא יכולים לעשות זאת, הודע להם שאתה רוצה את החשבון שנמחק מדוח האשראי שלך.
- כאשר יש ספק, אל תהססו לפנות למקצוען. זה’S לא פשוט לאוספי מחלוקת או כל צורה אחרת של פריט שלילי. זה עשוי להיות מאיים ומלחיץ עבור רבים. במצבים כאלה, יתכן כי טובתך לנקוט בייעוץ המקצועי של סוכנות לתיקון אשראי.
- יש להקפיד על חילוקי דעות שלך, והבהיר בהצהרתך שאתה מצפה לתשובה מלשכת האשראי תוך 30 יום.
משך הזמן שעבורו חשבונות אוספים נשארים בדוח האשראי שלך
על פי חוק דיווח האשראי ההוגן (FCRA), פריטים שליליים שנרשמו על ידי נושים יכולים להישאר בדוח האשראי שלך כמעט שבע וחצי שנים.
גם אם כבר יש לך עילה לאתגר גביית חובות בדוח האשראי שלך ככואבי או לא מאושר, סביר להניח שהוא יישאר בדוחות האשראי שלך לתקופה המלאה.
כמה יכול חשבון אוספים להשפיע על ציון האשראי שלך
בכל פעם שמופיע אוסף בדוח האשראי שלך, זה יכול להוריד את ציון האשראי שלך בכ -110 נקודות, ולהביא אותו מיריד לרע. אתה עלול להפסיד עוד יותר נקודות אם ציון האשראי שלך גבוה מלכתחילה.
המלווים הפוטנציאליים יידעו שברירת מחדל בהלוואה וכי אתה יכול לייצג את אותו הסיכון אם הם יאפשרו לך ללוות כסף דרכם.
קרא עוד
- כיצד להסיר אוספים בתשלום מדוח אשראי
- כיצד לקבל אישור לטלפון סלולרי עם אשראי רע
- כיצד לבדוק את ציון האשראי שלך ללא SSN
- כיצד להסיר תשלומים מאוחרים מדוח אשראי
- מדוע ציון האשראי שלי ירד כששום דבר לא השתנה?
- כמה מדויק קרמה אשראי?
- האם ניתן לשלול ממך עבודה בגלל אשראי רע?
סיכום
כעניין משפטי, יש למחוק את מרבית נתוני האשראי השליליים, במיוחד אוספים, מדוח האשראי שלך בשלב מסוים. לכן, ליתרון הטוב ביותר שלך ליישב או לנקות את החוב ברגע שאתה יכול. דוֹן’לא תשכח שמערכות ניקוד אשראי חדשות יותר אינן רואות אוספי איזון אפס כקשות כדגמי ניקוד אשראי ישנים יותר.
זקוק להלוואה? קבל אחד בשלושה שלבים פשוטים
אם אתה שוקל להגיש בקשה להלוואה אישית, פשוט עקוב אחר 3 הצעדים הפשוטים האלה.
להגיש מועמדות
הגש בקשה באופן מקוון לסכום ההלוואה שאתה צריך. הגש את התיעוד הנדרש וספק את הבקשה הטובה ביותר שלך. יישומים חזקים יותר מקבלים הצעות הלוואות טובות יותר.
לְקַבֵּל
אם בקשתך עומדת בקריטריוני הזכאות, המלווה יפנה אליך ביחס לבקשה שלך. לספק מידע נוסף במידת הצורך. בקרוב אתה’יש לך את הצעת ההלוואה שלך. חלק ממלווים שולחים פתק חוב עם הצעת ההלוואה שלך. חתום והחזיר את הערה הזו אם ברצונך לקבל את הצעת ההלוואה.
לְהַחזִיר
לאחר מכן ההלוואה מקבלת את ה- U שלך.ג. חשבון בנק בתוך מספר ימים סביר (חלק מהמלווים יהיו מהירים כמו 2-3 ימי עסקים). עכשיו אתה צריך להגדיר את שיטת ההחזר שלך. אתה יכול לבחור שיטה אוטומטית באופן מקוון שתעזור לך לשלם בזמן בכל חודש.

על סיבוב
סטילט מספק הלוואות לסטודנטים בינלאומיים ואנשי מקצוע עובדים ב- U.ג. (F-1, OPT, H-1B, O-1, L-1, מחזיקי הוויזה TN) בשיעורים נמוכים מכל מלווה אחר. סטילט מחויב לעזור למהגרים לבנות עתיד פיננסי טוב יותר.
אנו נוקטים בגישת חיתום הוליסטית כדי לקבוע את הריבית שלך ולוודא שאתה מקבל את השיעור הנמוך ביותר האפשרי.
למד מה אחרים אומרים עלינו ב- Google, Yelp ופייסבוק או בקר אותנו בכתובת https: // www.קַב.com. אם יש לך שאלות, שלח לנו דוא”ל ב- [מוגן בדוא”ל]
פרנק גוגול
אני’M, מאמין שמידע זה הוא המפתח לחופש פיננסי. בבלוג Stilt, אני כותב על הנושאים המורכבים – כמו כספים, הגירה וטכנולוגיה – כדי לעזור למהגרים להפיק את המרב מחייהם ב- U.ג. התוכן והמותג שלנו הוצגו בפורבס, TechCrunch, VentureBeat ועוד.
האם אוספים משלמים משפרת את ציון האשראי שלך?
כשאתה לא’לא לשלם חשבון עד למועד המועד, חשבונך נחשב לעבריין. לאחר פרק זמן מסוים, בדרך כלל בסביבות 120 עד 180 יום לאחר התשלום הראשון שהוחמצה או המאוחרת, המלווה רשאי לחייב אותו ולשלוח אותו לסוכנות גביית חובות, שאחר כך מנסה לגבות על החוב שלא שולם שלך. [1]
במדריך זה, אנו מסבירים כיצד תשלום חשבונות גבייה עשוי לשפר את ציון האשראי שלך, תלוי במודל ניקוד האשראי וסוג החובות שיש לך. אנו דנים גם כיצד חשבונות אוספים משפיעים על ציון האשראי שלך ומציעים דרכים לפרוע את החוב שלך לסוכנות גבייה.
האם אוסף משלם משפר את ציון האשראי שלך?
תשלום חשבון הגבייה שלך עשוי לשפר את ציון האשראי שלך אם משתמשים במודלים של ניקוד האשראי הבאים:
- ציון FICO® 8
- ציון FICO® 9
- ציון FICO® 10
- Vantagescore® 3.0
- Vantagescore® 4.0 [2], [3]
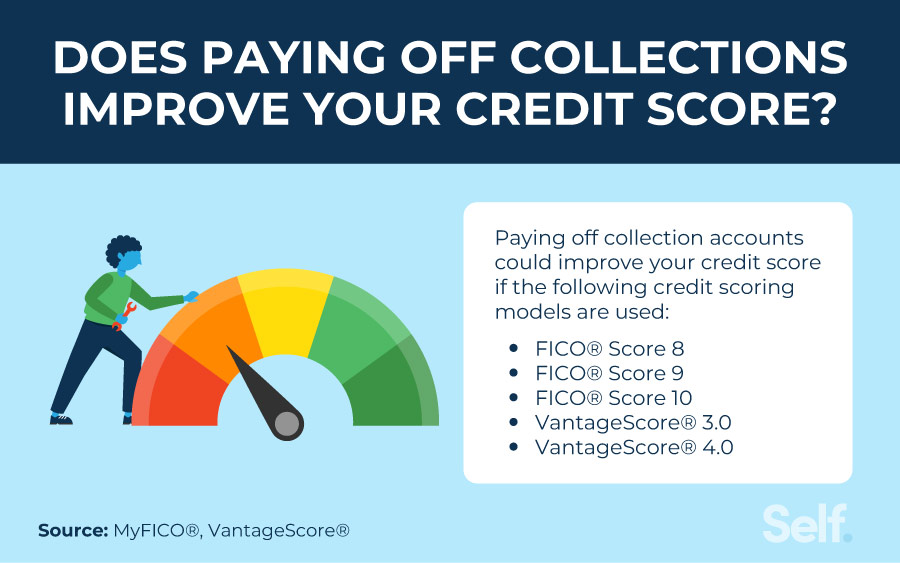
כיצד אוספים בתשלום משפיעים על ציון האשראי שלך תלוי במודל ניקוד האשראי שהמלווה שלך משתמש בו, בסוג החוב ששילמת ובהיסטוריית האשראי הייחודית שלך. [3], [4] לדוגמה, אם המלווה משתמש ב- FICO® ציון 8 ומעלה של VantageScore®, תשלום אוסף עשוי לא להשפיע לטובה על ציון האשראי שלך. [2], [5]
כאן’פירוט כיצד חשבונות הגבייה יכולים להשפיע על ציון האשראי שלך על סמך כמה מהדגמים הנפוצים ביותר לניקוד אשראי:
- רשאי להציג בשלילה חשבונות איסוף של צד שלישי בתשלום וגם לא שולמו
- מתעלם מחשבונות איסוף צד ג ‘עם סכום מקורי של פחות מ- 100 $
- מתעלם מחשבונות הגבייה של צד שלישי שמשולמים במלואם
- לחוב רפואי יש פחות השפעה מאשר סוגים אחרים של אוספים
- מתעלם מכל חשבונות הגבייה שמשולמים במלואם.
- מבדיל אוספים רפואיים לסוגים אחרים של חשבונות אוספים.
- יש פחות השפעה על אוספים כאלה ביחס לסוגים אחרים של אוספים.
באופן כללי, חשבונות אוספים נשארים בדוח האשראי שלך עד שבע שנים, אפילו כשהם’מחדש השתלם במלואו. זה אומר שאוספים בתשלום יכולים להמשיך לפגוע באשראי שלך למשך פרק זמן זה. עם זאת, ההשפעה של חשבונות אוסף על הציון שלך פוחתת עם הזמן. [6]
במודלים חדשים יותר לניקוד אשראי, החוב הרפואי מטופל באופן שונה מסוגים אחרים של חובות. נכון למארס 2022, ניצח החוב הרפואי שלא שולם’t מופיע בדוח האשראי שלך למשך שנה (גדל מחצי שנה), ומאפשר לך יותר זמן לטפל בחוב שלך.
בנוסף, במחצית הראשונה של 2023, שלושת לשכות האשראי העיקריות – Equifax, Experian ו- Transunion – לא יכללו עוד חוב רפואי שלא שולם תחת 500 דולר בדוח האשראי שלך, וחובות הגבייה הרפואית בתשלום כבר לא יספרו נגדך. [7]
הטבות של תשלום חשבונות גבייה
אמנם יתכן שלא יהיה דחיפה מיידית לציון האשראי שלך, אך תשלום חשבונות אוספים מועיל באופן כללי לכספיך האישי. היתרונות של טיפול באוספים שלא שולמו כוללים:
- הימנעות מתביעה של סוכנות גביית החובות או הנושה המקורי
- צמצום חיובי ריבית ושכר טרחה אחרים הקשורים ליתרה שלך
- הימנעות מקשירת שכר [8]
- שיפור הסיכוי שלך לקבל הלוואות עתידיות וקווי אשראי [4]
כיצד לשלם חוב בקבוצות
אם אתה’מוכן לשלם את חוב הגבייה שלך, הנה הצעדים שאתה יכול לנקוט.
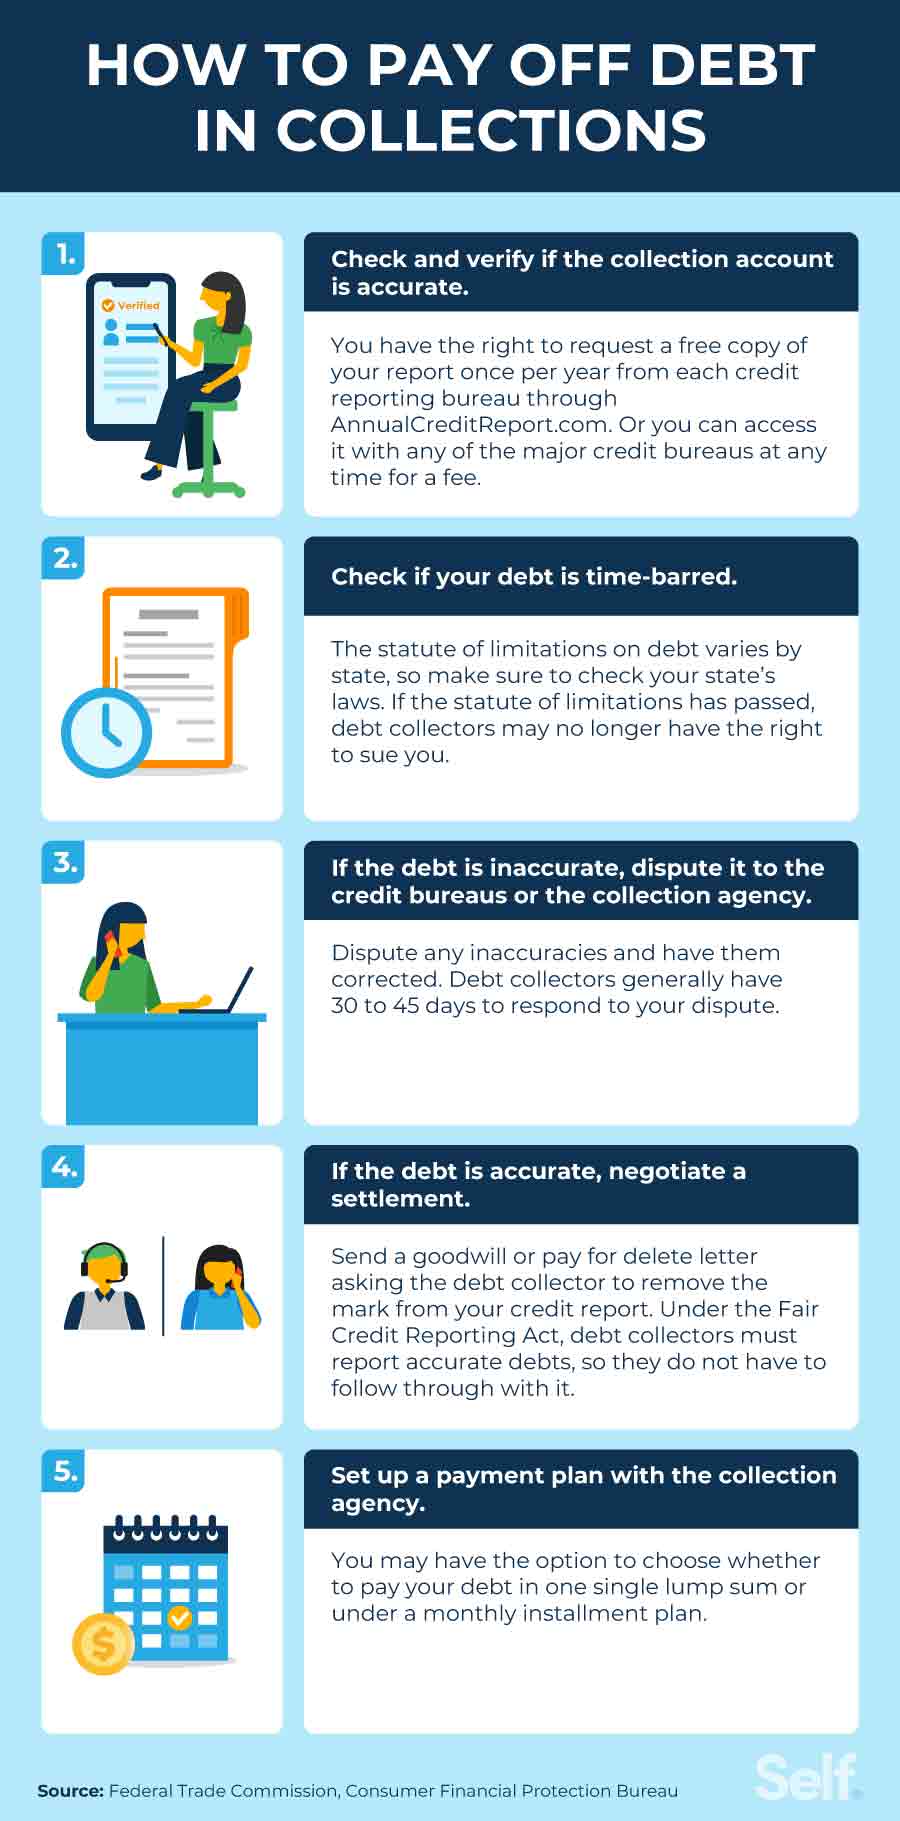
1. בדוק וודא שחשבון הגבייה מדויק
ראשית עליך לבדוק אילו דוחות אשראי מפרטים את חשבון הגבייה, כך שתוכל לוודא שהמידע מדויק. אתה יכול לבדוק את דוח האשראי שלך פעם בשנה בחינם מכל אחד מלשכות האשראי הגדולות, באמצעות שנתית CreditReport.com, ותוכל גם לבדוק את דוח האשראי שלך תמורת תשלום (לא יותר מ- $ 13.50 לכל דוח) בכל עת שתרצה עם אחד משלושת לשכות האשראי העיקריות (Experian, Equifax ו- Transunion). [9]
אימות הדיוק של החוב שלא שולמו הוא צעד חשוב לנקוט לפני שתשלמו אותו. אתה רוצה להיות בטוח שהחוב הוא בעצם שלך, וכי אין שגיאות שתוכל לחלוק עליהן. אם אתה’לא בטוח לגבי חשבון אוסף, אתה יכול לבקש מידע אימות, כמו שם הנושה המקורי וסכום החוב, מסוכנות הגבייה.
2. בדוק אם החוב שלך מסומן בזמן
אם חשבון הגבייה שלך נמרץ בזמן, והתיישנות העברה עליו, אספן החובות שלך כבר לא תהיה הזכות לתבוע אותך בגין החוב שלא שולם שלך. עם זאת, במדינות מסוימות, ביצוע תשלום חלקי בחשבון גבייה יכול להפעיל מחדש את ההתיישנות על חוב. גם אם החוב נמרץ בזמן, הוא לא’זה אומר שאתה לא’זה לא חייב את זה. אתה חייב חוב עד שהוא משולם. אז אם אתה חושב שהחוב נמרץ בזמן, דבר עם עורך דין על התיישנות במדינתך. [8]
3. אם החוב אינו מדויק, החלוק אותו בלשכות האשראי או לסוכנות הגבייה
אם אתה מאמין שהחוב אינו מדויק (שם הנושה או סכום החוב אינו נכון) או לא שלך, אתה יכול לחלוק עליו עם לשכות האשראי אליו דווח או על סוכנות הגבייה שמנסה לגבות על החוב. [10] הלשכה להגנת הכספים לצרכן (CFPB) מספקת טפסי סכסוך ותבניות אותיות, כמו גם הנחיות כיצד לגשת לכל אחד מלשכות האשראי העיקריות. [11]
קיימים חוקים פדרליים כדי להגן על הלווים מפני פרקטיקות לא הוגנות על ידי גובי חובות. ברשימת ההגנות שלה, חוק נוהלי גביית החובות ההוגנים קובע כי:
- גובי חובות יכולים’אני אומר לך שאתה חייב סכום שונה ממה שאתה באמת חייב.
- גובי חובות יכולים’לא צור איתך קשר לפני 8 א.M. או אחרי 9 עמ ‘.M. באזור הזמן שלך אלא אם כן נתת להם הסכמה מוקדמת.
- גובי חובות יכולים’לא לספר לכל אחד אחר על החוב שלך, או להפוך אותו לידע ציבורי.
- גובי חובות עשויים שלא לעסוק בהתנהלות המשמשת להטריד, לדכא או להתעלל בך בקשר עם גביית חוב, כגון איום או מעשים אלימים לך או להטריד אותך על ידי קריאה מתמדת מבלי לחשוף פרטים משמעותיים.
- על פי בקשת האימות שלך, אספן חובות נדרש לשלוח לך הודעה בכתב המכילה את הדברים הבאים: סכום החוב המגיע, שמו ופרטי הקשר של הנושה שאליו חוב החוב והצהרה כי החוב תקף (אלא אם כן חולק על תוקף החוב תוך 30 יום מיום ההודעה מיום ההודעה מיום ההודעה מיום ההודעה. [8]
4. אם החוב מדויק, משא ומתן על הסדר
אם החוב שלא שולם שלך מדויק, זה יכול’לא להיות במחלוקת או להסיר. בשלב זה, ייתכן שתרצה לנסות לנהל משא ומתן על הסדר חוב, שכר עבור מחיקה או מכתב רצון טוב. [12]
גם אם אתה מנהל משא ומתן על הסדר חוב בהצלחה, זכור כי גובי חובות על פי חוק דיווח האשראי ההוגן (FCRA) מחויבים לדווח על חובות במדויק. מכתבי רצון טוב ושלם עבור מחיקות’נוהגים מוכרים רשמית, כך שגובי חובות אינם קלים’t נדרש לנקוט בפעולה, או להסיר פריטים שליליים מדוח האשראי שלך כתוצאה מהם. [13]
אם הסרת חשבון הגבייה מדוח האשראי שלך היא חלק מההסכם שלך עם סוכנות גביית חובות, הקפד לקבל אותו בכתב.
בקש תשלום עבור מחק
יתכן שתוכל להסיר את חשבון הגבייה מדוח האשראי שלך עם תשלום עבור מחק. זה כרוך בתשלום סכום משא ומתן ליישוב החוב, בדרך כלל פחות מהסכום בפועל, בתמורה להסרת החשבון מדוח האשראי שלך. [14] חברות גביית חובות רשאיות להכחיש את בקשתך, וגם אם יתקבלו, אין להן חובה להסיר את המידע. בנוסף, הם לא יכולים להסיר את המידע השלילי הקשור לנושה המקורי.
בקש הסרת רצון טוב
אם אתה לא’יש את האמצעים לפרוע את חוב הגבייה שלך ללא שכר, אתה יכול לנסות לשלוח מכתב רצון טוב, לבקש מגובה החובות לסלוח על החוב שלך. אם הם יגלו שאתה’לא ניתן לשלם באופן סביר בגלל הנסיבות המייחדות, הם עשויים להסכים להסיר את הפריט השלילי מדוח האשראי שלך ולסגור את חשבון הגבייה. [15] כמו לשלם עבור מחיקות, הם לא’לא צריך להסיר את פרטי האיסוף, והם יכולים’לא הסר את המידע השלילי המשויך לחשבון המקורי.
5. הגדר תוכנית תשלום עם סוכנות הגבייה
אם אתה’מחדש אוכף עם חובות גבייה שלא שולמו, אחת האסטרטגיות הטובות ביותר להתמודד איתו היא להתקשר ישירות לסוכנות הגבייה ולראות אם אתה יכול להגיע להסכמה. הם עשויים להיות פתוחים לנהל משא ומתן על תוכנית תשלום איתך, או הסדר חוב אחר שקל יותר בחשבון הבנק שלך. יתכן שיש לך אפשרות לבחור לשלם בסכום חד פעמי יחיד או עם תשלומים חודשיים במסגרת תוכנית תשלומים. [16]
כמה זמן אוספים נשארים בדוח האשראי שלך?
חשבונות גבייה בדרך כלל נשארים בדוחות האשראי שלך עד שבע שנים מהמועד בו החוב המקורי הפך לעבריין. [1]
גם אם החוב נופל מדוח האשראי שלך, אתה עדיין חייב אותו. עם זאת, לאחר סיום ההתיישנות בחוב שלא שולמו, הנושים יכולים’לא לתבוע אותך. תשלום חלקי עשוי להפעיל מחדש את התיישנות במדינות מסוימות. בדוק את ההתיישנות במדינתך כאשר הם משתנים במדינה לפי מדינה. [8]
כיצד לבדוק את דוח האשראי שלך בחינם
זכור, אתה יכול לבדוק את דוח האשראי שלך בחינם מדי שנה ב- NeanCreditReport.COM, ובגלל המגיפה של קוביד, שלושת לשכות הדיווח על האשראי העיקריות (Experian, Equifax ו- Transunion) ממשיכות להציע דוחות אשראי בחינם מדי שבוע עד סוף 2023. כמה מוסדות המספקים שירותים פיננסיים, כמו כרטיסי אשראי ובנקים, שותפים גם הם עם לשכות האשראי כדי להציע גישה לציוני אשראי בחינם וכלי ניטור אשראי, כחלק מחשבונותיך איתם, ואם תירשם לחשבון בחינם, Experian מספקת ציון אשראי בחינם.
פיקוח על האשראי שלך עוזר לך לדעת היכן ייתכן שתצטרך לבצע שיפורים. אם אתה’מבקש תיקון אשראי, דוח אשראי מאפשר לך לדעת היכן אתה עומד. גם אם יש לך אשראי רע או שאתה מתמודד עם חוב, דון’לא לוותר – עם התכנון הפיננסי הנכון וההרגלים הטובים, ציון אשראי טוב יכול להיות ממש מעבר לפינה.
הצהרת אחריות: FICO הוא סימן מסחרי רשום של חברת אייזק תאגיד בארצות הברית ובמדינות אחרות.
מקורות
- Equifax. “טעינה שאלות נפוצות,” https: // www.Equifax.COM/אישי/חינוך/אשראי/דוח/חיוב-פס-פאק/#. גישה 27 באוקטובר 2022.
- Vantagescore®. “ההשפעה של חוב רפואי על דוחות האשראי שלך וציוני האשראי של Vantagescore®,” https: // Vantagescore.COM/עלון/האפקט-של-רפואה-על-על-על-קרדיט-דיווחים-וריכוזיים-קרדיט-ציונים -1/. גישה 27 באוקטובר 2022.
- FICO®. “7 שאלות נפוצות על אוספים וציוני FICO®,” https: // www.myfico.com/חינוך אשראי/בלוג/7-Common-Collecting-Accestions. גישה 27 באוקטובר 2022.
- FICO®. “כיצד אוספים משפיעים על האשראי שלך?” https: // www.myfico.com/חינוך אשראי/שאלות נפוצות/עונות שליליות/צריך- i-pay-my-collections. גישה 27 באוקטובר 2022.
- אֶצְבַּע מְשׁוּלֶשֶׁת. ציון FICO 8 ומדוע יש גרסאות מרובות של ציוני FICO,” https: // www.myfico.com/חינוך אשראי/צירי אשראי/פיקוד-ציון. גישה 27 באוקטובר 2022.
- FICO®. “פרק 7 ו -13: כמה זמן יישאר מידע שלילי בדוח האשראי שלי?” https: // www.myfico.com/חינוך אשראי/שאלות נפוצות/עונות שליליות/כמה ארוך-אינפורמציה- remain-on-אשראי. גישה 27 באוקטובר 2022.
- Experian. “Equifax, Experian ו- Transunion תומכים ב- U.ג. צרכנים עם שינויים בדיווח על חובות גבייה רפואית,” https: // www.ExperianPlc.com/Media/News/2022/equifax-experian-and-transunion-support-us consumumers-with-can-to-medicale-collection-debt-depting/. גישה 27 באוקטובר 2022.
- ועדת הסחר הפדרלית. “שאלות נפוצות בנושא גביית חובות,” https: // צרכן.FTC.GOV/מאמרים/חוב- Collecting-FAQ. גישה 27 באוקטובר 2022.
- הלשכה להגנה פיננסית צרכנית. “כיצד אוכל לקבל עותק של דוחות האשראי שלי?” https: // www.צרכנים.Gov/Ask-CFPB/How-do-i-get-a-copy-of-my-credit-repects-en-5/. גישה 27 באוקטובר 2022.
- הלשכה להגנה פיננסית צרכנית. “כיצד אוכל לחלוק על שגיאה בדוח האשראי שלי?” https: // www.צרכנים.Gov/Ask-CFPB/How-do-i-dispute-an-en-on-my-credit-report-en-314/. גישה 27 באוקטובר 2022.
- הלשכה להגנה פיננסית צרכנית. “מכתב לדוגמא: סכסוך דוח אשראי,” https: // קבצים.צרכנים.GOV/F/מסמכים/092016_CFPB__CREDITREPORTINGSAMPLELERTERTER.PDF. גישה 27 באוקטובר 2022.
- ועדת הסחר הפדרלית. “שגיאות בסכסוך בדוחות האשראי שלך,” https: // צרכן.FTC.GOV/מאמרים/סכסוך-שגיאים. גישה 27 באוקטובר 2022.
- ועדת הסחר הפדרלית. “חוק דיווח על אשראי הוגן,” https: // www.FTC.GOV/Legal-Library/Duws. גישה 27 באוקטובר 2022.
- פורבס. “שלם עבור מחיקה: למד על אסטרטגיית הסרת איסוף זו,” https: // www.פורבס.COM/Advisor/Score-Score/Pay-for-delete/. גישה 27 באוקטובר 2022.
- אשראי קארמה. “מכתבי רצון טוב: מה שאתה צריך לדעת,” https: // www.קרדיטקרמה.COM/עצה/I/Goodwill-agter. גישה 27 באוקטובר 2022.
- הלשכה להגנה פיננסית צרכנית. “מהי הדרך הטובה ביותר לנהל משא ומתן על הסדר עם אספן חובות?” https: // www.צרכנים.Gov/Ask-CFPB/What-IS-the-Best-way-to-negtotiate-a-settment-with-a-debt-collector-en-1447/. גישה 27 באוקטובר 2022.
על הסופר
אנה גונזלס-ריבירו, MBA, AFC® היא יועצת פיננסית מוסמכת® וסופר ומחנך אישי דו לשוני המוקדש לסייע לאוכלוסיות הזקוקות לאוריינות פיננסית וייעוץ. המאמרים האינפורמטיביים שלה פורסמו בכלי חדשות ובאתרים שונים כולל הופינגטון פוסט, Fidelity, Fox Business News, MSN ו- Yahoo Finance. היא גם הקימה את האתר הפיננסי והמוטיבציה האישי www.Acethejourney.COM ותורגם לספרדית הספר, ייעוץ פיננסי עבור אמריקה הצווארון הכחול מאת קתרין ב ‘. HAUER, CFP. אנה מלמדת קורסים מימון אישי ספרדי או אנגלית מטעם ה- W!תוכנית SE (עבודה בתמיכה בחינוך) לימדה סדנאות לעמותות בניו יורק.
מדיניות עריכה
המטרה שלנו בעצמי היא לספק לקוראים מידע שוטף ובלתי משוחד על אשראי, בריאות פיננסית ונושאים קשורים. תוכן זה מבוסס על מחקר ומאמרים קשורים אחרים ממקורות מהימנים. כל התוכן בעצמי נכתב על ידי תורמים מנוסים בענף הכספים ונבדק על ידי אדם / ים מוסמכים.
נכתב ב- 27 בפברואר 2023
עצמי הוא סטארט-אפ מגובה סיכון שעוזר לאנשים לבנות אשראי וחיסכון.
הצהרת אחריות: העצמי אינו מספק ייעוץ פיננסי. התוכן בדף זה מספק מידע צרכני כללי ואינו מיועד להנחיות משפטיות, פיננסיות או רגולטוריות. התוכן המוצג אינו משקף את השקפת הבנקים המנפיקים. למרות שמידע זה עשוי לכלול הפניות למשאבים או לתוכן של צד שלישי, העצמי אינו תומך או מבטיח את הדיוק של מידע צד ג ‘זה. חשבון בונה האשראי, כרטיס האשראי Self Visa® מאובטח וקישורי מסלול אשראי/שכר דירה ברמה הם פרסומות למוצרים עצמיים. אנא שקול את תאריך הפרסום עבור עצמי’S תוכן מקורי וכל תוכן מזוהה כדי להבין בצורה הטובה ביותר את ההקשרים שלהם.
מאמרים קשורים
- כמה זמן אוספים נשארים בדוח האשראי שלך?
- כיצד לבנות אשראי
- כיצד לנהל משא ומתן על חוב כרטיסי אשראי
- כיצד לנקות את האשראי שלך ב -5 שלבים
- כמה זמן לוקח תיקון אשראי?
האם תשלום אוספים משפר את ציון האשראי בקנדה?
בית \ חוב \ אכן משלם אוספים לשפר את ציון האשראי בקנדה?
הצטרפו למיליוני קנדים שכבר סמכו על הלוואות קנדה

תוכן העניינים הופעה
התמודדות עם חוב קשה. ואם אתה’אי פעם התמודד עם חוב ש’זה נמכר לסוכנות אוספים, אתה יודע את ההשפעה שיש לה על האשראי שלך. אתה’כנראה גם תהה אם תשלום אוספים יכול לשפר את ציוני האשראי.
החוב נמכר לסוכנות אוספים כאשר לווה הפסיק לבצע תשלומים. המטרה היא להחזיר חלק מהכסף. או עבור המלווה או עבור סוכנות האוספים. זה תלוי במי הבעלים של החוב.
ברגע שהחשבון שלך נמצא באוספים, זה’יהיה צוין בדוח האשראי שלך, מה שעשוי להשפיע על ציוני האשראי שלך. אם אתה’מודאגים מחשבון באוספים, אנו מציעים לבדוק את האשראי שלך באמצעות שירות בחינם כמו השוואה.
האם תשלום אוספים משפר את ציון האשראי בקנדה?
לשלם את החוב האישי שלך זה דבר טוב. אבל אם החוב שלך נמכר לסוכנות גבייה, תוך פירעון חשבון הגבייה הזה לא’זה אומר בהכרח שציון האשראי שלך ישתפר אוטומטית. גם אם החוב הזה היה משולם והתיישב, הוא עדיין יופיע בדוח האשראי שלך.
במקרה זה, המלווים והנושים עדיין יוכלו לראות את חשבון הגבייה, אשר ככל הנראה יניע את החלטתם אם להרחיב לך אשראי או לא. וגם אם אתה מאושר להלוואה, אתה’ככל הנראה יחויב בריבית גבוהה יותר.
אחרי שאמרנו את כל זה, זה’בהחלט רעיון טוב להיפטר מחשבון גבייה בדוח האשראי שלך.
מה קורה כשאתה משלם את חוב הגבייה שלך?
אם אתה משלם את חשבון הגבייה, המלווה צריך להודיע על ידי לשכות האשראי על ידי המלווה. לאחר שדווח, יש לרשום את החשבון כמתשלום.
חשבון גבייה יכול להישאר בדוח האשראי שלך עד 7 שנים מהתשלום החמצה הראשון. אם תשלם את החשבון לפני שתסתיים תקופה זו של 7 שנים, יתכן שהוא לא משפיע באופן שלילי על דוח האשראי שלך.
כיצד אוספים משלמים משפרת את ציון האשראי בקנדה?
כאמור, חשבון גבייה יכול להשפיע לרעה על ציון האשראי שלך, גם אם זה’שולם. חשבונות גבייה מדווחים ללשכות האשראי העיקריות בקנדה ומצוין בדוח האשראי שלך. כאשר חשבון נמצא באוספים, החשבון יקבל דירוג אשראי R9. זהו אותו דירוג אשראי שאתה מקבל כשאתה מגיש לפשיטת רגל.
אך גודל ההשפעה של חשבון גבייה על ציון האשראי שלך תלוי במודל ניקוד האשראי המשמש לחישוב ציון האשראי שלך. לדוגמה, כמה דגמי ציון אשראי עשויים לא לשקול חשבונות גבייה בעת חישוב הציון שלך. מודלים אחרים של ציון אשראי עשויים להתייחס לסוגי חובות שונים גם כן, כמו חשבונות כרטיסי אשראי לעומת הלוואות ליום המשכורת.
היקף חשבון הגבייה’S ההשפעה על ציון האשראי שלך תלויה גם במה שהיה ציון האשראי שלך לפני שחשבונך נשלח לאוספים. לדוגמה, אם היה לך קרדיט מצוין, ניתן לצמצם את הציון שלך באופן דרסטי. אבל אם כבר היה לך ציון אשראי לקוי, יתכן שההשפעה לא בולטת.
בנוסף, ככל שחשבון הגבייה נשאר בדוח האשראי שלך זמן רב יותר, כך הוא בדרך כלל משפיע בדרך כלל על ציוני האשראי שלך.
שוחח עם מומחה לחובות
כמה זמן אוספים נשארים בדוח האשראי שלך?
חשבון גבייה יישאר בדוח האשראי שלך עד 7 שנים, בין אם שילמת את הסכום הבולט או לא. כיוון שכך, במשך 7 שנים, החשבון עשוי להשפיע לרעה על ציון האשראי שלך – ולכן הסיכוי שלך לקבל אישור להלוואה חדשה.
בצד הבהיר, ההשפעה של חשבון האיסוף שלך בדרך כלל מפחיתה בהדרגה ככל שהוא מתיישן.
אתה יכול להסיר אוסף’חשבון מדוח האשראי שלך?
כן, אתה יכול להסיר ערך גבייה מדוח האשראי שלך. למעשה, להיפטר מכניסה זו מומלץ מאוד. קיום חשבון גבייה בדוח שלך עשוי להוריד את ציון האשראי שלך, מה שעלול לפגוע בסיכוי שלך לקבל אישור לאשראי.
כדי לבטל את חשבון הגבייה שלך מדוח האשראי שלך, שקול את אחת האפשרויות הבאות:
האם החוב עבר את תקנות המגבלות?
בקש מהסוכנות מכתב כדי לאשר את שמו של הנושה המקורי, הסכום המופיע והאם החוב עדיין נמצא בחוקי ההתיישנות במחוז או בשטח שלך או לא. אם החוב עבר את התיישנות, אספן החוב יכול לנקוט בפעולה משפטית יותר. יתר על כן, לאחר 6 – 7 שנים, יש להסיר אוטומטית את חשבון הגבייה שלך מדוח האשראי שלך.
לנהל משא ומתן עם אספן החובות שלך
אם שתי האפשרויות הראשונות אינן בר ביצוע, שקול הסדר חוב כדי לחסל את החוב שלך. הסדר הסדר חוב כולל יישוב החוב שלך עם הנושים שלך על ידי תשלום פחות ממה שאתה חייב. אמנם זה עשוי לא בהכרח להסיר את חשבון הגבייה מדוח האשראי שלך, אך הוא יראה שהוא’S בתשלום, שיכול להיות טוב לציון האשראי שלך.
מה קורה אם אתה לא’לא לשלם את סוכנות הגבייה שלך?
אם תחליט לא לפרוע את חובותיך, סוכן הגבייה שלך יכול להחליט לנקוט בפעולה משפטית נגדך. אם כן, שופט יכול לתת להם את הזכות לקשט את שכרך. שימו לב, ישנם חוקי מגבלות בגביית חובות בקנדה. כלומר, לאחר תקופה מסוימת, מלווה או סוכנות גבייה אינם יכולים לנקוט בפעולה משפטית נגדך. יתר על כן, חשבונות באיסוף ייעלמו מחשבונך לאחר 6 – 7 שנים.
כיצד לשלם את הגבייה כדי לשפר את ציון האשראי בקנדה?
ישנן כמה דרכים שונות שתוכלו לשלם את חשבון האוספים שלכם. שלושת הפתרונות הנפוצים ביותר הם פשוט לשלם את הסכום במלואו, לבוא עם תוכנית תשלום או ליישב את החוב בפחות מכפי שאתה חייב.
לשלם במלואו
זו אחת הדרכים הקלות ביותר לפתור במהירות את החוב שלך עם סוכנות אוספים. תשלום במלואו יכול לעזור להוריד את החוב מהגב מייד. עם זאת, זה יכול להיות קשה לגרד מספיק כסף בכדי לגרום לזה לקרות, במיוחד אם החוב גדול.
צור תוכנית תשלום
אפשרות זו עדיין מקבלת את החוב שלך לשלם, אך לאורך זמן ארוך יותר של זמן ובתוספת זול יותר. זה יבטיח כי החוב ישולם, אך מבלי שתצטרך לבזבז את כל חסכונות חייך כדי לעשות זאת. אתה ואספן החוב שלך צריך לבוא עם לוח תשלום רגיל שיעבוד עבור שניכם.
להסדיר את החוב
החוב שלך יכול להיות הרבה יותר קל לשלם אם אתה מסוגל ליישב את החובות שלך בפחות ממה שאתה חייב עם סוכן הגבייה שלך. משמעות הדבר היא בעצם שאתה מסכים לשלם רק חלק מהחוב כדי למחוק אותו לחלוטין. באופן כללי, ככל שהחוב גדול יותר וככל שהיה ארוך יותר באוספים, כך הסיכוי שסוכן האוספים יהיה מוכן לפגוע בעסקה.
קריאה נוספת
איך לצאת מהחובות על הכנסה נמוכה
כיצד להפסיק הטרדות אוסף בקנדה
האם עלי לענות לשיחת אוסף?
בשורה התחתונה: אוספי תשלום עשוי לשפר את ציון האשראי שלך בקנדה
כאמור, תשלום האוספים שלך עשוי לשפר את ציון האשראי שלך, עם זאת, זה תלוי מאוד במודל ניקוד האשראי. כשאתה משלם חשבון אוספים, החשבון יופיע כמשולמים בדוח האשראי שלך. זה יכול להפוך את הסיכויים שלך לקבל הלוואה בעתיד גבוה יותר מאשר אם הוא לא שולם. המלווים העתידיים מעדיפים לראות חשבונות גבייה בתשלום בדוח האשראי שלך מאשר לא שולמו.
שאלות נפוצות
מה’ההבדל בין חשבון גבייה לבין חיוב?
אישום מתייחס לחשבון שנמחק על ידי המלווה כהפסד. ברגע שזה קורה, החשבון כבר לא צובר חיובים נוספים, אך עדיין ניתן למכור אותו לצד שלישי (למשל: סוכנות איסוף). עם חשבון גבייה, המלווה המקורי מוכר את החוב לסוכנות גבייה כדי לגבות את החוב המצטיין מהלווה. אם אתה משלם את החוב למלווה לפני שנמכר החשבון, ייתכן שתוכל להימנע מדווח על חשבון הגבייה על דוח האשראי שלך.
מה עלי לעשות אם חשבוני נשלח בטעות לאוספים?
הדבר הראשון שעליך לעשות הוא לפנות למלווה כדי לנסות ולתקן את המצב. לחלופין, אתה יכול להגיש סכסוך עם לשכת האשראי בה נעשתה השגיאה.
האם רשומת אוסף תישאר בדו”ח שלי לנצח אם אני לא אעשה’t לשלם?
לא, חשבון הגבייה שלך לא יישאר בדוח האשראי שלך לנצח. בסופו של דבר זה יוסר מהדוח שלך לאחר חלוף הזמן הנדרש, שהוא בדרך כלל 6-7 שנים.
מה יכולה סוכנות איסוף לעשות לי בקנדה?
לסוכנות גבייה יש את הזכות החוקית ליצור איתך קשר לתשלום. הם עשויים גם לנקוט בפעולה משפטית נגדך על ידי לקיחתך לבית המשפט. אם הם לא מצליחים להגיע אליך, הם יכולים גם להתחיל באופן חוקי להתקשר לחברים, למשפחה ולשכנים שלך. אבל רק לפרטי הקשר שלך.
בחירות העריכה המובילות
- מה קורה לחשבונות בנקים לאחר המוות בקנדה?
- האם תשלום אוספים משפר את ציון האשראי בקנדה?
- האם יש תוכניות להקלה על חובות ממשלתיים פדרליים?
- סליחת הלוואת סטודנטים בקנדה
- מה קורה לחוב הסטודנטים שלך אחרי שתמות
- מה קורה לחוב שלך כשאתה מת?
- מהי סליחת חובות בקנדה?
- מה יכולה סוכנות איסוף לעשות לי בקנדה?
- מה קורה אם אפסיק לשלם את חשבון כרטיס האשראי שלי?
- קישוט שכר בקנדה
- כיצד לדעת אם אספן החובות שלך הוא הונאה
מלווים מוצעים
ליסה רני
ליסה עובדת כסופרת מימון אישי כבר יותר מעשור, ויוצרת תוכן ייחודי המסייע לחנך צרכנים קנדיים בתחומי הנדל”ן, המשכנתא, השקעה ובריאות פיננסית. במשך שנים היא החזיקה את רישיון הנדל”ן שלה בטורונטו, אונטריו לפני שוותר עליה כדי להמשיך בכתיבה בתחום זה ונישות קשורות. ליסה רצינית מאוד בניהול כסף חכם ועוזרת לאחרים לעשות את אותו הדבר.
הצעות מיוחדות
הצעת משכנתא
עד 1,500 דולר במזומן בחזרה
פרנק משכנתא היא קנדה’חנות חד-פעמית למשכנתא. קח עד 1,500 דולר במזומן בחזרה למשכנתא שלך.
פשיטת רגל? הצעת צרכנים? בנה קרדיט עכשיו
כרטיס אשראי נהדר לא מאובטח ללקוחות כיום או משוחרר לאחרונה, הצעה לצרכן או פשיטת רגל.
אל תשלומים עד יולי*
תן את גמישות התקציב שלך בקיץ הקרוב עם הלוואה אישית של בן זוגנו, פיירסטון ודון’לא לשלם עד יולי.* המציע מסתיים ב -31 במאי.
ללא תשלום שנתי!
להרוויח 5% Cashback עם NEO
הרוויחו 5%ממוצעים ¹ Cashback באלפי שותפים ולפחות 0.5%² Cashback מובטח עם NEO.
עוד מהמומחים שלנו
נורברט’S Gambit הסביר – איך זה חוסך את הכסף שלך מדמי מטבע חוץ
מאת ליסה רני
פורסם ב- 18 במאי 2023
הגמביט של נורברט הוא דרך חוקית להימנע מתשלום דמי המרת מטבע. זה מותח את הדולר שלך בין אם להשקעה או בהוצאות ב- USD.
הקלה בהלוואות ליום המשכורת: עצור את מחזור החוב להלוואות ליום המשכורת
האם אתה נאבק להחזיר את חוב ההלוואות שלך ליום המשכורת? עיין באפשרויות ההקלה על הלוואות ליום המשכורת בקנדה.
כיצד מחושבים ביטוח דירה?
האם אתה תוהה כיצד מחושב ביטוח דירה? ישנם גורמים רבים בהם המבטחים משתמשים. גלה מה ישפיע על שלך.
הגדלת שכר הדירה של קולומביה הבריטית (BC)
האם בעל הבית שלך מנסה להגדיל את שכר הדירה שלך? גלה כמה ומתי הם יכולים להגדיל באופן חוקי את שכר הדירה שלך לפני הספירה.

כמה מס מכירות על מכוניות באונטריו?
תוהה כמה מס מכירות על מכוניות באונטריו? גלה כמה מיסים אתה צריך לשלם על מכוניות חדשות, משומשות ונמכרות באופן פרטי.
11 התוכניות הטובות ביותר לפנות לחבר להרוויח כסף בקנדה 2023
תוכניות לטיפול בחבר, המכונה תוכניות הפניה הן דרך קלה להרוויח כסף נוסף בקנדה. למעשה, זה יכול להוסיף עד 5,000 $ ומעלה.
LeaseHold VS. מאפייני החופש: האם אתה יודע מה ההבדל?
LeaseHold לעומת נכסים חופשיים: האם אתה יודע איזה מהם מתאים ביותר עבורך? הקפד לשקול את ההטבות והחסרונות של כל סוג של בעלות.
מהו חוק המשכיר והדייר, אלברטה?
בין אם אתה דייר או בעל בית, עליך להבין את זכויותיך ואת האחריות שלך על פי חוק המשכיר והדייר באלברטה.
מוכר כאחת החברות הגדולות בקנדה הצומחות בקנדה
הלוואות קנדה, פלטפורמת השוואת ההלוואות המקורית במדינה, גאה להיות מוכרת כאחת החברות הצומחות במהירות בקנדה על ידי הגלובוס והדואר!
מדוע לבחור בהלוואות קנדה?
החל פעם
קבל מספר הצעות
לחסוך זמן
וכסף
קבל את בחינם
דירוג אשראי
טיפים מומחים
ועצה
לבנות אשראי במחיר של $ 10 לחודש בלבד
עם הכרטיס ששולם מראש של קוהו תוכלו לבנות ציון אשראי טוב יותר תמורת 10 $ לחודש בלבד.
הלוואות קנדה
170-1201 אוניברסיטת אוניברסיטה,
טורונטו, ON, M5H 3B3
חפש פיתרון
קישורים מהירים
אַחֵר
ציון אשראי בחינם
קבל את ציון האשראי בחינם שלך וקנה את המחירים הטובים ביותר בקנדה עם הלוואות קנדה
עלון
התחל לקבל הלוואות חדשות, מבצעים ועסקות ישירות בתיבת הדואר הנכנס שלך.
סודי ונטול סיכון
כל ההתייעצויות והשיחות עם הלוואות קנדה ושותפיה הם חסויים ונטולי סיכון. שוחח היום עם מומחה מהימן ולראות כיצד אנו יכולים לעזור לך להשיג את היעדים הפיננסיים שלך מהר יותר. הלוואות קנדה ושותפיה לעולם לא יבקשו מכם תשלומי דמי, הפקדה או ביטוח מקדימה על הלוואה. הלוואות קנדה איננה מתווך משכנתא ואינן מסירות הלוואות משכנתא או כל סוג אחר של שירות פיננסי.
כשאתה מגיש בקשה לשירות הלוואות קנדה, האתר שלנו פשוט מתייחס לבקשתך לספקי צד ג ‘מוסמך שיכולים לסייע לך בחיפוש שלך. הלוואות קנדה עשויה לקבל פיצויים מההצעות המוצגות באתר האינטרנט שלה.
ספק רק את המידע שלך למקורות מהימנים והיה מודע להונאות דיוג מקוונות ולסיכונים הקשורים אליהם, כולל גניבת זהות והפסד כספי. שום דבר באתר זה אינו מהווה ייעוץ מקצועי ו/או פיננסי.
הנתונים שלך מוגנים והחיבור שלך מוצפן.
הלוואות קנדה, פלטפורמת השוואת ההלוואות הראשונה של המדינה
האם אוספים משלמים משפרת את ציון האשראי שלך?
פגעת בתיקון פיננסי מחוספס ונפלת מאחור על החשבונות שלך. ואז, לאחר מספר חודשים שהחשבונות נמצאים במעמד עבריין, הם הועברו לסוכנות גבייה ודיווחו ללשכות האשראי הגדולות. אבל עכשיו, הכספים שלך מתחילים לחזור למסלול, ואתה’חושב מחדש על תשלום חשבון הגבייה.
האם זה מהלך נבון, והאם ציון האשראי שלך ישתפר? כמובן שזה תלוי, אבל כדאי לדעת שתשלום חשבונות גבייה זכה’T בהכרח לשפר את ציון האשראי שלך מייד. עם זאת, הציון שלך יכול להתחיל להשתפר עם הזמן ככל שחשבון הגבייה מתבגר.
חברות ציון אשראי פופולריות
328 ביקורות על
למדו על פתרונות לתיקון אשראי המאפשר AI המוצעים על ידי היתרונות האשראי וכיצד קבעו ייעוץ בחינם לשיפור הציונים שלכם.
אנשי האשראי יעזרו בשיפור ציון האשראי שלך על ידי הסרת פרטי אשראי לא מדויקים מדוחות האשראי שלך לצרכן.
למד כיצד לגשת לדוח האשראי שלך ולהבין, לבדוק ולשפר את ציוני האשראי שלך עם סוכנות דיווח על אשראי Experian.
בדוק את דוח האשראי החינמי שלך ואת ציון האשראי של FICO, להבין, לנהל ולשפר את האשראי שלך והגן על המידע האישי שלך.
למדו כיצד תוכלו להשיג כרטיס אשראי דיגיטלי באפליקציית הסלולר של התבואה, ללא קשר להיסטוריית האשראי שלכם או לציון האשראי שלכם.
אתה’הוא יותר מסתם ציון האשראי שלך. עם תבואה, זה’ניתן לגשת לשורה מסתובבת של אשראי המבוססת אך ורק על תזרים המזומנים שלך.
מהם אוספים?
אוספים הם חשבונות המשתקפים בדוח האשראי שלך הקשורים לחובות חוב שלא שולמו. חשבונות אלה מועברים על ידי הנושה המקורי לאיסוף או נמכרים עבור חלק ממה’זה חייב לסוכנות איסוף. זה’S נפוץ גם בחשבונות גבייה להקפיץ מסוכנות לסוכנות עד שהם’מחדש כבר לא ניתן לגבות או תשלום מתקבל על ידי החייב.
הם נשארים בדוח האשראי שלך עד שבע שנים ממועד העבריינות הראשונה, כפי שנדרש על ידי חוק דיווח האשראי ההוגן (FCRA). אבל חלון הזמן שהוא איסוף תלוי בסוג החוב שיש לך, איפה אתה גר, ובחוקים המתאימים באותה מדינה.
כיצד חוב באוספים משפיע על ציון האשראי שלך
חשבונות גבייה יכולים להשפיע באופן דרסטי את ציון האשראי שלך. במקרים מסוימים, הצרכנים רואים טבילה של עד 100 נקודות. ההשפעה תלויה בציון האשראי שלך לפני הוספת הגבייה – הירידה בדרך כלל גבוהה יותר עבור אנשים עם ציוני אשראי טובים או מצוינים.
האם אתה צריך לשלם אוספים כדי לשפר את ציון האשראי שלך?
זה’אף פעם לא רעיון רע לשלם אוספים אם הם’Re עבור חובות שאתה באמת חייב. שם’סיכוי מרוחק ציון האשראי שלך עם דגמי ניקוד חדשים יותר יכול להשתפר מכיוון שחלקם מתעלם מחשבונות גבייה בתשלום. עם זאת, דגמי הניקוד הישנים המשמשים את מרבית המלווים והנושים בעת קבלת החלטות אשראי לא מתעלמים מחשבונות גבייה, גם אם הם’שולם מחדש.
ובכל זאת, עליך לשקול להתיישב או לשלם מה’זה חייב, מכיוון שיש יתרונות אחרים שיכולים לבוא מכך. עוד על זה בקרוב. H2 – בעת תשלום אוספים עשוי לעזור לך
הימנע מעשייה משפטית
סוכנות הגבייה יכולה לתבוע אותך בבית המשפט כדי להחזיר את מה’זה חייב אם אתה לא מצליח לשלם את מה שחייב. לעומת זאת, תשלום או יישוב החשבון עוזר לך להימנע מהפעולה המשפטית והוצאות משפט.
הימנע מעניין ועמלות נוספות
חשבונות גבייה שנשארים ללא תשלום במשך תקופה ממושכת צוברים לעיתים קרובות ריבית ועמלות נוספות.


