


Pagare le raccolte migliorano il punteggio di credito?
Pagare le raccolte migliorano il tuo punteggio di credito
Fare domanda a
Quanti punti aumenterà il mio punteggio di credito quando pagherò le raccolte?
A prima vista: Se hai una riscossione del debito sul tuo rapporto di credito, potrebbe ridurre il punteggio di credito di 110 punti. Potresti perdere ancora più punti se il tuo punteggio è alto quando inizi l’anno con un buon punteggio di credito.
Uno dei segni vitali della tua stabilità finanziaria è il tuo punteggio di credito. Mostra immediatamente i finanziatori quanto responsabilmente si utilizza il credito. Maggiore è il tuo punteggio di credito, più facile è ottenere prestiti aggiuntivi o linee di credito. Un punteggio di credito più elevato potrebbe darti il tasso di interesse accessibile più basso quando richiedi un prestito.
D’altra parte, ci sono alcune cose di base che possono abbassare il punteggio di credito. Uno di questi è avere un account in raccolta. Ma quanto paga un account in raccolta aiuta a aumentare il tuo punteggio di credito? Scopriamolo.
Pagare un conto di raccolta influisce sul tuo punteggio di credito?
Gli effetti del pagamento di un account di raccolta per intero non svaniscono all’istante. Dovrai aspettare fino a quando non colpisce il periodo di limitazione, che è circa sette anni prima ancora che venga cancellato dalla tua storia creditizia. Fortunatamente, i dati più vecchi hanno poca o nessuna influenza sul tuo punteggio di credito.
Supponiamo di sospettare di avere un account di raccolta sbagliato sul tuo rapporto di credito. In tal caso, hai l’opportunità di sfidare le informazioni con la società di credito e farle correre o cancellare se si è dimostrato errata. Questa disposizione copre le raccolte e qualsiasi elemento sul tuo rapporto di credito che ritieni possa essere sbagliato.
Come abbiamo già affermato, se hai avuto un account di raccolta confermato sul tuo rapporto di credito, non verrà cancellato fino a sette anni. Sebbene non sia generalmente raccomandato, è possibile allegare una breve dichiarazione del consumatore al tuo rapporto di credito che delinea la raccolta e raccontando il tuo lato della storia.
Vantanti del pagamento delle collezioni
Sebbene il tuo punteggio di credito non migliorerà automaticamente quando paghi le tue raccolte, ci sono alcuni benefici:
- Per pagamenti di carta medica o di credito in ritardo, eviti una causa per la riscossione del debito.
- Non devi pagare i costi di interesse del esattore del debito. Gli esattori acquisiscono e vendono conti sempre e possono continuare ad addebitare commissioni e interessi sui conti che hanno acquistato.
- Il tuo record di credito può mostrare “risolto” o “pagato per intero.”I finanziatori che considerano la tua storia creditizia e il tuo punteggio di credito possono essere influenzati positivamente da queste etichette. Un individuo che ripone un conto significativamente in ritardo rispetto a qualcuno che non dimostra una maggiore disciplina finanziaria e stabilità.
- Approfitta della nuova metodologia di punteggio FICO®. Sebbene FICO 9 sia gradualmente gradualmente, la maggior parte dei finanziatori lo utilizzerà alla fine. Le fatture mediche hanno meno peso in questo approccio, mentre i conti a pagamento nelle raccolte sono completamente ignorati.
Tre modi per eliminare i conti delle raccolte dal tuo punteggio di credito
Innanzitutto, è necessario ottenere rapporti di credito da ciascuna delle tre principali agenzie di rendicontazione del credito: Equifax, Experian e TransUnion. Avvisare solo uno o due degli uffici sulle collezioni. Puoi tentare vari metodi per eliminare le raccolte dal tuo account, alcuni dei quali avranno più successo di altri. Di seguito, passeremo attraverso ciascuna di queste possibilità.
Tuttavia, tieni presente che i risultati di varie strategie differiscono e che non tutti i clienti vedranno gli stessi risultati. Ma vale sempre la pena esaminare poiché il tuo punteggio di credito può aumentare di conseguenza.
Lettera “paga per elimina”
Se parli con agenzie e istituti di credito da collezioni, potrebbero essere disposti a eliminare gli account di raccolta. La lettera pay-for-delete, che è una richiesta formale per avere marchi sfavorevoli eliminati in cambio in contanti, è uno di questi metodi.
Un’agenzia di raccolta è assunta dal creditore o prestatore originale per riscuotere il pagamento su un debito. Vengono pagati una parte del denaro ricevuto. Ciò implica che una lettera pay-for-delete deve fornire una somma superiore alla commissione fornita dal prestatore affinché il tuo conto sia considerato un incentivo.
Le seguenti informazioni dovrebbero essere incluse nella lettera pay-for-delete:
- Importi di pagamento
- Termini di negoziazione
- Date
Assicurati di ottenere sempre la prova dell’accordo del creditore per iscritto prima di procedere. Fai i compiti e impara a utilizzare una lettera pay-for-delete come strategia di contrattazione se vuoi saperne di più o vuoi che una carta intestata utilizzi.
Le lettere pay-for-delete non sono accettate da tutti i finanziatori. La maggior parte delle banche e dei grandi creditori non sono disposti a negoziare.
Delezioni di Goodwill
Puoi provare a redigere una lettera di buona volontà al creditore originale se hai già un buon punteggio di credito complessivo con un solo record negativo. È un appello che le voci negative sul tuo rapporto di credito vengano rimosse come gesto di buona volontà. I finanziatori vogliono aiutarti, principalmente se sei stato un cliente a lungo termine con una cronologia positiva.
Specifica il periodo in cui hai avuto un account con il creditore e che si desidera conservare il tuo account in buona posizione andando avanti. Spiega come il tuo record di credito è favorevole e come il tuo pagamento in ritardo è stato solo un incidente isolato.
Infine, come gesto di buona volontà, descrivi formalmente il tuo desiderio di un aggiustamento degli elementi di linea sui tuoi rapporti di credito.
Contestando una raccolta
Hai il diritto di sfidare eventuali voci errate, distorte o infondate sul tuo rapporto di credito.
Pagare le raccolte migliorano il tuo punteggio di credito
Fare domanda a
Quanti punti aumenterà il mio punteggio di credito quando pagherò le raccolte?
A prima vista: Se hai una riscossione del debito sul tuo rapporto di credito, potrebbe ridurre il punteggio di credito di 110 punti. Potresti perdere ancora più punti se il tuo punteggio è alto quando inizi l’anno con un buon punteggio di credito.
Uno dei segni vitali della tua stabilità finanziaria è il tuo punteggio di credito. Mostra immediatamente i finanziatori quanto responsabilmente si utilizza il credito. Maggiore è il tuo punteggio di credito, più facile è ottenere prestiti aggiuntivi o linee di credito. Un punteggio di credito più elevato potrebbe darti il tasso di interesse accessibile più basso quando richiedi un prestito.
D’altra parte, ci sono alcune cose di base che possono abbassare il punteggio di credito. Uno di questi è avere un account in raccolta. Ma quanto paga un account in raccolta aiuta a aumentare il tuo punteggio di credito? Permettere’S Scoprilo.
Sommario
Pagare un conto di raccolta influisce sul tuo punteggio di credito?
Gli effetti del pagamento di un account di raccolta per intero non svaniscono all’istante. Dovrai aspettare fino a quando non colpisce il periodo di limitazione, che è circa sette anni prima ancora che venga cancellato dalla tua storia creditizia. Fortunatamente, i dati più vecchi hanno poca o nessuna influenza sul tuo punteggio di credito.
Supponiamo di sospettare di avere un account di raccolta sbagliato sul tuo rapporto di credito. In tal caso, hai l’opportunità di sfidare le informazioni con la società di credito e farle correre o cancellare se si è dimostrato errata. Questa disposizione copre le raccolte e qualsiasi elemento sul tuo rapporto di credito che ritieni possa essere sbagliato.
Come abbiamo già affermato, se hai avuto un account di raccolta confermato sul tuo rapporto di credito, non verrà cancellato fino a sette anni. Sebbene non sia generalmente raccomandato, è possibile allegare una breve dichiarazione del consumatore al tuo rapporto di credito che delinea la raccolta e raccontando il tuo lato della storia.
Vantanti del pagamento delle collezioni
Sebbene il tuo punteggio di credito non migliorerà automaticamente quando paghi le tue raccolte, ci sono alcuni benefici:
- Per pagamenti di carta medica o di credito in ritardo, eviti una causa per la riscossione del debito.
- Don’deve pagare il collezionista di debiti’S costi di interesse. Gli esattori acquisiscono e vendono conti sempre e possono continuare ad addebitare commissioni e interessi sui conti che hanno acquistato.
- Il tuo record di credito potrebbe mostrare “sistemato” O “pagato per intero.” I finanziatori che considerano la tua storia creditizia e il tuo punteggio di credito potrebbero essere influenzati positivamente da queste etichette. Un individuo che ripone un conto significativamente in ritardo rispetto a qualcuno che non dimostra una maggiore disciplina finanziaria e stabilità.
- Approfitta della nuova metodologia di punteggio FICO®. Sebbene FICO 9 sia gradualmente gradualmente, la maggior parte dei finanziatori lo utilizzerà alla fine. Le fatture mediche hanno meno peso in questo approccio, mentre i conti a pagamento nelle raccolte sono completamente ignorati.
Tre modi per eliminare i conti delle raccolte dal tuo punteggio di credito
Innanzitutto, è necessario ottenere rapporti di credito da ciascuna delle tre principali agenzie di rendicontazione del credito: Equifax, Experian e TransUnion. Avvisare solo uno o due degli uffici sulle collezioni. Puoi tentare vari metodi per eliminare le raccolte dal tuo account, alcuni dei quali avranno più successo di altri. Noi’Passano attraverso ciascuna di queste possibilità in dettaglio di seguito.
Tuttavia, tieni presente che i risultati di varie strategie differiscono e che non tutti i clienti vedranno gli stessi risultati. Ma vale sempre la pena esaminare poiché il tuo punteggio di credito può aumentare di conseguenza.
”Paga per eliminare” Lettera
Se parli con agenzie e istituti di credito da collezioni, potrebbero essere disposti a eliminare gli account di raccolta. La lettera pay-for-delete, che è una richiesta formale per avere marchi sfavorevoli eliminati in cambio in contanti, è uno di questi metodi.
Un’agenzia di raccolta è assunta dal creditore o prestatore originale per riscuotere il pagamento su un debito. Vengono pagati una parte del denaro ricevuto. Ciò implica che una lettera pay-for-delete deve fornire una somma superiore alla commissione fornita dal prestatore affinché il tuo conto sia considerato un incentivo.
Le seguenti informazioni dovrebbero essere incluse nella lettera pay-for-delete:
- Importi di pagamento
- Termini di negoziazione
- Date
Assicurati di ottenere sempre la prova del creditore’A accordo per iscritto prima di procedere. Fai i compiti e impara a utilizzare una lettera pay-for-delete come strategia di contrattazione se vuoi saperne di più o vuoi che una carta intestata utilizzi.
Le lettere pay-for-delete non sono accettate da tutti i finanziatori. La maggior parte delle banche e dei grandi creditori sono’T disposto a negoziare.
Delezioni di Goodwill
Puoi provare a redigere una lettera di buona volontà al creditore originale se hai già un buon punteggio di credito complessivo con un solo record negativo. Esso’S un motivo per le voci negative sul tuo rapporto di credito da rimuovere come gesto di buona volontà. I finanziatori vogliono aiutarti, principalmente se tu’Ve è stato un cliente a lungo termine con una cronologia positiva.
Specifica il periodo in cui hai avuto un account con il creditore e che si desidera conservare il tuo account in buona posizione andando avanti. Spiega come il tuo record di credito è favorevole e come il tuo pagamento in ritardo è stato solo un incidente isolato.
Infine, come gesto di buona volontà, descrivi formalmente il tuo desiderio di un aggiustamento degli elementi di linea sui tuoi rapporti di credito.
Contestando una raccolta
Hai il diritto di sfidare eventuali voci errate, distorte o infondate sui rapporti di credito con le agenzie di rendicontazione del credito, i finanziatori o gli uffici del credito. L’Ufficio di credito è incaricato di esaminare gli errori.
Potresti anche essere in grado di eliminare l’account dal tuo rapporto se non può essere confermato, il che aumenterebbe il tuo punteggio di credito.
Ecco come è possibile presentare un reclamo su un account di raccolta:
- Controlla il tuo rapporto di credito per eventuali errori. Hai il diritto di contestare eventuali errori, inclusi nomi, date, errori di battitura e saldi non pagati.
- Richiedere che l’agenzia di collezioni verifichi il reclamo per iscritto. Dovresti spiegare nella tua dichiarazione che desideri che l’agenzia di raccolta confermi che il credito che devi è tuo. Se non possono farlo, informali che desideri l’account cancellato dal tuo rapporto di credito.
- In caso di dubbio, non esitare a contattare un professionista. Esso’non è semplice contestare le raccolte o qualsiasi altra forma di articolo negativo. Questo potrebbe essere intimidatorio e stressante per molti. In tali situazioni, potrebbe essere nel tuo interesse prendere la consulenza professionale di un’agenzia di riparazione del credito.
- Conserva i registri dei tuoi disaccordi e chiarisci nella tua dichiarazione che ti aspetti una risposta dall’Ufficio di credito entro 30 giorni.
Durata per la quale i conti delle raccolte rimangono sul tuo rapporto di credito
Secondo il Fair Credit Reporting Act (FCRA), gli articoli negativi registrati dai creditori possono rimanere nel rapporto di credito per quasi sette anni e mezzo.
Anche se hai già motivi per sfidare una raccolta di debiti sul tuo rapporto di credito come falso o non confermato, molto probabilmente rimarrà sui rapporti di credito per l’intero periodo.
Quanto può un conto di collezioni influire sul tuo punteggio di credito
Ogni volta che appare una raccolta nel tuo rapporto di credito, può ridurre il punteggio di credito di circa 110 punti, portandolo da un po ‘. Potresti perdere ancora più punti se il tuo punteggio di credito è alto per cominciare.
I potenziali istituti di credito sapranno che hai fallito su un prestito e che potresti rappresentare lo stesso rischio se ti permettono di prendere in prestito denaro attraverso di loro.
Per saperne di più
- Come rimuovere le raccolte a pagamento da un rapporto di credito
- Come ottenere l’approvazione per un telefono cellulare con cattivo credito
- Come controllare il tuo punteggio di credito senza un SSN
- Come rimuovere i pagamenti in ritardo da un rapporto di credito
- Perché il mio punteggio di credito è diminuito quando nulla è cambiato?
- Quanto è accurato il karma credito?
- Puoi essere negato un lavoro a causa del cattivo credito?
Conclusione
Come questione legale, la maggior parte dei dati di credito negativi, in particolare le raccolte, devono essere eliminati dal rapporto di credito ad un certo punto. Pertanto, è per il tuo vantaggio per risolvere o cancellare il debito il prima possibile. Assistente’t Dimentica che i nuovi sistemi di punteggio del credito non considerano duramente le raccolte a zero bilanciamento come i vecchi modelli di punteggio del credito.
Hai bisogno di un prestito? Ottieni uno su 3 semplici passaggi
Se stai pensando di richiedere un prestito personale, segui questi 3 semplici passaggi.
Fare domanda a
Richiedi online l’importo del prestito di cui hai bisogno. Invia la documentazione richiesta e fornisci la migliore applicazione possibile. Applicazioni più forti ottengono migliori offerte di prestito.
Accettare
Se la tua domanda soddisfa i criteri di ammissibilità, il prestatore ti contatterà per quanto riguarda la tua domanda. Fornire ulteriori informazioni, se necessario. Presto tu’Avrò la tua offerta di prestito. Alcuni istituti di credito inviano una nota di promessa con la tua offerta di prestito. Firmare e restituire quella nota se si desidera accettare l’offerta di prestito.
Rimborsare
Il prestito viene quindi erogato nel tuo u.S. conto bancario entro un numero ragionevole di giorni (alcuni istituti di credito saranno veloci di 2-3 giorni lavorativi). Ora devi impostare il tuo metodo di rimborso. Puoi scegliere un metodo automatico online per aiutarti a pagare in tempo ogni mese.

A proposito di Stilt
Stilt fornisce prestiti a studenti internazionali e professionisti che lavorano nell’U.S. (F-1, OPT, H-1B, O-1, L-1, TN Visa Holder) a tassi inferiori a qualsiasi altro prestatore. Stilt si impegna ad aiutare gli immigrati a costruire un futuro finanziario migliore.
Adottiamo un approccio di sottoscrizione olistica per determinare i tuoi tassi di interesse e assicurarci di ottenere il tasso più basso possibile.
Scopri cosa dicono gli altri su di noi su Google, Yelp e Facebook o visitaci su https: // www.trampolo.com. In caso di domande, inviaci un’e -mail su [e -mail protetta]
Frank Gogol
IO’m a fermo che le informazioni siano la chiave della libertà finanziaria. Sul blog Stilt, scrivo sugli argomenti complessi – come la finanza, l’immigrazione e la tecnologia – per aiutare gli immigrati a sfruttare al meglio la loro vita nell’U.S. Il nostro contenuto e il nostro marchio sono stati presenti in Forbes, TechCrunch, VentureBeat e altro ancora.
Pagare le raccolte migliorano il tuo punteggio di credito?
Quando non indossi’T paga una fattura entro la data di scadenza, il tuo conto è considerato delinquente. Dopo un certo periodo di tempo, di solito circa 120-180 giorni dopo il primo pagamento mancato o in ritardo, il prestatore può addebitarlo e inviarlo a un’agenzia di riscossione del debito, che quindi cerca di riscuotere il debito non pagato. [1]
In questa guida, spieghiamo come i conti di raccolta di pagamento possano migliorare il tuo punteggio di credito, a seconda del modello di punteggio del credito e del tipo di debito che hai. Discutiamo anche di come i conti delle raccolte incidono sul tuo punteggio di credito e suggeriamo modi per pagare il debito a un’agenzia di riscossione.
Le collezioni pagate migliorano il tuo punteggio di credito?
Pagare il tuo account di raccolta può migliorare il tuo punteggio di credito se vengono utilizzati i seguenti modelli di punteggio del credito:
- Punteggio FICO® 8
- Punteggio FICO® 9
- Punteggio FICO® 10
- VantagesCore® 3.0
- VantagesCore® 4.0 [2], [3]
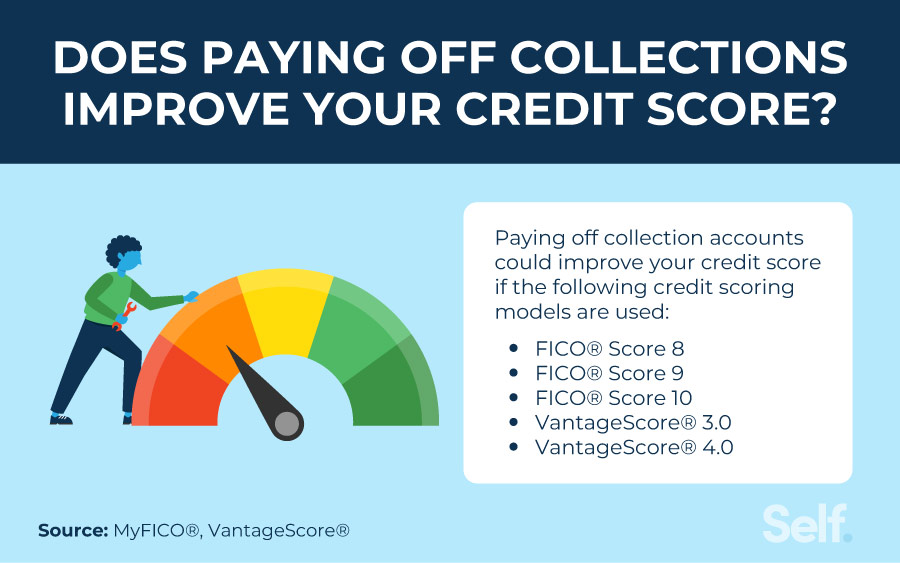
In che modo le raccolte a pagamento hanno un impatto sul tuo punteggio di credito dipende dal modello di punteggio del credito utilizzato dal prestatore, dal tipo di debito che hai pagato e dalla tua storia di credito unica. [3], [4] Ad esempio, se il prestatore utilizza il punteggio FICO® o più di VantagesCore®, il pagamento di una raccolta potrebbe non avere un impatto positivo sul tuo punteggio di credito. [2], [5]
Qui’S Una ripartizione di come i conti di raccolta possono influire sul tuo punteggio di credito in base ad alcuni dei modelli di punteggio del credito più comuni:
- Può visualizzare negativamente sia i conti di raccolta di terze parti non pagati che non pagati
- Ignora i conti di raccolta di terze parti con un importo originale inferiore a $ 100
- Ignora i conti di raccolta di terze parti che vengono pagati per intero
- Il debito medico ha un impatto inferiore rispetto ad altri tipi di raccolte
- Ignora tutti gli account di raccolta che sono pagati per intero.
- Distingue le raccolte mediche da altri tipi di conti di raccolta.
- Ha un impatto inferiore su tali raccolte rispetto ad altri tipi di collezioni.
In generale, i conti delle raccolte rimangono sul tuo rapporto di credito per un massimo di sette anni, anche quando loro’retribuito per intero. Ciò significa che le raccolte a pagamento possono continuare a danneggiare la tua affidabilità per quel periodo di tempo. Tuttavia, l’impatto dei conti di raccolta sul tuo punteggio riduce il tempo. [6]
Nei nuovi modelli di punteggio del credito, il debito medico viene trattato in modo diverso da altri tipi di debito. A partire dal marzo 2022, il debito medico non pagato ha vinto’T appaiono sul tuo rapporto di credito per un anno (aumentato da sei mesi), dandoti più tempo per affrontare il tuo debito.
Inoltre, nella prima metà del 2023, i tre principali uffici di credito – Equifax, Experian e TransUnion – non includeranno più un debito medico non pagato a $ 500 sul tuo rapporto di credito e il debito di riscossione medica non contarà più contro di te. [7]
Vantaggi del pagamento dei conti di raccolta
Sebbene potrebbe non esserci una spinta immediata al tuo punteggio di credito, pagare i conti di raccolta è complessivamente vantaggioso per le tue finanze personali. Alcuni vantaggi di prendersi cura delle collezioni non pagate includono:
- Evitare una causa da parte dell’agenzia di riscossione del debito o del creditore originale
- Minimizzare le spese di interesse e altre commissioni associate al tuo saldo
- Evitare il pignoramento salariale [8]
- Migliorare le tue possibilità di ottenere prestiti futuri e linee di credito [4]
Come ripagare il debito nelle raccolte
Se tu’Re Pronto per pagare il debito di raccolta, ecco i passaggi che puoi fare.
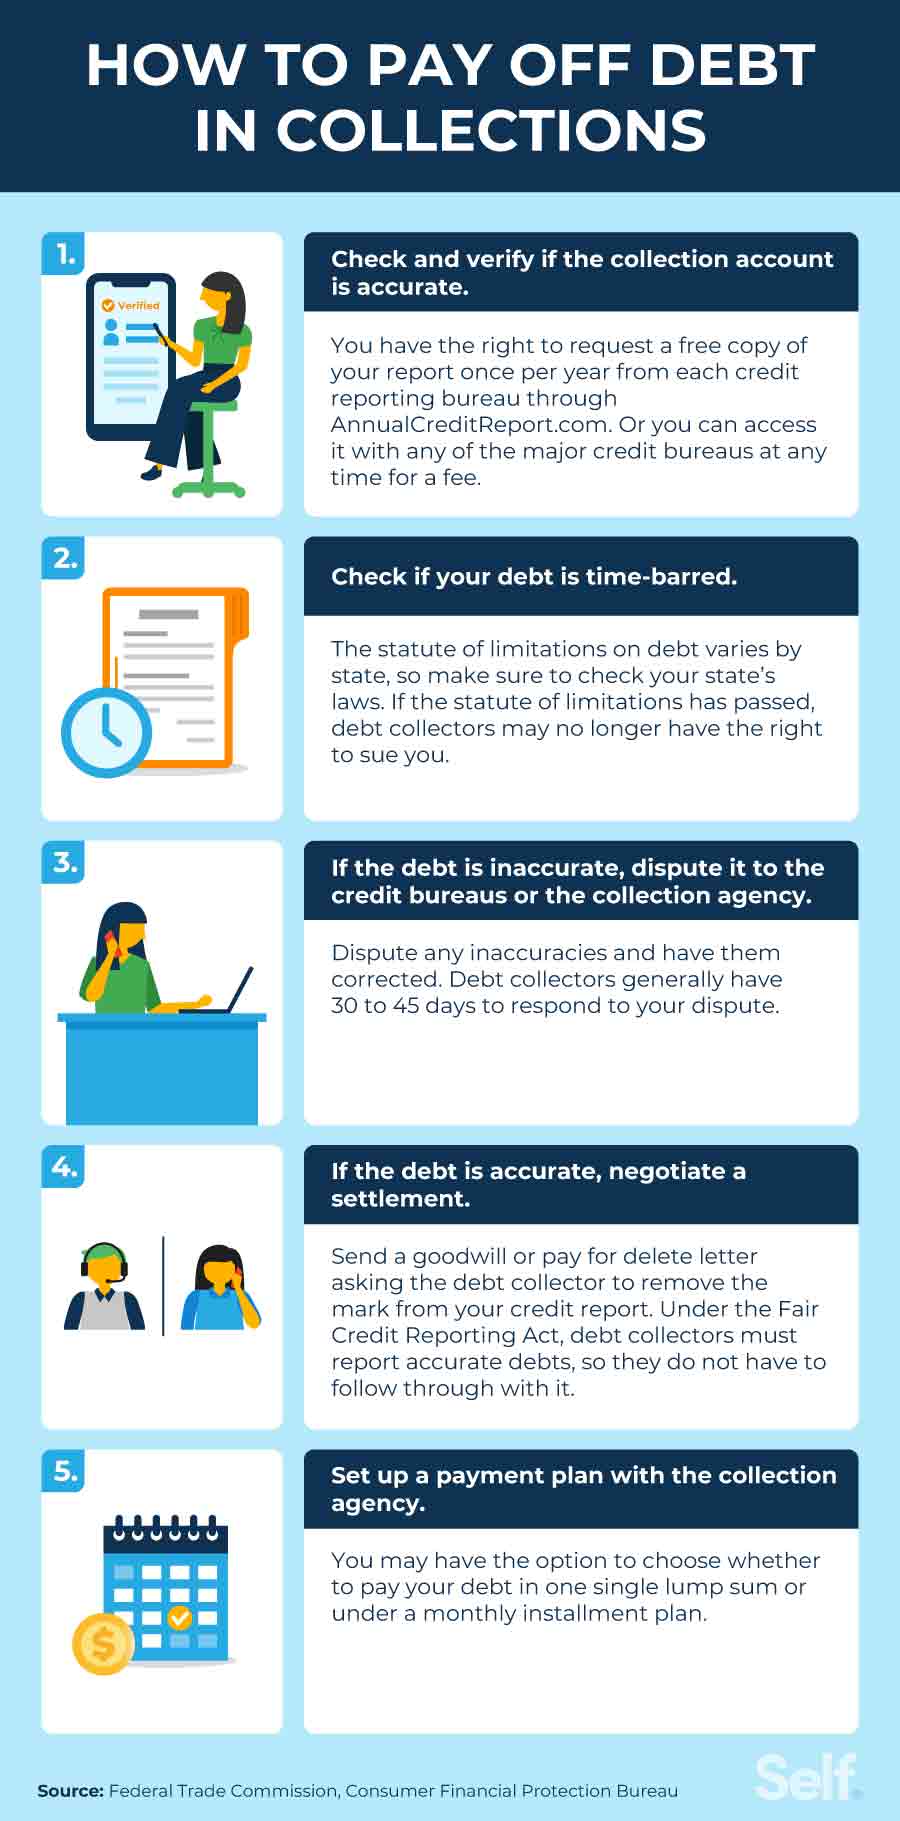
1. Verificare e verificare che l’account di raccolta sia accurato
Dovresti prima verificare quale elenco dei rapporti di credito l’account di raccolta in modo da poter verificare che le informazioni siano accurate. Puoi controllare il tuo rapporto di credito una volta all’anno gratuitamente da ciascuno dei principali uffici di credito, tramite annuale Creditreport.com e puoi anche controllare il tuo rapporto di credito a pagamento (non più di $ 13.50 per rapporto) ogni volta che vuoi con uno dei tre principali uffici di credito (Experian, Equifax e TransUnion). [9]
Verificare l’accuratezza del tuo debito non pagato è un passo importante da eseguire prima di pagarlo. Vuoi essere sicuro che il debito sia effettivamente tuo e che non ci siano errori da contestare. Se tu’Non sicuro di un account di raccolta, è possibile richiedere una verifica delle informazioni, come il nome del creditore originale e l’importo del debito, dall’agenzia di raccolta.
2. Controlla se il tuo debito è a carico del tempo
Se il tuo account di raccolta è a carico del tempo e lo statuto delle limitazioni è passato, il tuo collezionista di debiti potrebbe non avere più il diritto di farti causa per il tuo debito non pagato. In alcuni stati, tuttavia, effettuare un pagamento parziale su un conto di raccolta può riavviare lo statuto delle limitazioni su un debito. Anche se il debito è sbarrato nel tempo, non lo fa’significhi’L’ho dovuto. Devi un debito fino a quando non viene pagato. Quindi, se pensi che il debito sia sbarrato nel tempo, parla con un avvocato dello statuto delle limitazioni nel tuo stato. [8]
3. Se il debito è inaccurato, contestalo agli uffici di credito o all’agenzia di riscossione
Se ritieni che il debito sia inaccurato (il nome del creditore o l’importo del debito è sbagliato) o no, puoi contestarlo con gli uffici di credito a cui è stato segnalato o l’agenzia di riscossione che cerca di riscuotere sul debito. [10] L’Ufficio per la protezione delle finanze dei consumatori (CFPB) fornisce forme di controversia e modelli di lettere, nonché linee guida su come affrontare ciascuno dei principali uffici di credito. [11]
Ci sono leggi federali in atto per proteggere i mutuatari dalle pratiche ingiuste da parte degli esattori. Nel suo elenco di protezioni, la legge sulle pratiche di raccolta del debito equo afferma che:
- Gli esattori possono’ti dico che devi un importo diverso da quello che devi effettivamente.
- Gli esattori possono’T contattati prima delle 8 a.M. o dopo 9 p.M. nel tuo fuso orario a meno che tu non abbia dato loro il consenso preventivo.
- Gli esattori possono’T raccontare a chiunque altro il tuo debito o renderlo pubblico.
- Gli esattori non possono impegnarsi in una condotta che viene utilizzata per molestare, opprimere o abusare in relazione alla raccolta di un debito, come atti minacciosi o violenti per te o molestandoti chiamando continuamente senza rivelare dettagli significativi.
- Sulla tua richiesta di convalida, è tenuto un collezionista di debito a inviare un avviso scritto contenente quanto segue: L’importo del debito dovuto, il nome e le informazioni di contatto del creditore a cui è dovuto il debito e una dichiarazione secondo cui il debito è valido (a meno che non si sia contestato la validità del debito entro 30 giorni dall’avviso. [8]
4. Se il debito è accurato, negoziare un accordo
Se il tuo debito non pagato è accurato, può’essere contestato o rimosso. A questo punto, potresti voler provare a negoziare un accordo di debito, una retribuzione per eliminazione o una lettera di buona volontà. [12]
Anche se si negozia con successo un accordo di debito, tieni presente che gli esattori ai sensi del Fair Credit Reporting Act (FCRA) sono obbligati a denunciare i debiti accuratamente. Lettere di buona volontà e paga per Eleties Aren’T pratiche ufficialmente riconosciute, quindi gli esattori non sono’T richiesto di agire o rimuovere gli articoli negativi dal rapporto di credito a seguito di essi. [13]
Se la rimozione del conto delle raccolte dal tuo rapporto di credito fa parte dell’accordo con un’agenzia di riscossione del debito, assicurati di prenderlo per iscritto.
Richiedi una retribuzione per eliminare
Potresti essere in grado di rimuovere l’account di raccolta dal tuo rapporto di credito con una retribuzione per eliminare. Ciò comporta il pagamento di un importo negoziato per risolvere il debito, di solito meno dell’importo effettivo, in cambio della rimozione del conto dal rapporto di credito. [14] Le società di riscossione del debito possono negare la tua richiesta e, anche se accettate, non hanno l’obbligo di rimuovere le informazioni. Inoltre, non possono rimuovere le informazioni negative associate al creditore originale.
Richiedi una rimozione di buona volontà
Se indossi’t Avere i mezzi per ripagare il tuo debito di raccolta non pagati, puoi provare a inviare una lettera di buona volontà, chiedendo al collezionista di debito di perdonare il tuo debito. Se lo trovano tu’Rimangono ragionevolmente in grado di pagare a causa di circostanze attenuanti, possono accettare di rimuovere l’articolo negativo dal tuo rapporto di credito e chiudere il conto di raccolta. [15] come la paga per le eliminazioni, non’deve rimuovere le informazioni sulla raccolta e possono’t Rimuovere le informazioni negative associate all’account originale.
5. Imposta un piano di pagamento con l’agenzia di riscossione
Se tu’RE SELLATE DEI DEBITO DI RACCOLTA NON PAGA. Possono essere aperti alla negoziazione di un piano di pagamento con te o ad altri accordi di debito che è più facile sul tuo conto bancario. Potresti avere la possibilità di scegliere di pagare in una singola somma forfettaria o con pagamenti mensili nell’ambito di un piano di rata. [16]
Per quanto tempo le raccolte rimangono sul tuo rapporto di credito?
I conti di raccolta rimangono in genere sui rapporti di credito per un massimo di sette anni dalla data in cui il debito originale è diventato delinquente. [1]
Anche se il debito cade dal tuo rapporto di credito, lo devi comunque. Tuttavia, dopo che lo statuto delle limitazioni alla fine del debito non retribuito, i creditori possono’ti causa. Il pagamento parziale può riavviare lo statuto delle limitazioni in alcuni stati. Controlla lo statuto delle limitazioni nel tuo stato in quanto variano per stato. [8]
Come controllare il tuo rapporto di credito gratuitamente
Ricorda, puoi controllare il tuo rapporto di credito gratuitamente ogni anno a AnnualcrediTreport.com, e a causa della pandemia coava, i tre principali uffici di segnalazione del credito (Experian, Equifax e TransUnion) continuano a offrire rapporti di credito gratuiti settimanalmente fino alla fine del 2023. Alcune istituzioni che forniscono servizi finanziari, come carte di credito e banche, collaborano anche con gli uffici di credito per offrire l’accesso a punteggi di credito gratuiti e strumenti di monitoraggio del credito, come parte dei tuoi conti con loro e se ti iscrivi a un account gratuito, Experian fornisce un punteggio di credito gratuito.
Tenere d’occhio il tuo credito ti aiuta a sapere dove potresti aver bisogno di apportare miglioramenti. Se tu’REEARE LA RIPARAZIONE DI CREDITO, un rapporto di credito ti consente di sapere dove ti trovi. Anche se hai un cattivo credito o hai a che fare con il debito, Don’T rinunciare – Con la giusta pianificazione finanziaria e buone abitudini, un buon punteggio di credito può essere dietro l’angolo.
Disclaimer: FICO è un marchio registrato di Fair Isaac Corporation negli Stati Uniti e in altri paesi.
Fonti
- Equifax. “Carica le domande frequenti,” https: // www.Equifax.com/personale/istruzione/credito/report/addebiti-offs-faq/#. Accesso al 27 ottobre 2022.
- VantagesCore®. “L’impatto del debito medico sui rapporti di credito e i punteggi di credito VantagesCore®,” https: // VantagesCore.com/newsletter/the-impact-of-medical-debt-on-your-credit-reports-and-vastagescore-credit-scores-1/. Accesso al 27 ottobre 2022.
- FICO®. “7 Domande comuni sulle collezioni e i punteggi FICO®,” https: // www.myfico.com/Credit-Education/Blog/7-Commone-Collection-Direzioni. Accesso al 27 ottobre 2022.
- FICO®. “In che modo le raccolte influiscono sul tuo credito?” https: // www.myfico.com/crediti-educazione/FAQ/-REASONS-REASONS/AB-I-PAY-My-Collections. Accesso al 27 ottobre 2022.
- Fico. Punteggio FICO 8 e perché ci sono più versioni dei punteggi FICO,” https: // www.myfico.com/Credit-Education/Credit-Scores/Fico-Score-Wirsons. Accesso al 27 ottobre 2022.
- FICO®. “Capitolo 7 e 13: Per quanto tempo rimarranno le informazioni negative nel mio rapporto di credito?” https: // www.myfico.com/Credit-Education/FAQ/Negative-Reasons/How-Long-Negative-Information-Remain-on-Credit-Report. Accesso al 27 ottobre 2022.
- Experian. “Equifax, Experian e TransUnion Support U.S. Consumatori con modifiche alla reporting del debito di raccolta medica,” https: // www.Experianplc.com/media/ultimo-news/2022/Equifax-esperiano e trasunica-consumer-consumer-con-con-with-cambia. Accesso al 27 ottobre 2022.
- Commissione federale del commercio. “Domande frequenti sulla raccolta del debito,” https: // consumatore.ftc.Gov/articoli/debito-raccolta-faqs. Accesso al 27 ottobre 2022.
- Ufficio per la protezione finanziaria dei consumatori. “Come ottengo una copia dei miei rapporti di credito?” https: // www.consumerfinance.gov/ask-cfpb/how-tu-ot-a-copy-di-my-credit-reports-en-5/. Accesso al 27 ottobre 2022.
- Ufficio per la protezione finanziaria dei consumatori. “Come posso contestare un errore sul mio rapporto di credito?” https: // www.consumerfinance.gov/ask-cfpb/how-do-i-dispute-an-error-on-my-credit-report-en-314/. Accesso al 27 ottobre 2022.
- Ufficio per la protezione finanziaria dei consumatori. “Lettera di esempio: controversia del rapporto di credito,” https: // files.consumerfinance.Gov/f/documenti/092016_cfpb__crediTreportingsampleTetter.PDF. Accesso al 27 ottobre 2022.
- Commissione federale del commercio. “Contestazione di errori sui rapporti di credito,” https: // consumatore.ftc.Gov/articoli/contro-errori-i-tuo-credit-report. Accesso al 27 ottobre 2022.
- Commissione federale del commercio. “Fair Credit Reporting Act,” https: // www.ftc.Gov/Legal-Library/Sfoglia/Statuti/Act-Reporting-Reporting-Reporting. Accesso al 27 ottobre 2022.
- Forbes. “Paga per eliminare: scopri questa strategia di rimozione della raccolta,” https: // www.Forbes.com/Advisor/Credit-Score/Pay-For-Delte/. Accesso al 27 ottobre 2022.
- Credit Karma. “Lettere di buona volontà: quello che devi sapere,” https: // www.Creditkarma.com/consigli/i/buonawill-letter. Accesso al 27 ottobre 2022.
- Ufficio per la protezione finanziaria dei consumatori. “Qual è il modo migliore per negoziare un accordo con un collezionista di debiti?” https: // www.consumerfinance.Gov/ask-cfpb/what-is-the-best-way-to-negate-a-settlement-with-a-debt-collector-en-1447/. Accesso al 27 ottobre 2022.
Circa l’autore
Ana Gonzalez-Ribeiro, MBA, AFC® è un consulente finanziario accreditato e una scrittrice ed educatore bilingue di finanza personale dedicata ad aiutare le popolazioni che necessitano di alfabetizzazione finanziaria e consulenza. I suoi articoli informativi sono stati pubblicati in vari punti vendita e siti Web tra cui Huffington Post, Fidelity, Fox Business News, MSN e Yahoo Finance. Ha anche fondato il sito finanziario e motivazionale personale www.Acethejourney.com e tradotto in spagnolo il libro, consulenza finanziaria per il colletto blu America di Kathryn B. Hauer, CFP. Ana insegna corsi di finanza personale o inglese per conto della W!Il programma SE (Working in Support of Education) ha insegnato seminari per organizzazioni non profit a New York.
Politica editoriale
Il nostro obiettivo in sé è fornire ai lettori informazioni attuali e imparziali su crediti, salute finanziaria e argomenti correlati. Questo contenuto si basa sulla ricerca e su altri articoli correlati da fonti di fiducia. Tutto il contenuto di Self è scritto da collaboratori esperti nel settore finanziario e rivisto da una persona accreditata.
Scritto il 27 febbraio 2023
Il sé è una startup sostenuta da venture capitalizzata che aiuta le persone a costruire credito e risparmi.
Disclaimer: Self non fornisce consulenza finanziaria. Il contenuto di questa pagina fornisce informazioni generali sui consumatori e non è destinato a una guida legale, finanziaria o normativa. Il contenuto presentato non riflette l’opinione delle banche emittenti. Sebbene queste informazioni possano includere riferimenti a risorse o contenuti di terze parti, Self non sostiene né garantisce l’accuratezza di queste informazioni di terze parti. L’account Builder di credito, la carta di credito auto -Visa® garantita e i collegamenti a livello di credito/affitto sono annunci per auto -prodotti. Si prega di considerare la data di pubblicazione per sé’S Contenuto originale e qualsiasi contenuto affiliato per comprendere al meglio i loro contesti.
Articoli Correlati
- Per quanto tempo le raccolte rimangono sul tuo rapporto di credito?
- Come creare credito
- Come negoziare il debito della carta di credito
- Come ripulire il tuo credito in 5 passaggi
- Quanto tempo impiega la riparazione del credito?
Pagare le raccolte migliorano il punteggio di credito in Canada?
Home \ Debt \ paga le raccolte migliorano il punteggio di credito in Canada?
Unisciti a milioni di canadesi che hanno già fidato prestiti Canada

Sommario spettacolo
Affrontare il debito è difficile. E se tu’non ha mai affrontato un debito che’S è stato venduto a un’agenzia di collezioni, conosci l’effetto che può avere sul tuo credito. Voi’probabilmente si chiedeva anche se il pagamento delle collezioni può migliorare i punteggi del credito.
Il debito viene venduto a un’agenzia di collezioni quando un mutuatario aveva smesso di effettuare pagamenti. L’obiettivo è recuperare parte del denaro. O per il prestatore o per l’agenzia delle collezioni. Questo dipende da chi possiede il debito.
Una volta che il tuo account è nelle collezioni, esso’Sarò notato nel tuo rapporto di credito, che può avere un impatto sui punteggi del credito. Se tu’Resta preoccupato per un account nelle raccolte, ti suggeriamo di controllare il tuo credito utilizzando un servizio gratuito come ConfrontHub.
Pagare le raccolte migliorano il punteggio di credito in Canada?
Pagare il tuo debito personale è una buona cosa. Ma se il tuo debito è stato venduto a un’agenzia di raccolta, pagando quel conto di raccolta non lo fa’t significa necessariamente che il tuo punteggio di credito migliorerà automaticamente. Anche se quel debito è stato ripagato e risolto, apparirà comunque sul tuo rapporto di credito.
In questo caso, istituti di credito e creditori saranno comunque in grado di vedere il conto di raccolta, che probabilmente influenza la loro decisione sul fatto che estenda o meno il credito a te. E anche se sei approvato per un prestito, tu’Probabilmente verrà addebitato un tasso di interesse più elevato.
Detto tutto questo,’S sicuramente una buona idea per sbarazzarsi di un account di raccolta sul tuo rapporto di credito.
Cosa succede quando paghi il debito delle collezioni?
Se paghi il conto di riscossione, gli uffici di credito devono essere avvisati dal prestatore. Una volta riportato, il conto deve essere elencato come pagato.
Un account di raccolta può rimanere sul tuo rapporto di credito per un massimo di 7 anni dal primo pagamento mancato. Se paghi il conto prima della fine di questo periodo di 7 anni, potrebbe non avere un impatto negativo sul tuo rapporto di credito.
In che modo il pagamento delle raccolte migliora il punteggio di credito in Canada?
Come accennato in precedenza, un account di raccolta può avere un effetto negativo sul tuo punteggio di credito, anche se lo’S è stato pagato. I conti di raccolta sono segnalati ai principali uffici di credito in Canada e annotati nel tuo rapporto di credito. Quando un account è in riscossione, l’account riceverà un rating di credito R9. Questo è lo stesso rating del credito che ottieni quando si presenta per il fallimento.
Ma l’entità dell’effetto di un conto di raccolta sul tuo punteggio di credito dipende dal modello di punteggio del credito utilizzato per calcolare il tuo punteggio di credito. Ad esempio, alcuni modelli di punteggio del credito potrebbero non prendere in considerazione gli account di raccolta durante il calcolo del punteggio. Altri modelli di punteggio del credito potrebbero trattare diversi tipi di debito in modo diverso anche, come le fatture delle carte di credito rispetto ai prestiti di giorno di paga.
L’entità del conto di raccolta’s Effetto sul tuo punteggio di credito dipende anche da quale fosse il tuo punteggio di credito prima che il tuo account venisse inviato alle raccolte. Ad esempio, se avessi un credito eccellente, il tuo punteggio potrebbe essere drasticamente ridotto. Ma se hai già avuto un punteggio di credito scarso, l’effetto potrebbe non essere così pronunciato.
Inoltre, più a lungo il conto di raccolta rimane sul tuo rapporto di credito, meno grave di solito influisce sui punteggi del credito.
Parla con un esperto di debito
Per quanto tempo le raccolte rimangono sul tuo rapporto di credito?
Un account di raccolta rimarrà sul tuo rapporto di credito per un massimo di 7 anni, sia che tu abbia pagato o meno l’importo in essere. Pertanto, per 7 anni, il conto può influire negativamente sul tuo punteggio di credito – e quindi le tue possibilità di essere approvato per un nuovo prestito.
Sul lato positivo, l’effetto del tuo account di raccolta di solito riduce gradualmente mentre invecchia.
Puoi rimuovere una raccolta’S Account dal tuo rapporto di credito?
Sì, puoi rimuovere una voce di raccolta dal tuo rapporto di credito. In effetti, sbarazzarsi di questa voce è altamente raccomandato. Avere un account di raccolta sul tuo rapporto può abbassare il punteggio di credito, il che può danneggiare le possibilità di essere approvato per il credito.
Per eliminare il tuo account di raccolta dal tuo rapporto di credito, considera una delle seguenti opzioni:
Il debito ha superato gli statuti delle limitazioni?
Chiedi all’agenzia una lettera di confermare il nome del creditore originale, l’importo dovuto e se il debito è ancora entro lo statuto delle limitazioni nella provincia o nel territorio. Se il debito ha superato lo statuto delle limitazioni, il collezionista di debito può più intraprendere un’azione legale. Inoltre, dopo 6-7 anni, il tuo account di raccolta dovrebbe essere rimosso automaticamente dal tuo rapporto di credito.
Negozia con il tuo collezionista di debiti
Se le prime due opzioni non sono fattibili, considera un accordo di debito per eliminare il debito. Un accordo di regolamento del debito prevede la risoluzione del debito con i tuoi creditori pagando meno di quello che devi. Sebbene ciò non possa necessariamente rimuovere l’account di raccolta dal tuo rapporto di credito, lo mostrerà che lo mostrerà’s pagato, il che può essere buono per il tuo punteggio di credito.
Cosa succede se non’T paga la tua agenzia di raccolta?
Se decidi di non ripagare i tuoi debiti, il tuo agente di raccolta può decidere di perseguire un’azione legale contro di te. Se lo fanno, un giudice potrebbe dare loro il diritto di guarnire i tuoi salari. Nota che ci sono statuti di limitazione sulla riscossione del debito in Canada. Significa, dopo un determinato periodo, un prestatore o un’agenzia di raccolta non può intraprendere azioni legali contro di te. Inoltre, i conti in raccolta scompariranno dal tuo account dopo 6-7 anni.
Come pagare la raccolta per migliorare il punteggio di credito in Canada?
Ci sono diversi modi in cui puoi eseguire il pagamento del tuo account di collezioni. Le tre soluzioni più comuni sono semplicemente pagare l’importo per intero, per elaborare un piano di pagamento o di risolvere il debito per meno di quanto devi.
Pagare per intero
Questo è uno dei modi più semplici per risolvere rapidamente il tuo debito con un’agenzia di collezioni. Pagare per intero può aiutare a togliersi il debito dalla schiena. Tuttavia, può essere difficile mettere insieme abbastanza soldi per farlo accadere, soprattutto se il debito è grande.
Crea un piano di pagamento
Questa opzione riceve ancora il tuo debito, ma per un periodo di tempo più lungo e su un programma più conveniente. Ciò assicurerà che il debito venga pagato, ma senza che tu debba spendere l’intero risparmio di vita per farlo. Tu e il tuo collezionista di debiti dovreste elaborare un programma di pagamento regolare che funzionerà per entrambi.
Risolvere il debito
Il tuo debito può diventare molto più facile da pagare se sei in grado di risolvere i tuoi debiti per meno di quanto devi con il tuo agente di raccolta. Ciò significa essenzialmente che accetti di pagare solo una parte del debito per cancellarlo completamente. Generalmente, maggiore è il debito e più a lungo è stato nelle collezioni, maggiore è la possibilità che l’agente delle collezioni sia disposto a concludere un accordo.
Lettura aggiuntiva
Come uscire dal debito a basso reddito
Come interrompere le molestie della collezione in Canada
Dovrei rispondere a una chiamata di raccolta?
In conclusione: il pagamento delle raccolte può migliorare il tuo punteggio di credito in Canada
Come accennato, il pagamento delle collezioni può migliorare il tuo punteggio di credito, tuttavia, dipende molto dal modello di punteggio del credito. Quando paghi un conto di raccolta, il conto verrà elencato come pagato nel tuo rapporto di credito. Questo può rendere le tue probabilità di ottenere un prestito in futuro più in alto rispetto a se non fosse pagato. I finanziatori futuri preferirebbero vedere i conti di raccolta a pagamento nel tuo rapporto di credito piuttosto che quelli non pagati.
Domande frequenti
Che cosa’s La differenza tra un account di raccolta e un addebito?
Un addebito si riferisce a un account che è stato cancellato dal prestatore come una perdita. Una volta che ciò accade, il conto non accumula più addebiti aggiuntivi, ma può ancora essere venduto a terzi (es: un’agenzia di raccolta). Con un conto di raccolta, il prestatore originale vende il debito a un’agenzia di raccolta per riscuotere il debito in essere dal mutuatario. Se si paga il debito al prestatore prima che il conto venga venduto, potresti essere in grado di evitare di segnalare il conto di riscossione nel rapporto di credito.
Cosa dovrei fare se il mio account è stato erroneamente inviato alle raccolte?
La prima cosa che dovresti fare è raggiungere il prestatore per cercare di correggere la situazione. In alternativa, è possibile presentare una controversia presso l’Ufficio di credito in cui è stato commesso l’errore.
Una voce di raccolta rimarrà per sempre sul mio rapporto se non’T paga?
No, il tuo account di raccolta non rimarrà per sempre nel tuo rapporto di credito. Alla fine verrà rimosso dal rapporto dopo che è passato il tempo richiesto, che in genere è 6-7 anni.
Cosa può farmi un’agenzia di raccolta in Canada?
Un’agenzia di raccolta ha il diritto legale di contattarti per il pagamento. Possono anche intraprendere azioni legali contro di te portandoti in tribunale. Se non sono in grado di raggiungerti, possono anche iniziare legalmente a chiamare i tuoi amici, familiari e vicini. Ma solo per le tue informazioni di contatto.
Le migliori scelte editoriali
- Cosa succede ai conti bancari dopo la morte in Canada?
- Pagare le raccolte migliorano il punteggio di credito in Canada?
- Ci sono programmi di sgravio del governo federale?
- Perdono del prestito studentesco in Canada
- Cosa succede al debito del tuo studente dopo la tua morte
- Cosa succede al tuo debito quando muori?
- Che cos’è il perdono del debito in Canada?
- Cosa può farmi un’agenzia di raccolta in Canada?
- Cosa succede se smetto di pagare la bolletta della mia carta di credito?
- Pignoramento salariale in Canada
- Come capire se il tuo collezionista di debiti è una frode
Istituti di credito suggeriti
Lisa Rennie
Lisa lavora come scrittrice di finanza personale per più di un decennio, creando contenuti unici che aiutano a educare i consumatori canadesi nei regni di immobili, mutui, investimenti e salute finanziaria. Per anni, ha tenuto la sua licenza immobiliare a Toronto, in Ontario, prima di rinunciare a perseguire la scrittura in questo regno e le relative nicchie. Lisa è molto seria sulla gestione intelligente del denaro e aiuta gli altri a fare lo stesso.
Offerte speciali
Offerta ipotecaria
Fino a $ 1.500 rimborso
Frank Mortgage è il Canada’S ONE-SPOP SHOP per mutui. Ricevi fino a $ 1.500 in contanti sul tuo mutuo.
In bancarotta? Proposta del consumatore? Costruisci credito ora
Ottima carta di credito non garantita per i clienti attualmente in o recentemente dimesso da una proposta di consumatore o fallimento.
Non effettuare pagamenti fino a luglio*
Dai la flessibilità del budget quest’estate con un prestito personale del nostro partner, Fairstone e Don’T Paga fino a luglio.* L’offerta termina il 31 maggio.
Nessuna tassa annuale!
Guadagna il 5% di cashback con NEO
Guadagna una media del 5%¹ Cashback a migliaia di partner e almeno 0.5%² Cashback garantito con NEO.
Di più dai nostri esperti
Norbert’S Gambit spiegato: come risparmia i tuoi soldi dalle tasse di cambio
Di Lisa Rennie
Pubblicato il 18 maggio 2023
Il gioco di Norbert è un modo legale per evitare di pagare le commissioni di conversione valutaria. Allunga il tuo dollaro per investimenti o spese in USD.
Responsabile del debito del prestito di giorno di paga: arrestare il ciclo del debito del prestito di giorno di paga
Stai lottando per rimborsare il debito del prestito di giorno di paga? Dai un’occhiata a queste opzioni di soccorso del debito in prestito di giorno di paga in Canada.
Come viene calcolata l’assicurazione domestica?
Ti stai chiedendo come viene calcolata l’assicurazione per la casa? Ci sono molti fattori che gli assicuratori usano. Scopri cosa influenzerà il tuo.
British Columbia (BC) Aumento degli affitti
Il tuo proprietario sta cercando di aumentare l’affitto? Scopri quanto e quando possono aumentare legalmente l’affitto in BC.

Quanto costano l’imposta sulle vendite sulle auto in Ontario?
Chiedendosi quanto siano imposte sulle vendite sulle auto in Ontario? Scopri quante tasse devi pagare per auto nuove, usate e vendute privatamente.
Gli 11 migliori programmi di riferimento per guadagnare denaro in Canada 2023
I programmi di riferimento-A-Friend, i programmi di referral sono un modo semplice per guadagnare denaro extra in Canada. In effetti, può aggiungere fino a $ 5.000 o più.
LEASEHENT vs. Proprietà di proprietà: conosci la differenza?
Leasehold vs Freehold Properties: sai quale è più adatto per te? Assicurati di pesare i vantaggi e gli svantaggi di ogni tipo di proprietà.
Qual è il proprietario e il tenant Act, Alberta?
Che tu sia un inquilino o un padrone di casa, dovresti comprendere i tuoi diritti e le tue responsabilità ai sensi del Landlord and Tenant Act in Alberta.
Riconosciuto come una delle migliori aziende del Canada
Prestiti Canada, la piattaforma di confronto del prestito originale del paese, è orgogliosa di essere riconosciuta come una delle aziende in più rapida crescita del Canada da Il globo e la posta!
Perché scegliere i prestiti Canada?
Applica una volta e
Ottieni più offerte
Risparmia tempo
E denaro
Ottieni il tuo gratis
Punteggio di credito
Suggerimenti per esperti
E consigli
Costruisci credito per soli $ 10/mese
Con la carta prepagata di Koho puoi creare un punteggio di credito migliore per soli $ 10/mese.
Prestiti Canada
170-1201 University Ave,
Toronto, ON, M5H 3B3
Cerca una soluzione
Link veloci
Altro
Punteggio di credito gratuito
Ottieni il tuo punteggio di credito gratuito e acquista le migliori tariffe del Canada con prestiti in Canada
Newsletter
Inizia a ricevere prestiti Canada News, promozioni e offerte direttamente nella tua casella di posta.
Riservato e privo di rischi
Tutte le consultazioni e le conversazioni con i prestiti Canada e i suoi partner sono riservati e privi di rischi. Parla con uno specialista di fiducia oggi e guarda come possiamo aiutarti a raggiungere i tuoi obiettivi finanziari più velocemente. Prestiti Canada e i suoi partner non ti chiederanno mai una commissione iniziale, depositi o pagamenti assicurativi su un prestito. Prestiti il Canada non è un broker ipotecario e non organizza prestiti ipotecari o qualsiasi altro tipo di servizio finanziario.
Quando richiedi un servizio Canada prestiti, il nostro sito Web fa semplicemente riferimento alla tua richiesta a fornitori qualificati di terze parti che possono aiutarti nella tua ricerca. Prestiti Il Canada può ricevere un risarcimento dalle offerte mostrate sul suo sito Web.
Fornisci solo le tue informazioni a fonti affidabili ed essere a conoscenza delle truffe di phishing online e dei rischi ad esse associati, compresi il furto di identità e la perdita finanziaria. Nulla su questo sito Web costituisce una consulenza professionale e/o finanziaria.
I tuoi dati sono protetti e la connessione è crittografata.
Prestiti Canada, la prima piattaforma di confronto dei prestiti della nazione
Pagare le raccolte migliorano il tuo punteggio di credito?
Hai colpito una patch finanziaria approssimativa e sei rimasto indietro sulle tue bollette. Quindi, dopo alcuni mesi di conti in stato delinquente, sono stati consegnati a un’agenzia di raccolta e segnalati ai principali uffici di credito. Ma ora, le tue finanze stanno iniziando a tornare in pista e tu’sta pensando di pagare il conto di raccolta.
È una mossa saggia e il tuo punteggio di credito migliorerà? Certo, dipende, ma dovresti sapere che il pagamento dei conti di raccolta ha vinto’t Migliora necessariamente il tuo punteggio di credito subito. Tuttavia, il tuo punteggio potrebbe iniziare a migliorare nel tempo man mano che l’account di raccolta invecchia.
Società di punteggio di credito popolari
328 recensioni su
Scopri le soluzioni di riparazione del credito abilitate all’IA offerte dai professionisti del credito e come pianificare una consulenza gratuita per migliorare i tuoi punteggi.
I professionisti del credito ti aiuteranno a migliorare il tuo punteggio di credito rimuovendo informazioni di credito inaccurate dai rapporti di credito al consumo.
Scopri come accedere al tuo rapporto di credito e comprendere, controllare e migliorare i punteggi del credito con Experian Credit Reporting Agency.
Controlla il tuo rapporto di credito gratuito e il punteggio di credito FICO, comprendi, gestisci e migliora il tuo credito e proteggi le tue informazioni personali.
Scopri come puoi ottenere una carta di credito digitale nell’app per dispositivi mobili del grano, indipendentemente dalla tua storia creditizia o dal tuo punteggio di credito.
Voi’è più del semplice punteggio di credito. Con grano, esso’è possibile accedere a una linea di credito girevole basata esclusivamente sul flusso di cassa.
Cosa sono le collezioni?
Le raccolte sono conti riflessi sul tuo rapporto di credito legati a obblighi di debito non retribuiti. Questi conti sono o consegnati dal creditore originale per la raccolta o venduti per una parte di cosa’S dovuto a un’agenzia di raccolta. Esso’s anche comune per i conti di raccolta da rimbalzare da agenzia all’agenzia fino a loro’non è più collebile o il pagamento viene ricevuto dal debitore.
Rimangono sul tuo rapporto di credito per un massimo di sette anni dalla data della prima delinquenza, come previsto dalla Fair Credit Reporting Act (FCRA). Ma la finestra del tempo in cui è da collezione dipende dal tipo di debito che hai, in cui vivi e dalle rispettive leggi in quello stato.
In che modo il debito nelle raccolte influisce sul tuo punteggio di credito
Gli account di raccolta possono influire drasticamente sul tuo punteggio di credito. In alcuni casi, i consumatori vedono un tuffo fino a 100 punti. L’impatto dipende dal tuo punteggio di credito prima dell’aggiunta della raccolta: il calo è generalmente più elevato per le persone con punteggi di credito buoni o eccellenti.
Se paghi le collezioni per migliorare il tuo punteggio di credito?
Esso’non è mai una cattiva idea ripagare le collezioni se loro’re per i debiti che devi effettivamente. Là’S Una possibilità remota Il tuo punteggio di credito con modelli di punteggio più recenti potrebbe migliorare in quanto alcuni conti di raccolta a pagamento. Tuttavia, i modelli di punteggio più vecchi che vengono utilizzati dalla maggior parte dei finanziatori e dei creditori quando si prendono decisioni di credito non ignorano i conti di raccolta, anche se loro’retribuito.
Tuttavia, dovresti prendere in considerazione l’idea di stabilire o pagare cosa’S dovuto, in quanto ci sono altri vantaggi che possono derivare dal farlo. Di più su questo a breve. H2 – Quando si paga le collezioni può aiutarti
Evita un’azione legale
L’agenzia di raccolta potrebbe farti causa in tribunale per recuperare cosa’S dovuto se non si paga ciò che è dovuto. Al contrario, ripagare o risolvere il conto ti aiuta a evitare azioni legali e spese giudiziarie.
Evita ulteriori interessi e commissioni
I conti di raccolta che rimangono non pagati per un lungo periodo spesso accumulano interessi e commissioni aggiuntive.