


G4s corrisponde a 401k?
Riepilogo
Aiutaci a proteggere Glassdoor
Piani 401 (k)
Idoneità a contribuire
Contributo annuale massimo
Contributi deducibili dalle tasse
Tassazione di guadagni e prelievi
Tipi di investimenti
Penalità di ritiro
Prelievi richiesti
Scadenza per creare e finanziare
Commissioni e tasse
Vuoi saperne di più sui nostri piani 401 (k)?
Fai funzionare i tuoi soldi
Aumenta la tua attività
Helfen Sie MIT, Glassdoor Zu Schützen
Aiutare ons glassdoor te beschermen
Ayúdanos un protettore Glassdoor
Punti chiave
401 (k) piani: Un piano pensionistico flessibile che offre un alto livello di contributi al lordo delle imposte o di Roth dei dipendenti, varie opzioni di contributo del datore di lavoro e fornitura di prestiti opzionali.
Idoneità a contribuire: Le aziende di tutte le dimensioni e le strutture possono offrire questo piano e i requisiti di ammissibilità ai dipendenti sono determinati quando viene stabilito il piano.
Contributo annuale massimo: Il datore di lavoro può contribuire fino al 25% della compensazione o $ 66.000 e il dipendente può contribuire fino al 100% della compensazione o $ 22.500 ($ 30.000 se età o più).
Contributi deducibili dalle tasse: I datori di lavoro possono detrarre contributi dal reddito imponibile federale e i dipendenti possono apportare contributi al lordo delle imposte.
Tassazione di guadagni e prelievi: I contributi e gli utili al lordo delle imposte sono tassati come reddito ordinario al momento del prelievo, mentre i contributi e gli utili di Roth sono esentasse se considerati distribuzioni qualificate.
Tipi di investimenti: Il piano offre una vasta gamma di fondi comuni o altri investimenti, che possono variare in base alla piattaforma di pensionamento.
Penalità di ritiro: I prelievi effettuati prima dei 59 anni e mezzo sono soggetti a un’imposta aggiuntiva dell’IRS al 10%, con eccezioni per determinate circostanze.
Prelievi richiesti: A partire dall’anno fiscale 2020, le persone devono iniziare a effettuare distribuzioni minime richieste all’età di 72 anni, a meno che non siano ancora impiegati dal datore di lavoro sponsor.
Scadenza per impostare e finanziare: 401 (k) I piani possono essere istituiti dalla scadenza di deposito fiscale e i contributi devono essere detratti dagli stipendi dei partecipanti.
Commissioni e tasse: Le commissioni e le commissioni variano in base alla famiglia dei fondi comuni di investimento.
Domande
1. Cos’è un piano 401 (k)?
Un piano 401 (k) è un piano pensionistico flessibile che offre elevati contributi dei dipendenti, varie opzioni di contributo del datore di lavoro e prestiti opzionali.
2. Chi può contribuire a un piano 401 (k)?
I dipendenti di tutte le aziende, indipendentemente dalle dimensioni o dalla struttura, possono contribuire a un piano 401 (k). I requisiti di ammissibilità sono determinati dal datore di lavoro durante la creazione del piano.
3. Qual è il contributo annuale massimo per i dipendenti?
I dipendenti possono contribuire fino al 100% del loro compenso o un massimo di $ 22.500 per il 2023. Se hanno 50 anni o più, il limite di contributo massimo è di $ 30.000.
4. Sono contributi a un piano 401 (k) deducibile dalle tasse?
I datori di lavoro possono detrarre contributi dal loro reddito imponibile federale e i dipendenti possono apportare contributi al lordo delle imposte.
5. Come vengono tassati gli utili e i prelievi in un piano 401 (k)?
I contributi e gli utili al lordo delle imposte sono tassati come reddito ordinario quando vengono ritirati, mentre i contributi di Roth e gli utili sono esentasse se considerati distribuzioni qualificate.
6. Quali tipi di investimenti sono disponibili in un piano 401 (k)?
Un piano 401 (k) offre una vasta gamma di fondi comuni o altri investimenti, che possono variare a seconda della piattaforma di pensionamento.
7. Ci sono sanzioni per i prelievi precoci da un piano 401 (k)?
Sì, c’è un’imposta aggiuntiva IRS al 10% per i prelievi effettuati prima dell’età di 59½ anni, a meno che non si applicino determinate eccezioni.
8. Quali sono le eccezioni alla pena di prelievo anticipato?
Le eccezioni alla pena di prelievo precoce includono la separazione del servizio all’età di 55 anni, la morte, la disabilità, i pagamenti periodici sostanzialmente uguali rispetto all’aspettativa di vita, riserve militari qualificate, ordine di relazioni interne qualificate a causa del divorzio e fino a $ 5.000 per l’adozione qualificata/spese di nascita.
9. Quando sono richiesti prelievi da un piano 401 (k) previsto?
A partire dall’anno fiscale 2020, le persone devono iniziare a effettuare distribuzioni minime richieste all’età di 72 anni, a meno che non siano ancora impiegati dal datore di lavoro sponsor del piano.
10. Qual è la scadenza per impostare e finanziare un piano 401 (k)?
Per gli anni imponibili 2020 e oltre, 401 (k) i piani possono essere istituiti dalla scadenza di deposito fiscale e i contributi devono essere detratti dagli stipendi dei partecipanti.
11. Ci sono commissioni e commissioni associate a piani 401 (k)?
Le commissioni e le commissioni variano a seconda della famiglia dei fondi comuni di investimento.
12. Come posso saperne di più sui piani 401 (k) di Wells Fargo?
Si prega di chiamare Wells Fargo al numero 1-877-493-4727 per ulteriori informazioni sui loro piani 401 (k).
13. Ciò che altri servizi offrono Wells Fargo?
Wells Fargo offre conti di risparmio sui tassi di mercato e consigli aziendali attraverso Wells Fargo funziona per le piccole imprese.
14. È una consulenza fiscale o legale fornita?
Wells Fargo non fornisce consulenza fiscale o legale e le persone dovrebbero consultare i propri consulenti per informazioni specifiche applicabili alle loro situazioni.
15. Sono i prodotti e i servizi di investimento di Wells Fargo assicurati dalla FDIC?
No, i prodotti e i servizi di investimento di Wells Fargo non sono assicurati dalla FDIC o da qualsiasi agenzia del governo federale.
Aiutaci a proteggere Glassdoor
Vary in base alla famiglia dei fondi comuni di investimento
Piani 401 (k)
Stai lasciando Wellsfargo.com ed entra in un sito Web che Wells Fargo non controlla. Wells Fargo ha fornito questo link per comodità, ma non approva e non è responsabile per il contenuto, i collegamenti, la politica sulla privacy o la politica di sicurezza di questo sito Web.
Quando si considera un piano 401 (k) per i dipendenti, tieni presente questa offerta di piano flessibile fornisce il massimo livello di contributi al lordo delle imposte dei dipendenti o di Roth, una vasta gamma di opzioni di contributo del datore di lavoro e una fornitura di prestiti opzionali.
Idoneità a contribuire
Le aziende di tutte le dimensioni e strutture possono offrire questo tipo di piano pensionistico. I requisiti di ammissibilità dei dipendenti sono fissati al momento della stabilizione del piano.
Contributo annuale massimo
- Datore di lavoro: Condivisione e corrispondenza degli utili: fino al minor numero del 25% della compensazione o $ 66.000, compresi i contributi dei dipendenti per il 2023.
- Employee (salario differimento): Fino al minore del 100% della compensazione o per un massimo di $ 22.500 ($ 30.000 se di età pari o superiore a 50 anni) per il 2023.
- La combinazione totale di contributi del datore di lavoro e dei dipendenti (differimento salariale) non può superare $ 66.000 ($ 73.500 se di età pari o superiore a 50 anni) per il 2023.
Contributi deducibili dalle tasse
- I datori di lavoro possono detrarre i contributi dal reddito imponibile federale.
- I dipendenti possono apportare contributi al lordo delle imposte.
Il tuo piano può consentirti di allocare parte o tutto il tuo dipendente differimento a un Roth 401 (K). I deferenze salariali di Roth 401 (k) non sono deducibili dalle tasse, ma i contributi e gli utili hanno il potenziale per differire le tasse e possono essere ammissibili per i prelievi esentasse al reddito se detenuti per cinque anni e ritirati dopo 59 anni½.
Tassazione di guadagni e prelievi
I contributi e gli utili al lordo delle imposte sono tassati come reddito ordinario quando vengono ritirati. I contributi di Roth vengono ritirati esentasse. I guadagni di Roth sono esentasse se il prelievo è considerato una distribuzione qualificata.
Tipi di investimenti
Generalmente una vasta gamma di fondi comuni o altri investimenti che possono variare in base alla piattaforma di pensionamento su cui si trova il piano.
Penalità di ritiro
10% IRS Imposta aggiuntiva Se ritirato prima dell’età di 59½ a meno che non si applichi un’eccezione.
- Separazione del servizio nell’anno raggiungendo l’età di 55 anni.
- Morte
- Disabilità
- Pagamenti periodici sostanzialmente uguali effettuati sull’aspettativa di vita
- Riservata militare qualificata
- Ordine di relazioni interne qualificate a causa del divorzio
- Fino a $ 5.000 per le spese di adozione/nascita qualificate
Prelievi richiesti
A partire dall’anno fiscale 2020, l’età per iniziare le distribuzioni minime richieste (RMD) è stata modificata da 70½ anni e 72 anni (non influisce sui partecipanti che hanno compiuto 70½ o prima del 31/12/2019.) Se sei ancora impiegato dal datore di lavoro sponsorizzando questo piano, RMDS potrebbe essere ritardato fino all’anno della pensione (si applicano alcune eccezioni.).
Scadenza per creare e finanziare
- Per gli anni imponibili 2020 e oltre, 401 (k) i piani possono essere istituiti dalle scadenze di archiviazione fiscale più estensioni.
- La parte di differimento salariale del contributo deve essere detratta dai partecipanti’ buste paga.
- Il contributo del datore di lavoro può essere fornito attraverso l’azienda’ Data di scadenza del deposito fiscale più estensioni.
Commissioni e tasse
Vary in base alla famiglia dei fondi comuni di investimento
Vuoi saperne di più sui nostri piani 401 (k)?
Chiamaci al numero 1-877-493-4727
Fai funzionare i tuoi soldi
Guadagna di più con un conto di risparmio dei tassi di mercato (Membro FDIC)
Aumenta la tua attività
Ottieni suggerimenti utili a Wells Fargo Works per Small Business ®
Wells Fargo e la società e le sue affiliate non forniscono consulenza fiscale o legale. Questa comunicazione non può essere affidata per evitare penalità fiscali. Consultare i tuoi consulenti fiscali e legali per determinare come queste informazioni possono essere applicate alla propria situazione. Se viene realizzato un risultato fiscale pianificato da te dipende dai fatti specifici della propria situazione al momento della presentazione della dichiarazione dei redditi.
- Non assicurato dalla FDIC o da qualsiasi agenzia del governo federale
- Non un deposito o un altro obbligo o garantito dalla banca o da qualsiasi affiliato bancario
- Soggetto a rischi di investimento, inclusa la possibile perdita dell’importo principale investito
I prodotti e i servizi di investimento sono offerti tramite Wells Fargo Advisors . Wells Fargo Advisors è un nome commerciale utilizzato da Wells Fargo Clearing Services, LLC (WFCS) e Wells Fargo Advisors Financial Network, LLC, membri SIPC, broker registrati separati e affiliati non bancari di Wells Fargo & Company .
Informazioni pubblicate da Wells Fargo Bank, N.UN., Wells Fargo Advisors, o uno dei suoi affiliati come parte di questo sito Web è pubblicato negli Stati Uniti ed è destinato solo alle persone negli Stati Uniti.
Helfen Sie MIT, Glassdoor Zu Schützen
Bitte Helfen Sie Uns, Glassdoor Zu Schützen, Indem Sie Bestätigen, Dass Sie Ein Mensch und Keine Maschine Sind. WiRetschuldigen uns für die umstände. WENN SIE Weiterhin Diese Meldung Erhalten, Informieren Sie Uns Darüber Bitte per e-mail e
Aiutare ons glassdoor te beschermen
Aiuta ons Glassdoor te beschermen door te verifiëren di u een persone piegata. Onze scusa voor het ongemak. Als u dit bericht blijft zien, Stuur dan een e-mail naar om ons te Informer su dit Probleem.
Ayúdanos un protettore Glassdoor
Ayúdanos un protettore Glassdoor y Demuéstranos Queres una persona reale. Disculpa Las Molesties. Si continues recibiendo este mensaje, infórmanos del problema enviando un coreo elettrónico a .
Ayúdanos un protettore Glassdoor
Ayúdanos un protettore Glassdoor Verifando que eres una persona reale. Lamentamos Los Inconvenienss que esto te Pueda Causar. Si continues viendo este mensaje, envía un coreo elettrónico a per informarci del problema.
G4s corrisponde a 401k?
Questo è a beneficio delle persone che attraversano un divorzio o avvocati che aiutano i loro clienti a divorziare. Per favore, non contattarci durante la chat dal vivo o il nostro numero verde a meno che tu non abbia a che fare con un divorzio. Simpleqdro non è un amministratore del piano o affiliato al piano o alla società elencata in questa pagina. Tuttavia, facciamo i QDRO per questo piano. Quindi, se è per questo che sei qui, ti preghiamo di connettersi con noi.
401 (k) Piano per G4S Secure Solutions (USA) Inc. E adottare i datori di lavoro è un piano di contributo definito. Questo tipo di piano generalmente stabilisce un conto per ogni singolo partecipante in cui un importo definito viene fornito dal partecipante, dal datore di lavoro o da entrambi. Alcuni esempi di questo tipo di piano sono 401 (k), 401 (a), piano di proprietà azionaria dei dipendenti (ESOP), piani di risparmio e piani di condivisione degli utili.
Con questo tipo di piano, al beneficiario alternativo viene generalmente assegnata una parte del saldo del conto del partecipante a partire da una data specifica, espressa come percentuale o come importo specifico in dollari, a causa di un ordine di relazioni nazionali qualificata (QDRO). Il piano stabilirà un conto separato per il beneficiario alternativo e di solito consentirà al beneficiario alternativo l’opportunità di utilizzare opportunità di investimento disponibili per gli altri partecipanti al piano. Questo tipo di piano offre generalmente a un beneficiario alternativo la possibilità di ricevere una distribuzione della somma forfettaria immediata (o un ritiro) all’approvazione di un QDRO. Il beneficiario alternativo può anche scegliere di trasferire i fondi premiati su un altro resoconto qualificato fiscale della sua scelta, ad esempio a un conto pensionistico individuale (IRA). È importante per un beneficiario alternativo consultare un professionista fiscale prima di effettuare trasferimenti o prelievi, al fine di essere pienamente informato in merito alle potenziali conseguenze fiscali derivanti dal momento o dalla natura del trasferimento o del prelievo.
Caratteristiche del piano 401 (k) per G4S Secure Solutions (USA) Inc. E adottare i datori di lavoro può includere:
- Questo piano è un “Piano di condivisione degli utili”, Laddove i contributi del datore di lavoro siano variabili e si basano su una parte degli utili dell’azienda in base agli utili trimestrali o annuali.
- Si tratta di un accordo in contanti o differiti descritto nella sezione 401 (k) del codice che fa parte di un piano di contributo definito qualificato e prevede un’elezione da parte dei dipendenti per differire parte del loro compenso o ricevere tali importi in contanti. È anche noto come a “401 (k) Piano”.
- Questo è un piano in cui i contributi dei dipendenti sono assegnati a conti separati nell’ambito del piano o dei contributi del datore di lavoro si basano, in tutto o in parte, sui differimenti dei dipendenti o sui contributi al piano.
- Questo piano consente ai partecipanti di dirigere l’investimento dei suoi conti pensionistici.
- Questo è un piano che prevede account totali o parziali diretti ai partecipanti. In altre parole, questo piano utilizza un conto di investimento predefinito per i partecipanti che non riescono a dirigere le attività nel loro conto.
Le caratteristiche e le descrizioni del piano presentate sono fornite solo come esempi e descrizioni generali un particolare tipo di piano. I partecipanti e i beneficiari alternativi dovrebbero sempre rivedere la descrizione del piano di riepilogo applicabile per una descrizione dettagliata dei termini e delle opzioni specifici per il piano specifico in questione.
Le informazioni fornite in questa pagina si basano sulle ultime dichiarazioni fiscali del piano disponibili. I termini di un piano specifico potrebbero essere cambiati da quando il deposito fiscale disponibile più recentemente e di conseguenza, queste descrizioni e funzionalità potrebbero non essere attuali. Simpleqdro non rilascia dichiarazioni per l’accuratezza di queste descrizioni.
Simpleqdro non è né l’amministratore, né un rappresentante di questo piano. SimpleqDro fornisce queste informazioni semplicemente come cortesia e non danno alcuna garanzia in merito allo stato attuale o all’accuratezza di queste descrizioni.
Ottieni G4S 401k
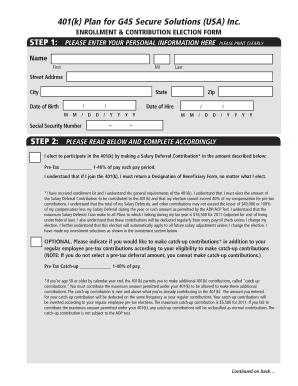
SS City State M m / d d / m Data di nascita m / d / data di noleggio y y y y. Capisco che se mi unisco al 401 (k), devo restituire una designazione di forma beneficiaria, non importa cosa eletto. *Ho ricevuto.
Come funziona
Valutazione PIMCO
4.8 Soddisfatto
Come compilare e firmare i differimenti online?
Ottieni il tuo modello online e inseriscilo utilizzando funzionalità progressive. Goditi campi e interattività a riempimento intelligenti. Segui le semplici istruzioni di seguito:
Imposte, legali, commerciali e altri documenti richiedono un livello di protezione e conformità al massimo della legislazione. I nostri modelli vengono regolarmente aggiornati in base alle ultime emendamenti della legislazione. Inoltre, con noi, tutte le informazioni che includi nel tuo piano G4S 401K sono protette da perdite o danni attraverso la crittografia dei file all’avanguardia.
I seguenti suggerimenti ti aiuteranno a completare il piano G4S 401K facilmente e rapidamente:
- Apri il modello nel nostro editor online a tutti gli effetti facendo clic Ottieni forma.
- Compila i campi richiesti contrassegnati in giallo.
- Premere la freccia con l’iscrizione Prossimo per passare da un campo all’altro.
- Utilizzare lo strumento di firma elettronica per firmare l’e-forma del modulo.
- Metti la data pertinente.
- Ricontrollare l’intero documento per assicurarti di non aver saltato nulla di importante.
- Clic Fatto E salva il tuo nuovo modello.
La nostra soluzione ti consente di prendere l’intera procedura di esecuzione di moduli legali online. Di conseguenza, risparmiete ore (se non giorni o addirittura settimane) ed elimini i costi inutili. D’ora in poi, invia il piano G4S 401k da casa, sul posto di lavoro e in movimento.